猜你想问
这份研报主要分析了什么内容?
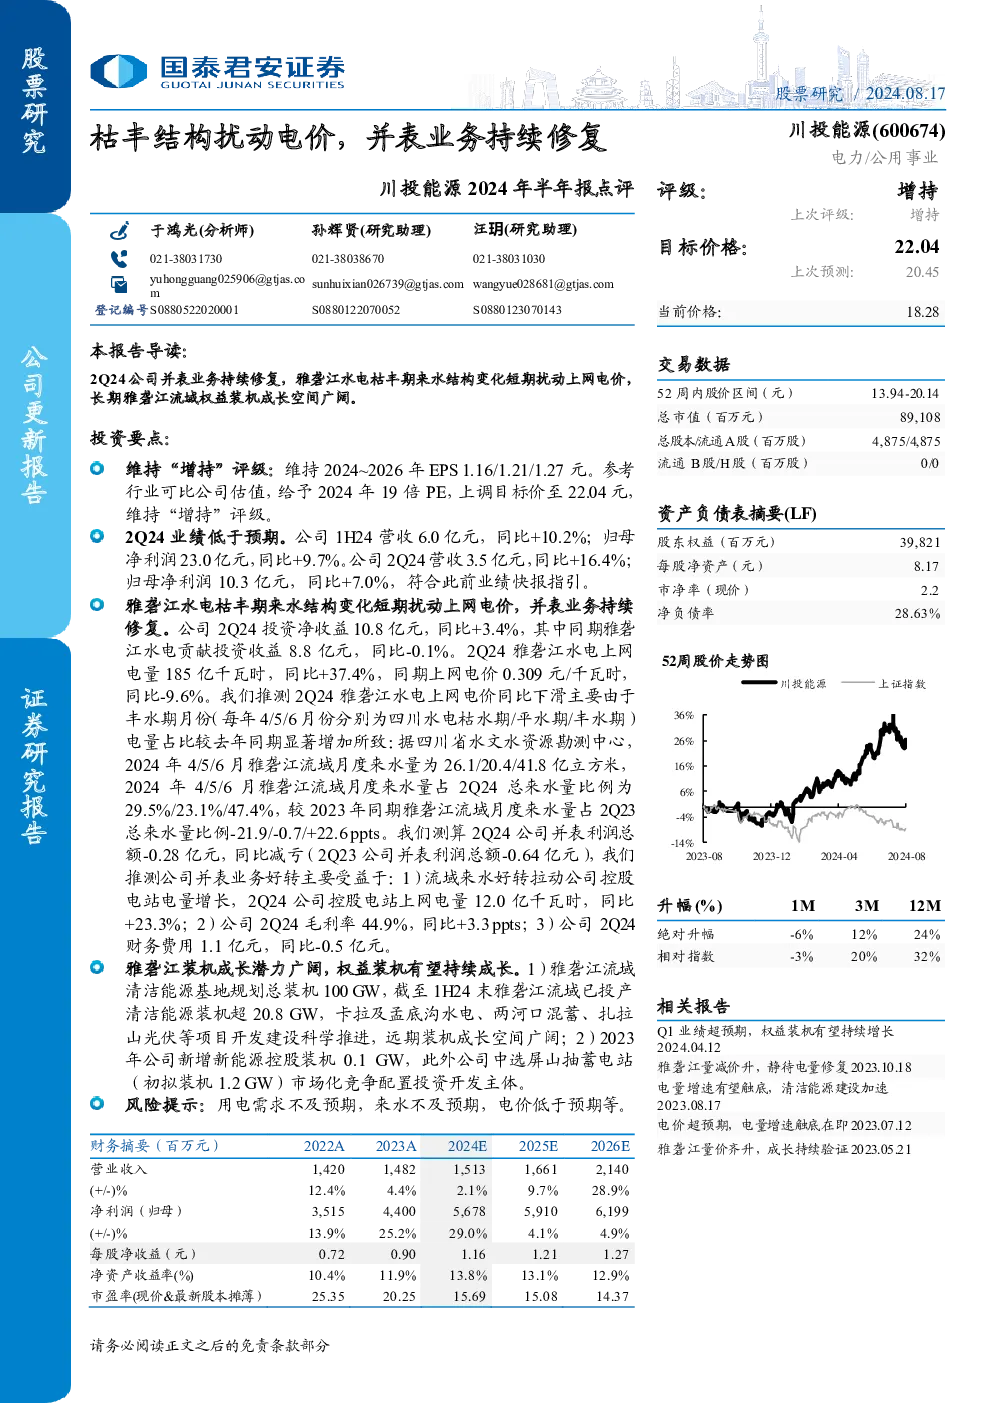
这份研报主要分析了川投能源的业绩表现及未来发展趋势。报告指出,公司2024年预计EPS分别为1.16/1.21/1.27元,给予2024年19倍PE,目标价上调至22.04元。同时,报告详细分析了雅砻江水电的短期扰动与并表业务修复情况,指出雅砻江水电2Q24上网电量同比增长37.4%,但上网电价同比下降9.6%,主要因丰水期电量占比增加。并表利润总额同比减亏,主要受益于控股电站电量增长、毛利率提升及财务费用下降。此外,报告还探讨了雅砻江流域清洁能源基地的远期发展空间,指出已投产装机超20.8GW,未来规划总装机100GW,项目推进中。
公用事业行业的发展趋势如何?
公用事业行业的发展趋势主要体现在清洁能源的加速布局和电力结构优化上。随着“双碳”目标的推进,清洁能源占比持续提升,水电、风电、光伏等新能源装机规模不断扩大。电力市场化改革逐步深化,电力交易价格波动对电力企业盈利能力产生直接影响。同时,电力需求增长与能源结构调整并存,电力企业需在保障供应的同时,提升新能源消纳能力。行业竞争加剧,龙头企业凭借资源优势和规模效应,在市场中有更强竞争力。未来,公用事业行业将更加注重绿色低碳转型,技术创新和产业链整合将成为行业发展的关键驱动力。
研报对川投能源的重点分析方向是什么?
研报对川投能源的重点分析方向主要集中在雅砻江水电的短期扰动与并表业务修复上。报告详细分析了雅砻江水电2Q24的业绩表现,指出其上网电量大幅增长,但上网电价有所下降,主要原因是丰水期电量占比增加。报告认为,尽管存在短期扰动,但雅砻江水电的并表业务整体呈现修复趋势,利润总额同比减亏,主要得益于控股电站电量增长、毛利率提升和财务费用下降。此外,报告还关注了雅砻江流域清洁能源基地的远期发展潜力,指出未来装机空间广阔,项目推进中。通过对这些关键因素的分析,报告评估了川投能源的长期发展前景。
当前公用事业市场的现状如何?
当前公用事业市场呈现清洁能源加速布局、电力市场化改革深化、供需关系变化等特点。一方面,随着新能源装机规模的快速增长,水电、风电、光伏等清洁能源在电力结构中的占比不断提升,推动行业向绿色低碳转型。另一方面,电力市场化改革逐步推进,电力交易价格波动对电力企业盈利能力产生直接影响,企业需加强风险管理能力。同时,电力需求保持稳定增长,但增速有所放缓,电力供需关系变化对行业格局产生影响。此外,行业竞争加剧,龙头企业凭借资源优势和规模效应,在市场中有更强竞争力。总体来看,公用事业市场机遇与挑战并存,企业需积极应对行业变化,提升自身竞争力。
研报提示了哪些风险?
研报提示了公用事业行业面临的主要风险,包括用电需求不及预期、来水不及预期、电价低于预期等。用电需求不及预期可能导致电力企业收入增长放缓,影响盈利能力。来水不及预期会影响水电企业的发电量,进而影响业绩表现。电价低于预期则可能导致电力企业毛利率下降,盈利能力受损。此外,行业政策变化、市场竞争加剧、技术创新不及预期等也可能对公用事业企业产生不利影响。因此,投资者需密切关注行业动态,合理评估风险因素,谨慎投资。