猜你想问
蓝科高新主业盈利能力修复了吗?
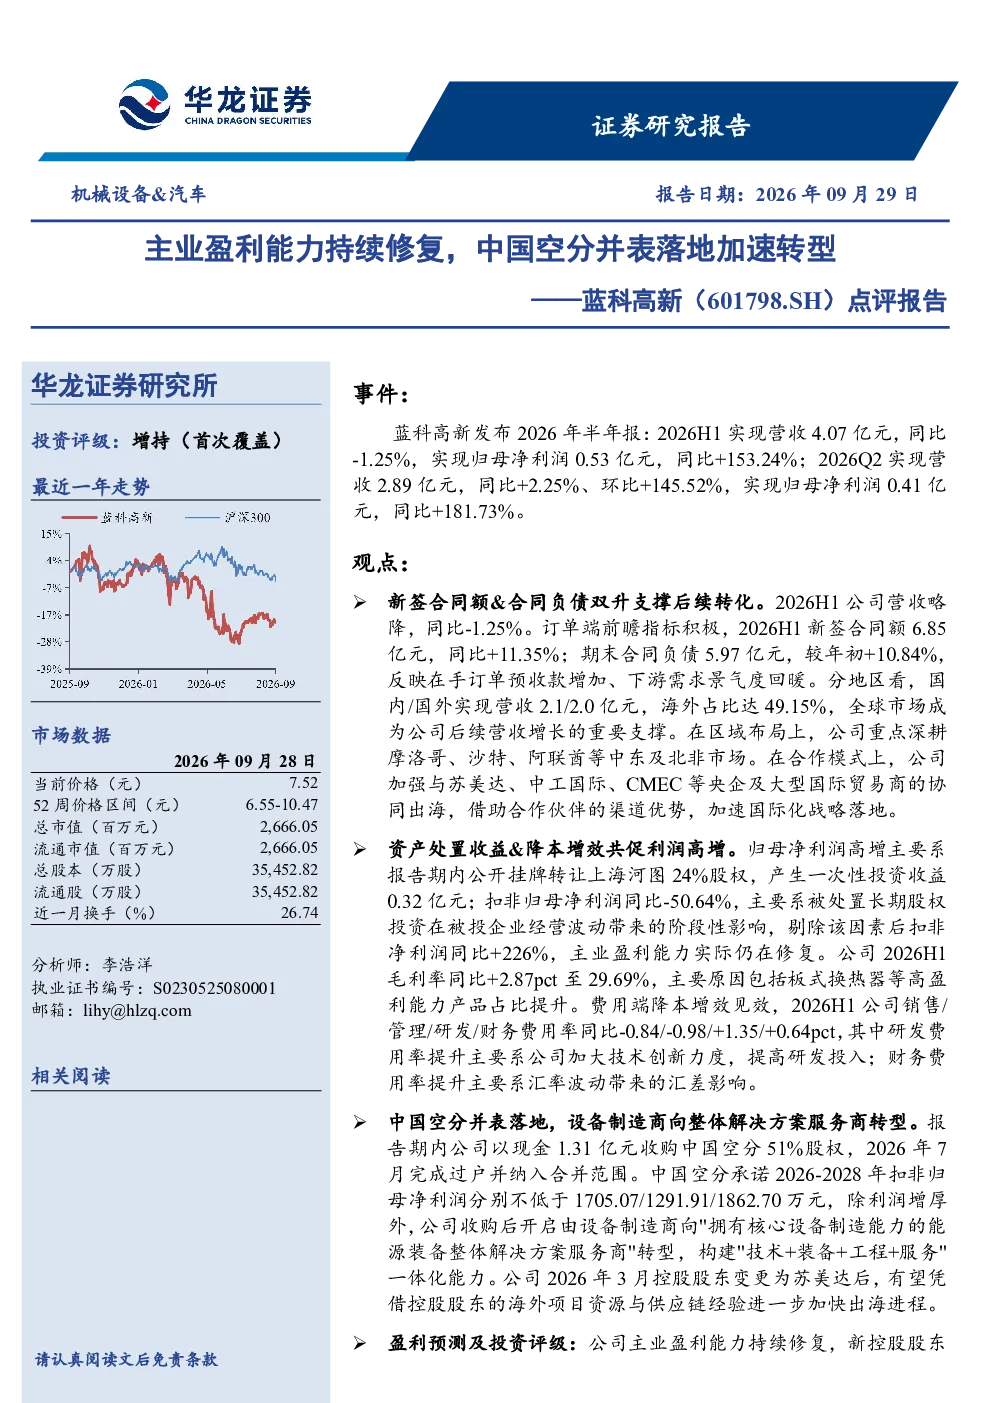
研报显示蓝科高新主业盈利能力持续修复,扣非净利润剔除一次性因素后同比大幅增长226%。公司通过资产处置收益及降本增效推动利润高增,毛利率提升2.87个百分点至29.69%。新签合同额与合同负债双升,表明后续营收增长有支撑。但需关注被处置长期股权投资带来的阶段性影响,该因素可能暂时压制净利润表现。
能源装备行业发展趋势如何?
能源装备行业正加速向综合解决方案服务商转型,技术、装备、工程、服务一体化成为核心竞争力。蓝科高新通过收购中国空分加速这一转型,并借助控股股东苏美达的协同出海能力,重点深耕中东及北非市场。全球市场拓展加速,海外营收占比已达49.15%,显示行业出海趋势明显,但需关注地缘政治等外部风险。
报告重点分析了蓝科高新哪些方面?
报告重点分析了蓝科高新主业盈利能力修复情况、中国空分并表后的转型进展、新签合同额与合同负债增长对营收的支撑作用,以及海外市场拓展策略。特别关注了公司通过资产处置及降本增效提升利润的举措,同时提示了被处置长期股权投资带来的阶段性影响,并分析了控股股东协同出海的助力作用。
当前机械设备市场现状如何?
当前机械设备市场呈现结构性分化,能源装备领域因新能源、传统能源升级需求旺盛,整体景气度较高。蓝科高新所处赛道受益于全球能源转型,公司通过收购中国空分强化了核心设备制造能力,并拓展海外市场,符合行业发展趋势。但需关注行业竞争加剧、下游需求波动等风险,这些因素可能影响企业业绩表现。
研报提示了哪些风险?
研报提示的主要风险包括行业竞争加剧、下游需求不及预期、地缘政治风险、原材料涨价及汇率波动等。具体到蓝科高新,需关注被处置长期股权投资带来的阶段性影响,这可能暂时影响净利润表现。此外,海外市场拓展虽是重要增长引擎,但也面临地缘政治等风险挑战,需持续关注相关变化。
你可能感兴趣
2025年年报点评罗曼并表助力增长,盈利能力持续修复
国泰海通证券2026-04-14
并表贡献收入高增,主业盈利能力逐步修复
国投证券2026-05-09
2017年半年报点评:传统主业业绩大幅提升,诚通凯胜生态并表提升盈利能力
轻工制造民生证券2017-08-28
京山轻机三季报预告点评:主业回升+并表武汉璟丰,公司盈利能力大增
机械设备华创证券2017-10-16
2025年报及2026年一季报点评毛利率持续修复,新品放量+兴感并表驱动业绩加速释放
华创证券2026-04-26
公司简评报告:盈利能力持续提升,银谷并表带来增长新动能
医药生物东海证券2025-08-22
三季度报告点评:并表驱动业绩高速增长,影游互动商业模式有望加速落地
文化传媒安信证券2015-10-26
2022年半年报点评:渠道变革引领转型升级,盈利能力有望加速修复
民生证券2022-08-31
2023年报点评:23H2盈利能力修复,加速汽车SoC和边端侧AI落地
东方财富2024-04-17
医美业务盈利能力持续向好,Q3新机构并表有望继续增厚利润
纺织服装信达证券2023-08-30