猜你想问
7月金融数据主要反映了哪些信贷结构问题?
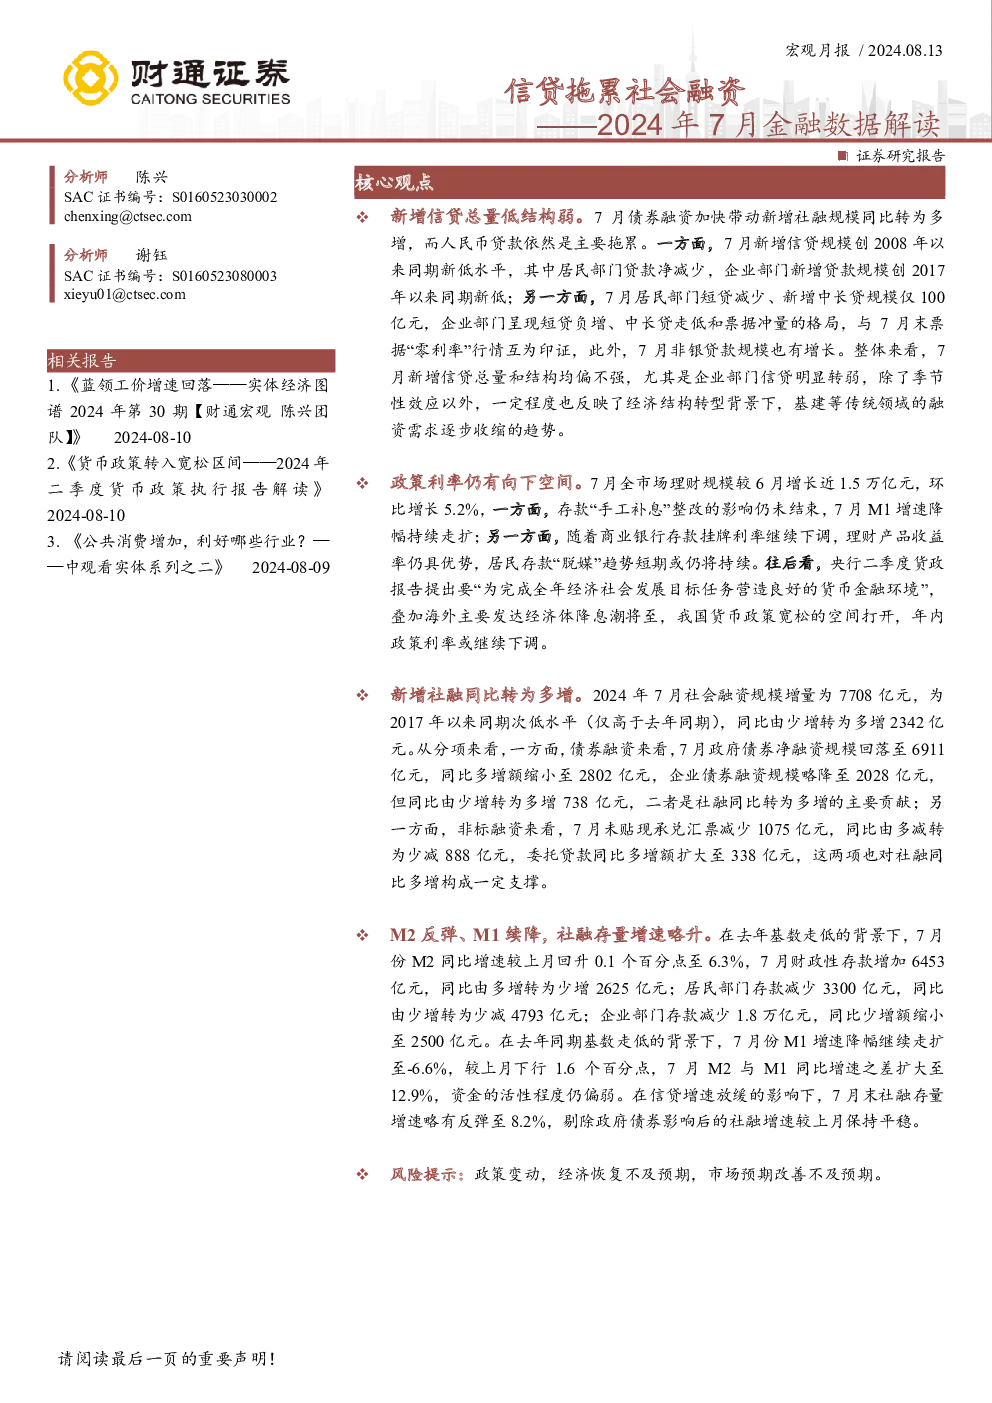
7月新增信贷规模创下2008年以来同期新低,居民部门贷款净减少2100亿元,其中短贷减少而新增中长贷仅100亿元。企业部门新增贷款规模也创2017年以来同期新低,短贷负增长,中长贷减少,票据融资大幅增加5586亿元。整体信贷总量和结构均偏不强,企业部门信贷明显转弱,反映经济结构转型下基建等传统领域融资需求收缩。
政策利率未来可能面临哪些调整压力?
7月全市场理财规模环比增长5.2%,存款“手工补息”整改影响未结束,M1增速持续走扩。商业银行存款挂牌利率下调,理财产品收益率仍具优势,居民存款“脱媒”趋势短期持续。央行二季度货政报告要求营造良好货币金融环境,叠加海外主要发达经济体降息潮将至,年内政策利率或继续下调以降低实体融资成本并提振需求。
7月社会融资规模同比多增的主要原因是什么?
7月社会融资规模增量7708亿元,同比多增2342亿元,主要贡献来自债券融资和非标融资。债券融资方面,政府债券净融资规模回落至6911亿元,企业债券融资同比多增738亿元。非标融资方面,未贴现承兑汇票减少1075亿元,同比由多减转为少减,委托贷款同比多增338亿元。
7月M2与M1增速差异扩大的经济含义是什么?
7月M2同比增速回升至6.3%,而M1同比增速降幅继续走扩至-6.6%,M2与M1同比增速之差扩大至12.9%。这表明资金活性程度仍偏弱,M2反弹主要来自财政性存款增加和居民部门存款减少,而M1续降反映企业投资和经营活跃度不足,整体经济需求仍显疲软。
当前经济结构转型下,金融数据可能面临哪些潜在风险?
经济结构转型下,传统基建等领域的融资需求收缩导致企业部门信贷明显转弱,可能加剧金融风险。同时,居民部门债务负担加重、企业部门现金流紧张,以及部分非标融资渠道的收缩,都可能对金融稳定带来挑战。此外,M1增速持续走低可能预示消费需求不足,进一步影响经济增长动能。
你可能感兴趣
2015年7月社会融资规模和金融统计数据解读:救市融资拉升数据,实体需求依然疲弱
国投期货2015-08-12
7月金融数据解读:实体融资需求大幅走弱,信贷结构堪忧
建信期货2019-08-13
2024年7月金融数据点评:信贷延续偏弱与债券融资较强互现,7月金融总量指标走势分化
东方金诚2024-08-15
2024年7月金融数据解读:人民币贷款拖累7月社融
中泰证券2024-08-15
2014年12月社会融资规模和金融统计数据解读:信贷不及预期,表外融资反弹
国投中谷期货2015-01-16
2015年8月社会融资规模和金融统计数据解读:新增信贷回落,M2同比走平
国投期货2015-09-15
2015年2月社会融资规模和金融统计数据解读:信贷超出预期,M2同比回升
国投期货2015-03-13
2015年6月社会融资规模和金融统计数据解读:信贷增量超预期,M2同比续回升
国投期货2015-07-14
2014年12月社会融资规模和金融统计数据解读:信贷不及预期,表外融资反弹
国投期货2015-01-15
2015年1月社会融资规模和金融统计数据解读:信贷有所改善,M2失速下滑
国投期货2015-02-14