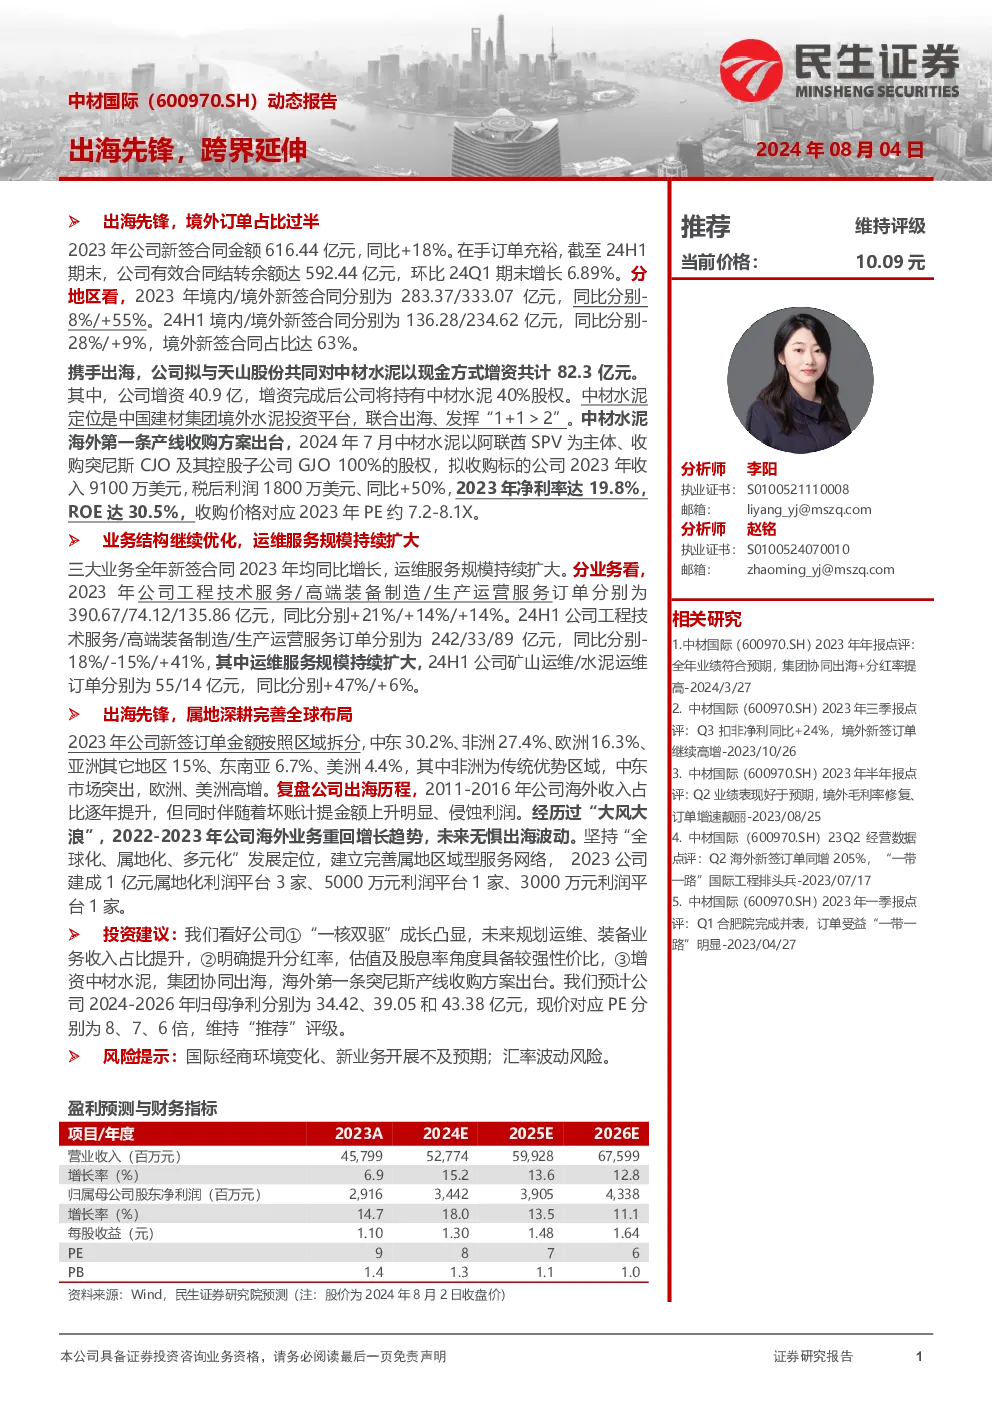
中材国际(600970.SH)是一家全球领先的水泥技术装备工程系统集成服务商,其业务涵盖工程技术服务、高端装备制造和生产运营服务等多个领域。以下是对该公司的全面总结:
主要成就与特点
- 全球化布局:中材国际自成立以来,始终致力于全球市场的开拓,已在88个国家和地区承接了332条生产线,连续16年在全球水泥技术装备工程市场占据领先地位。
- 多元化发展:公司积极响应“一带一路”倡议,积极拓展境外业务,特别是在中东、非洲和东南亚等地区,展现出强大的市场竞争力。
- 属地深耕:公司通过“全球化、属地化、多元化”的发展战略,建立了完善的属地区域型服务网络,深入当地市场,培养本土人才,增强本地化服务能力。
关键财务表现与业务增长
- 收入与利润增长:2023年,公司实现收入457.99亿元,同比增长6.94%,归母净利润29.16亿元,同比增长14.74%。24Q1,公司收入102.88亿元,同比增长2.74%,净利润6.36亿元,同比增长3.08%。
- 业务结构优化:2023年,公司工程技术服务、装备制造和运维服务收入占比分别为58.5%、15.7%、23.3%,分别同比增长21%、14%、14%。运维服务成为增长最快的业务领域。
- 成本控制与效率提升:公司通过优化管理、提高设备利用率等方式,实现了成本的有效控制和运营效率的提升。
战略合作与市场拓展
- 出海先锋战略:中材国际通过与天山股份的合作,共同增资中材水泥,标志着公司深化国际合作、加快国际化步伐的战略部署。通过这一合作,公司将进一步巩固其在境外市场的地位,并借助合作伙伴的优势,实现资源共享和协同效应。
- 海外产线收购:公司成功收购突尼斯CJO及其控股子公司GJO的100%股权,这一举措不仅扩大了公司在海外的业务范围,还提升了其在特定市场(如阿联酋)的影响力和竞争力。
投资建议与风险提示
- 投资建议:基于公司稳健的财务表现、多元化业务布局以及持续的市场拓展能力,建议投资者关注其长期增长潜力。中材国际被给予“推荐”评级,预计未来三年(2024-2026年)归母净利润分别为34.42、39.05和43.38亿元,对应当前价格PE分别为8、7、6倍,PB分别为1.4、1.3、1.1倍。
- 风险提示:国际经商环境的变化、新业务开展的不确定性以及汇率波动等外部因素可能对公司业绩造成影响,投资者应对此保持警惕。
综上所述,中材国际作为一家全球化的工程服务企业,在水泥技术和装备制造领域展现了强大的实力和竞争力。通过不断优化业务结构、深化国际合作以及强化本地化运营,公司正稳步走向更加广阔的国际市场。