昱能科技公司研究概要
公司概况与业绩回顾:
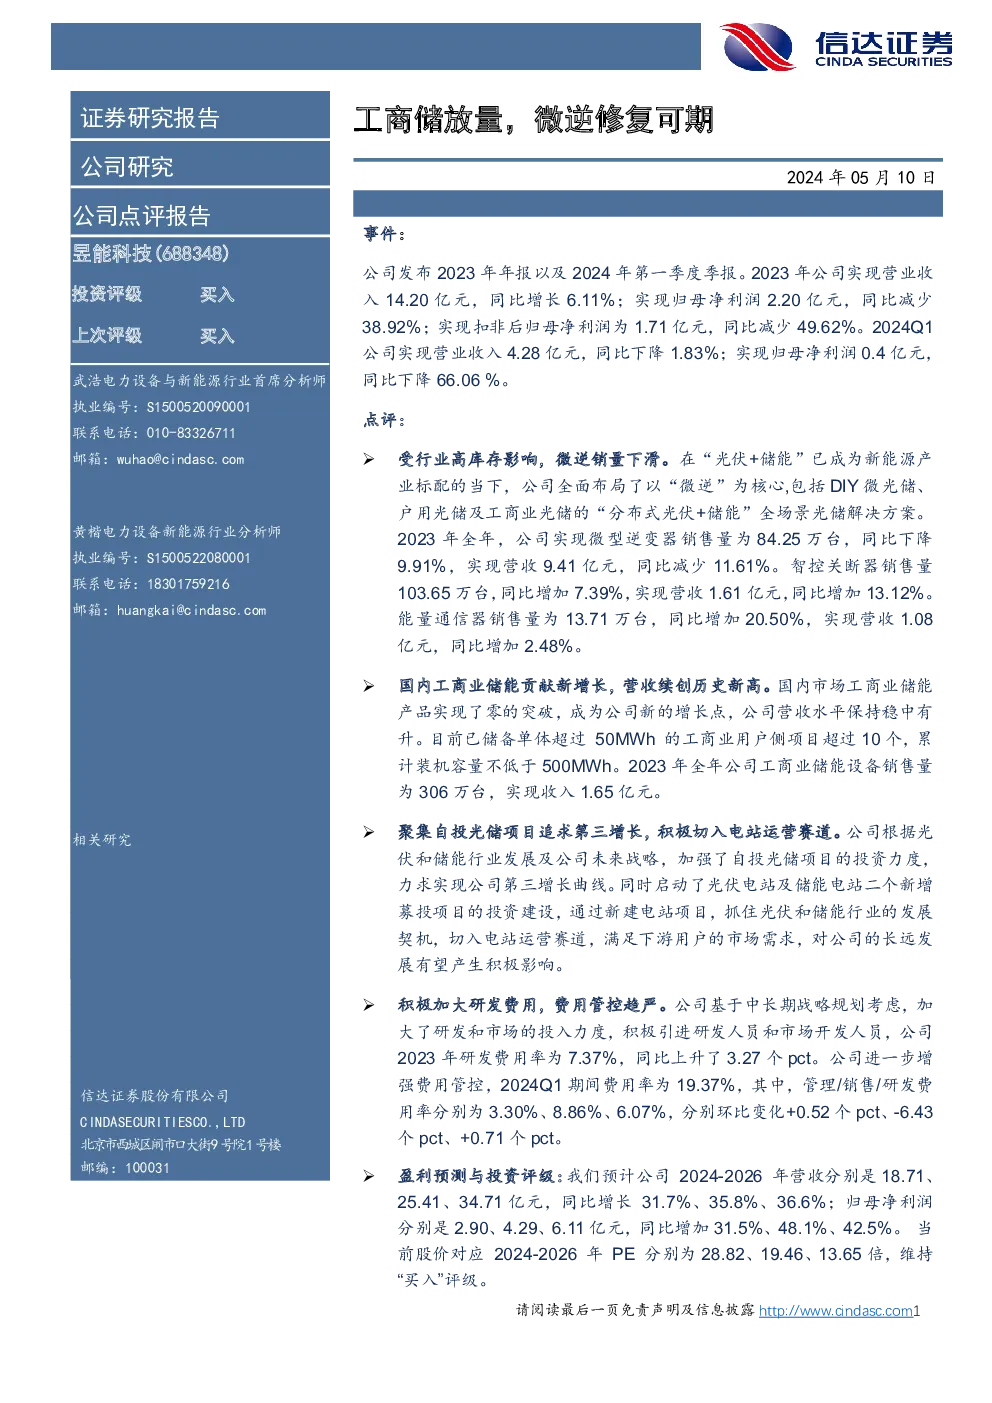
- 事件:昱能科技于2023年发布了其2023年年报以及2024年第一季度季报。
- 2023年:公司实现营业收入14.20亿元,同比增长6.11%;归母净利润2.20亿元,同比减少38.92%;扣非后归母净利润为1.71亿元,同比减少49.62%。
- 2024年第一季度:公司实现营业收入4.28亿元,同比下降1.83%;归母净利润0.4亿元,同比下降66.06%。
行业与产品布局:
- 微逆销量与营收:2023年全年,公司微逆销量为84.25万台,同比下降9.91%,实现营收9.41亿元,同比减少11.61%。智控关断器销售量103.65万台,同比增加7.39%,实现营收1.61亿元,同比增加13.12%。能量通信器销售量为13.71万台,同比增加20.50%,实现营收1.08亿元,同比增加2.48%。
- 国内工商业储能贡献:国内市场工商业储能产品实现零的突破,成为公司新的增长点。2023年全年公司工商业储能设备销售量为306万台,实现收入1.65亿元。
- 聚焦自投光储项目:公司加大对自投光储项目的投资力度,力求实现第三增长曲线,并启动了光伏电站及储能电站两个新增募投项目的投资建设。
研发与费用管控:
- 研发投入:公司基于中长期战略规划,加大了研发和市场的投入力度,2023年研发费用率为7.37%,同比上升了3.27个百分点。
- 费用管控:公司进一步增强费用管控,2024年第一季度期间费用率为19.37%,其中,管理、销售、研发费用率分别为3.30%、8.86%、6.07%,环比变化+0.52个点、-6.43个点、+0.71个点。
财务预测与投资评级:
- 盈利预测:预计公司2024-2026年营收分别为18.71、25.41、34.71亿元,同比增长31.7%、35.8%、36.6%;归母净利润分别为2.90、4.29、6.11亿元,同比增加31.5%、48.1%、42.5%。
- 投资评级:基于上述预测,维持“买入”评级。
风险提示:
- 逆变器需求不及预期风险
- 原材料涨价风险
- 宏观经济环境风险
- 国际贸易政策风险
此概要总结了昱能科技在面对行业挑战和机遇时的战略调整、业绩表现以及未来的展望。通过全面布局微逆、工商业储能以及聚焦自投光储项目,公司展现出稳健的增长潜力。同时,通过加大研发投入和费用管控,公司致力于提升其市场竞争力。