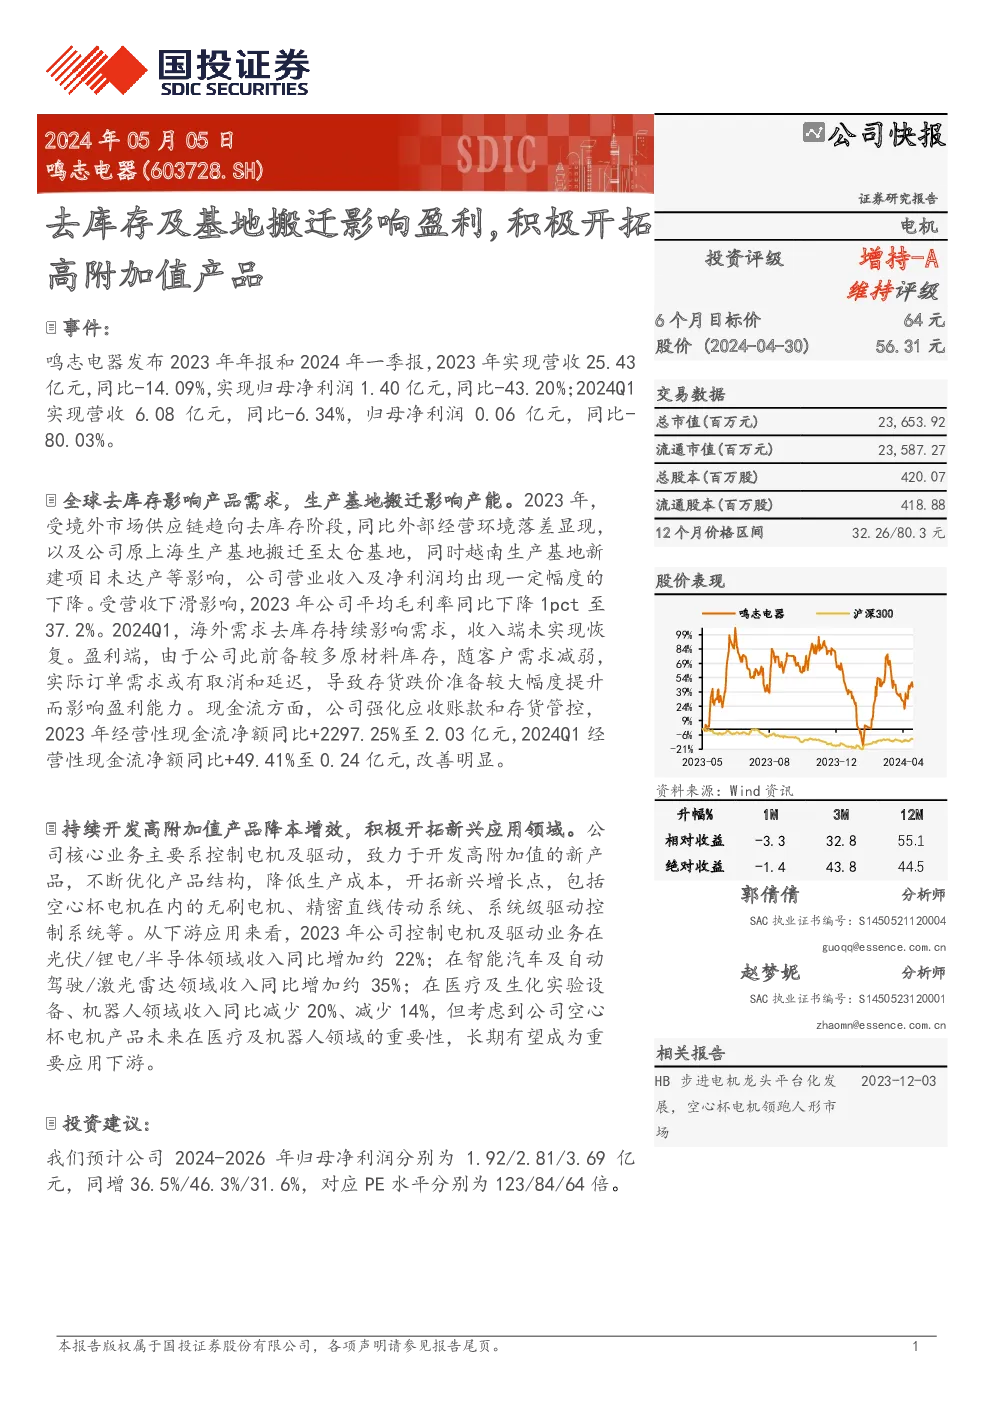
鸣志电器(603728.SH)公司快报
主要内容概览:
2023年年报与2024年一季报分析:
- 2023年:鸣志电器全年实现营收25.43亿元,同比下降14.09%,净利润1.40亿元,同比下降43.20%。
- 2024年一季度:季度营收6.08亿元,同比下降6.34%,净利润0.06亿元,同比下降80.03%。
影响因素解析:
- 全球去库存:外部市场供应链调整影响了产品需求。
- 生产基地搬迁:上海基地搬迁至太仓基地及越南基地项目尚未达产,影响了产能和收入。
- 成本压力:原材料库存积压导致存货跌价准备增加,影响盈利能力。
业务展望:
- 新产品开发:持续开发高附加值产品,降低成本,开拓新市场。
- 应用领域扩展:在光伏、锂电、半导体等领域取得增长,在智能汽车、自动驾驶、激光雷达等领域的收入显著增长。
- 医疗与机器人:尽管某些细分领域收入减少,但空心杯电机产品在未来医疗与机器人领域的潜力巨大。
投资建议:
- 盈利预测:预计2024-2026年归母净利润分别为1.92亿、2.81亿、3.69亿,对应PE分别为123倍、84倍、64倍。
- 目标价:给予6个月目标价64元,对应2024年PE约为139X,维持“增持-A”评级。
风险提示:
- 市场风险:制造业投资低迷的风险。
- 技术风险:机器人推广不及预期的风险。
- 竞争风险:市场竞争加剧的风险。
财务数据概览:
利润表关键指标(2022A至2026E):
- 营业收入:稳步增长,预计2026年达到4,345.5亿元。
- 净利润:预期逐步增长,2026年达到369.3亿元。
- 每股收益:从2022年的0.59元增长至2026年的0.88元。
财务比率概览:
- 盈利能力:净利润率从2022年的8.4%增长至2026年的8.5%。
- 资产回报率(ROE):从2022年的9.1%降至2026年的10.3%。
- 资产周转效率:总资产周转天数逐渐减少,显示资产管理效率提高。
资产负债表关键指标(2022A至2026E):
- 固定资产:预计2026年达到593.1亿元。
- 负债结构:短期债务和应付账款减少,长期借款稳定。
- 偿债能力:流动比率和速动比率逐渐提升,显示流动性增强。
现金流量表关键指标(2022A至2026E):
- 经营活动现金流:预计2026年达到388.1亿元。
- 投资活动现金流:投资活动产生的现金流逐年减少。
- 融资活动现金流:融资活动产生的现金流呈现下降趋势。
投资评级与推荐:
鸣志电器被给予“增持-A”的投资评级,目标价设定为64元,对应2024年PE为139倍,认为其HB步进电机业务稳健增长,人形机器人领域多款产品有望受益,微电机平台建设不断完善,长期发展前景看好。