公司2023年度业绩综述
营收与利润增长
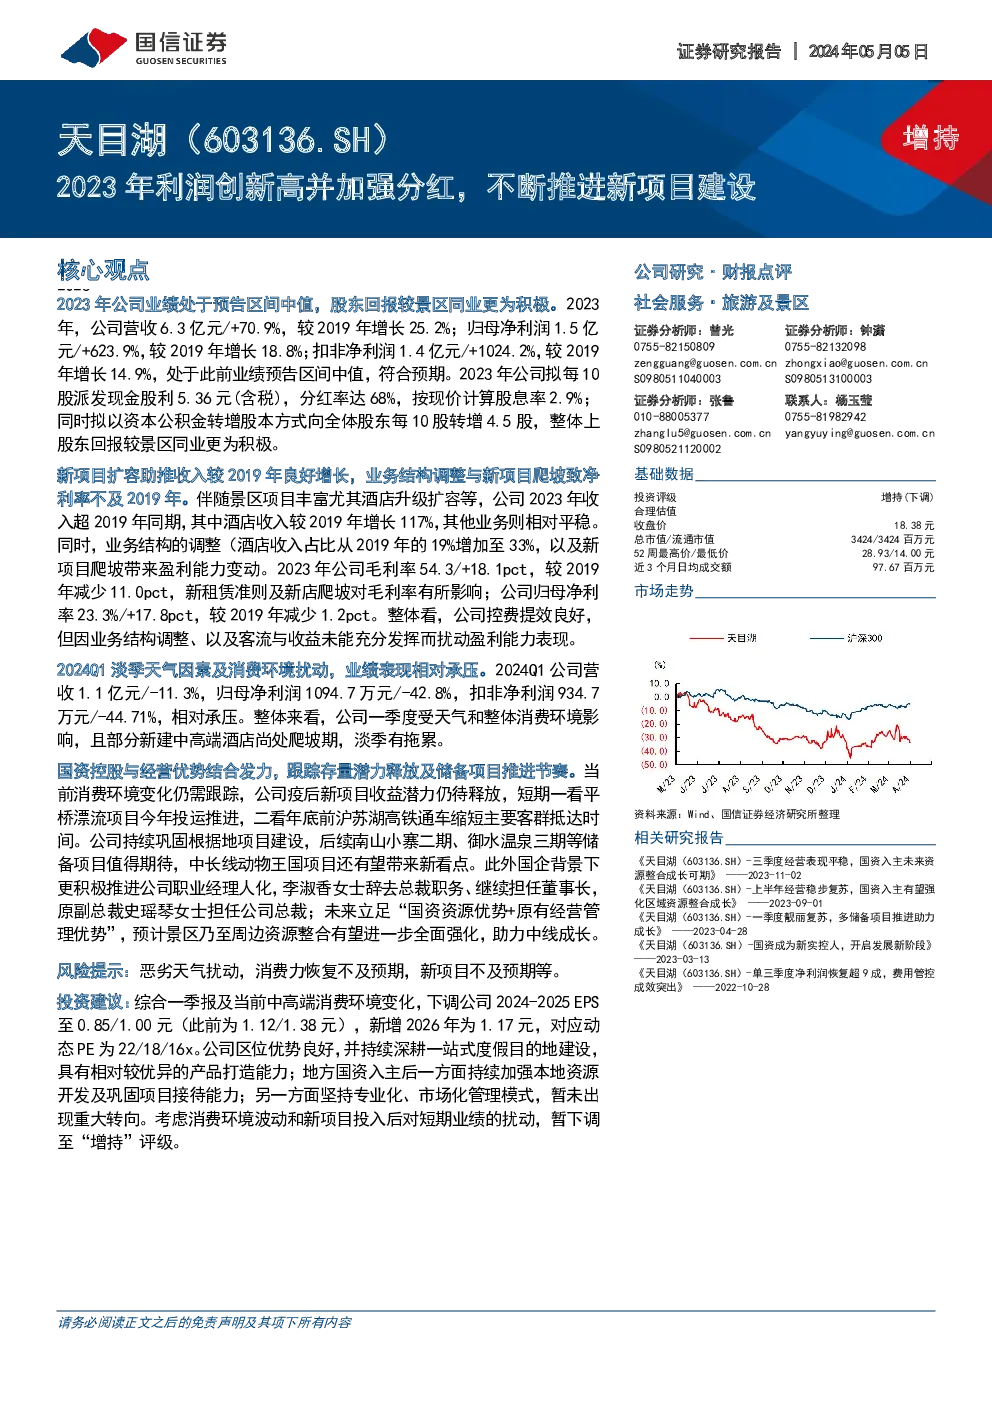
- 2023年:公司实现营收总额6.3亿元人民币,同比增长70.9%,相较于2019年增长25.2%。
- 净利润:归母净利润达到1.5亿元人民币,同比增长623.9%,相比2019年增长18.8%;扣非净利润为1.4亿元人民币,同比增长1024.2%,相比2019年增长14.9%。
分红政策
- 现金股利:公司计划每10股派发现金股利5.36元(含税),分红率为68%,按现价计算股息率为2.9%。
- 资本公积金转增股本:每10股转增4.5股,显示出积极的股东回报策略。
业务表现与结构变化
- 收入来源:酒店业务显著增长,收入较2019年增长117%,成为主要增长点;其他业务保持相对稳定。
- 业务结构调整:酒店收入占比从2019年的19%提升至33%,反映了业务结构的优化与新项目的贡献。
- 盈利能力:毛利率为54.3%,较2019年增加18.1个百分点,但净利率为23.3%,较2019年减少1.2个百分点。
2024第一季度表现
- 季度表现:2024年第一季度,公司营收1.1亿元人民币,同比下降11.3%;归母净利润1094.7万元人民币,同比下降42.8%。
- 原因分析:一季度业绩承压,主要受到天气因素、消费环境影响以及部分新建中高端酒店仍在爬坡期的影响。
长期发展展望与风险提示
- 发展战略:公司继续深耕一站式度假目的地建设,推进存量项目潜力释放及储备项目进度。
- 风险:包括恶劣天气、消费力恢复不及预期、新项目进展不达预期等。
- 投资建议:考虑到消费环境波动和新项目投入可能带来的短期业绩影响,评级由“买入”调整至“增持”。
业绩预测
| 年度 | 预计营收 | 预计利润 |
| --- | --- | --- |
| 2024 | 6.76亿元 | 相关利润 |
| 2025 | 7.65亿元 | 相关利润 |
| 2026 | 8.80亿元 | 相关利润 |
结论
公司2023年业绩稳健增长,特别是在酒店业务上的显著提升,显示出其在市场中的竞争力。通过积极的分红政策和业务结构调整,公司向股东提供了更为积极的回报。然而,2024年第一季度的业绩表现受到了天气因素和消费环境的影响,显示出公司在面对外部不确定性的挑战时的适应能力。长期来看,公司的发展战略和地方国资的支持为未来的增长提供了坚实的基础。投资建议考虑了当前市场环境的变化,对评级进行了相应的调整。