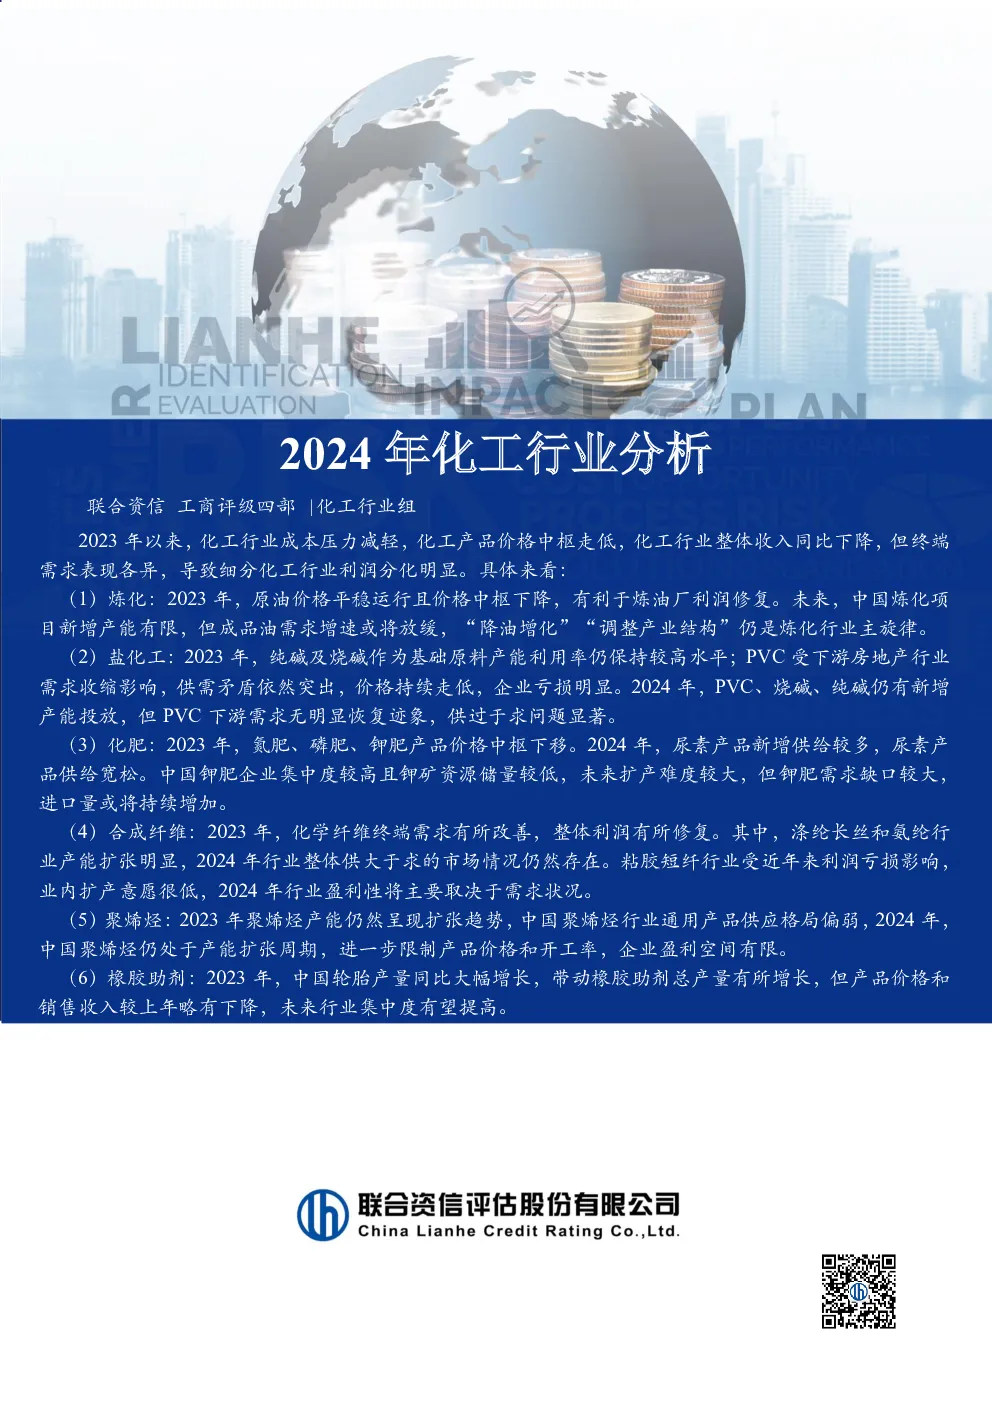
2024年化工行业分析报告概要
行业整体运行情况:
- 成本压力与价格变动:2023年,化工行业面临成本压力减轻,产品价格中枢下移,导致整体收入下降。但细分行业表现不一,终端需求差异显著,使得利润出现分化。
- 成本端:原油和煤炭价格波动下降,缓解了化工行业成本压力。然而,当前价格仍处中高位置,企业成本压力依然存在。
- 需求端:化工行业下游涉及多个领域,包括地产建筑、汽车、家电制造、纺织服装和农业等。不同领域需求表现各异,影响化工产品的需求和价格。
细分行业运行情况:
- 炼化:2023年,原油价格平稳,但成品油需求增长放缓,行业利润修复。未来产能新增有限,行业结构调整将持续。
- 盐化工:纯碱及烧碱产能利用率高,但受房地产行业收缩影响,PVC供需矛盾突出,价格持续走低,企业普遍亏损。2024年,新增产能将进一步加剧供过于求问题。
- 化肥:氮肥、磷肥、钾肥价格中枢下移,尿素产品供给宽松,中国钾肥企业面临扩产挑战,但需求缺口较大,进口量预计持续增长。
- 合成纤维:化学纤维终端需求有所改善,但整体供大于求,尤其是涤纶长丝和氨纶行业。粘胶短纤行业受利润影响,扩产意愿低。
- 聚烯烃:聚烯烃产能扩张,中国行业格局偏弱,2024年产能继续扩张,限制产品价格和开工率,企业盈利空间受限。
- 橡胶助剂:轮胎产量增长带动橡胶助剂总产量上升,但产品价格和销售收入有所下降,行业集中度有望提高。
投资与行业动态:
- 投资方面,在“双碳”政策背景下,部分细分行业投资增速放缓。炼化、化肥等行业的投资受到一定影响,而高品质化工新材料需求增长推动化学原料及化学制品制造业投资稳定增长。
- 2023年,石油、煤炭及其他燃料加工业固定资产投资完成额同比下降,化学纤维及制造业投资也出现下降,化学原料及化学制品制造业投资则保持稳定增长。
分析与展望:
- 对于炼化行业,尽管产能过剩,但行业结构调整和优化将是长期趋势。
- 盐化工行业面临严峻的供过于求局面,特别是PVC行业,2024年新增产能将进一步加剧市场竞争。
- 化肥行业在需求稳定的基础上,关注尿素供给宽松带来的价格压力。
- 合成纤维行业在供大于求的市场环境下,需关注需求恢复情况。
- 聚烯烃行业产能扩张周期持续,企业盈利空间受限。
- 橡胶助剂行业集中度有望提高,但产品价格和销售收入面临挑战。
结论:
2024年化工行业在成本压力减轻的同时,面临下游需求差异带来的利润分化,各细分行业需关注结构调整、产能规划和市场需求变化,以应对市场挑战。