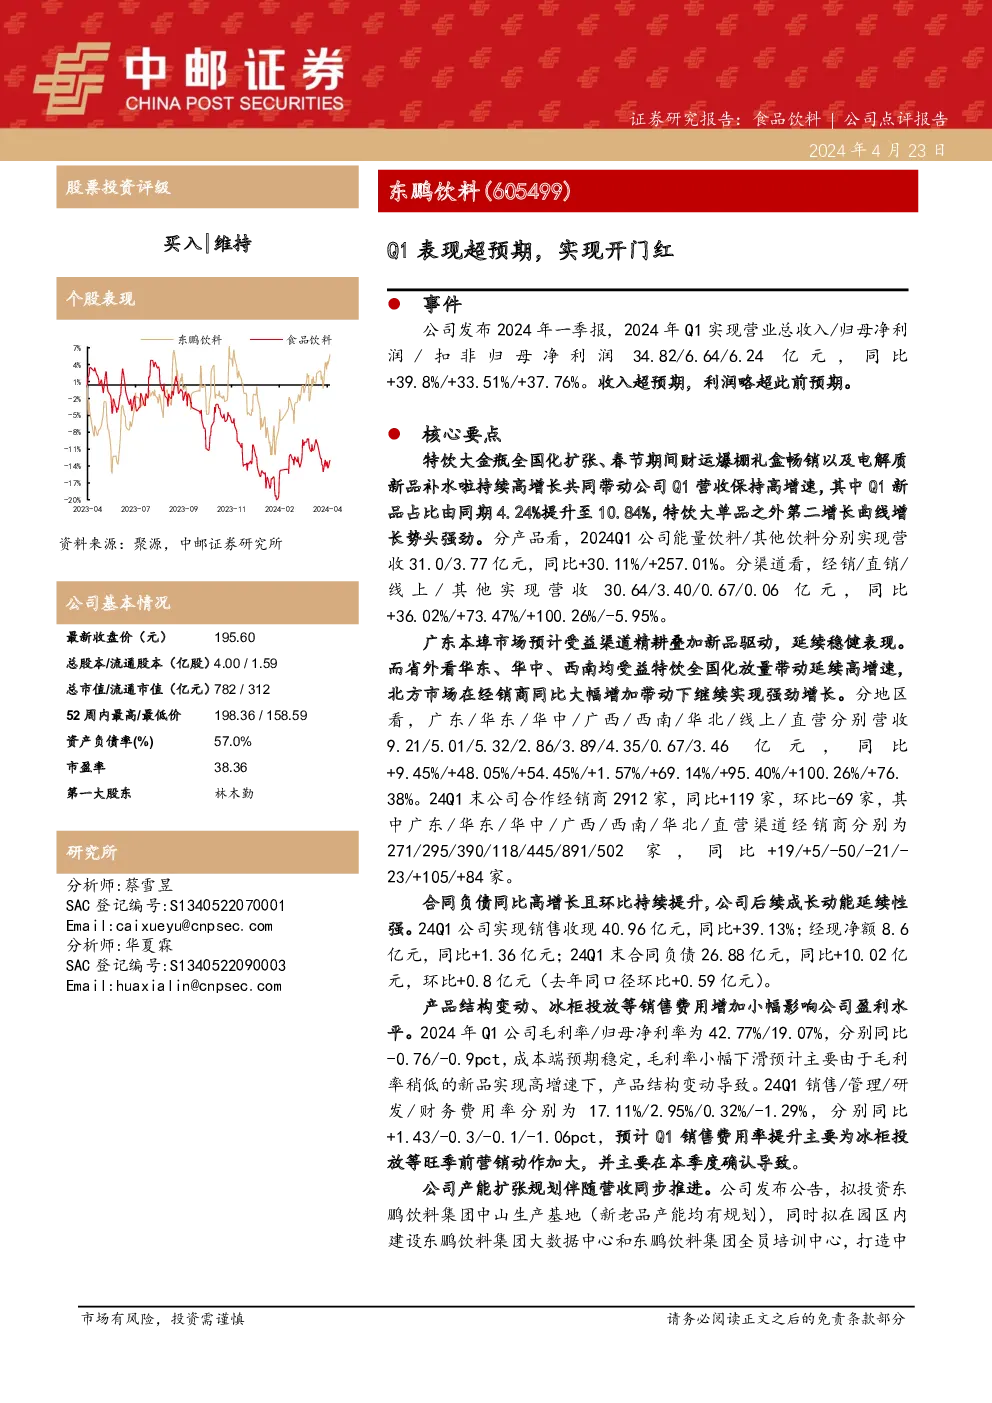
2024年一季度业绩概览
营收与利润增长
- 营业收入:公司2024年一季度实现营业总收入34.82亿元,同比增长39.8%。
- 净利润:归属于母公司股东的净利润为6.64亿元,同比增长33.51%;扣除非经常性损益后的净利润为6.24亿元,同比增长37.76%。营收与利润均超出市场预期。
增长动力分析
- 新品驱动:一季度新品占比从4.24%提升至10.84%,特饮大单品外的第二增长曲线展现出强劲的增长势头。
- 产品线:能量饮料实现营收31.0亿元,同比增长30.11%;其他饮料营收3.77亿元,同比增长257.01%。
- 渠道布局:经销渠道营收30.64亿元,同比增长36.02%;直销、线上及其他渠道营收分别为3.40亿元、0.67亿元和0.06亿元,分别增长73.47%、100.26%和-5.95%。
地区表现
- 广东:营收9.21亿元,同比增长9.45%。
- 华东、华中、西南地区营收分别为5.01亿元、5.32亿元、3.89亿元,分别增长48.05%、54.45%、69.14%。
- 华北、线上及直营渠道营收分别为4.35亿元、0.67亿元、3.46亿元,分别增长95.40%、100.26%、76.38%。
经销商网络
- 截至24Q1末,公司合作经销商总数为2912家,较去年同期增加119家,但环比减少69家。
- 地区经销商数量分布显示了广东、华东、华中、西南、华北等地的市场扩张态势。
合同负债与现金流
- 合同负债26.88亿元,同比增长10.02亿元,环比增长0.8亿元。
- 销售现金收入40.96亿元,同比增长39.13%;经营净现金流8.6亿元,同比增长1.36亿元。
成本与费用
- 毛利率为42.77%,同比下降0.76个百分点;净利率为19.07%,同比下降0.9个百分点。
- 销售、管理、研发、财务费用率分别为17.11%、2.95%、0.32%、-1.29%,分别同比变化1.43、-0.3、-0.1、-1.06个百分点。
产能扩张与投资计划
- 公司计划投资约25亿元用于中山生产基地扩建,包括新老品产能规划、大数据中心和培训中心建设。
- 预计这将支持公司的长期竞争力和营收增长。
投资建议与预测
- 预计2026年实现营收200.23亿元,同比增长15.77%;净利润36.96亿元,同比增长15.01%。
- EPS预计分别为6.36元、8.03元、9.24元,对应当前股价PE为31、24、21倍。
- 维持“买入”评级,看好公司竞争优势和未来发展潜力。
风险提示
- 原料成本波动、市场竞争加剧、天气影响户外消费、新品市场接受度、食品安全风险。