发现报告(www.fxbaogao.com)是金融圈都在用的专业研报平台,用户量特别大。我们致力于提供最全的研报数据,不管是宏观经济还是具体公司的财报,这里应有尽有,报告多到您看不完。凭借先进的技术和简洁的页面,我们帮您省去了大量筛选的时间,让获取关键信息变得轻而易举,绝对是您投资路上的好帮手。
报告总结
公司业绩概览
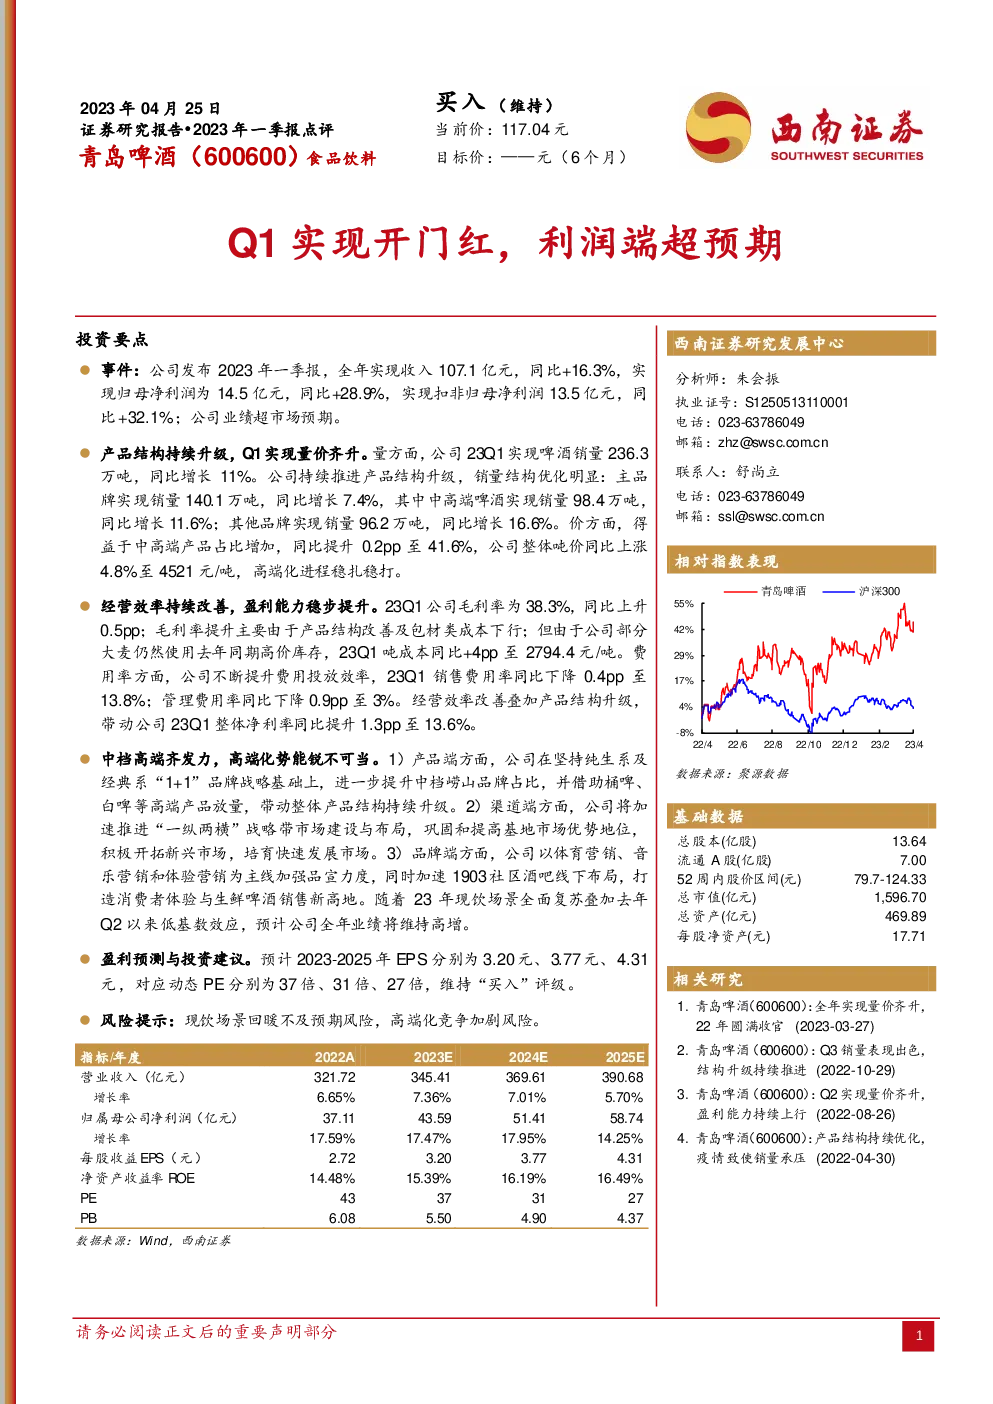
- 2023年一季度,公司实现了总收入107.1亿元,同比增长16.3%,归母净利润14.5亿元,同比增长28.9%,扣非归母净利润13.5亿元,同比增长32.1%。
- 产品结构优化:在销量方面,啤酒总销量236.3万吨,增长11%,其中主品牌销量140.1万吨,中高端啤酒销量98.4万吨,分别增长7.4%和11.6%。其他品牌销量96.2万吨,增长16.6%。吨价方面,公司吨价4521元,同比增长4.8%,中高端产品占比41.6%,较上一年提升0.2个百分点。
经营效率与盈利能力
- 成本控制:2023年一季度吨成本2794.4元,同比增长4%,但毛利率提升至38.3%,主要得益于产品结构优化和包材成本下降。
- 费用管理:销售费用率降至13.8%,同比下降0.4个百分点,管理费用率降至3%,同比下降0.9个百分点。整体净利率同比提升1.3个百分点至13.6%,显示经营效率持续改善。
高端化策略与未来发展
- 产品结构升级:通过增加中高档产品的比重,以及推出桶啤、白啤等高端产品,推动整体产品结构升级。
- 市场布局:“一纵两横”战略市场建设与布局,旨在巩固和提高基地市场优势,同时积极开拓新兴市场,培育快速发展市场。
- 品牌推广:加强体育、音乐和体验营销,通过1903社区酒吧的线下布局,增强品牌形象和消费者互动。
预期与投资建议
- 盈利预测:预计2023-2025年的每股收益(EPS)分别为3.20元、3.77元、4.31元,对应动态市盈率分别为37倍、31倍、27倍。
- 评级与建议:基于上述分析,维持“买入”评级,认为公司业绩有望维持高增长态势。
风险提示
- 现饮场景回暖风险:若现饮场景复苏速度低于预期,可能影响公司业绩。
- 高端化竞争加剧风险:市场竞争激烈可能导致高端产品线的利润空间受到挤压。
结论
公司2023年一季度业绩表现超出市场预期,得益于产品结构的持续升级、经营效率的改善以及高端化的推进。未来,公司将继续通过优化产品组合、加强市场布局和品牌建设,以保持其在啤酒行业的竞争优势,并有望维持高增长态势。投资者应关注现饮场景回暖速度和高端化竞争加剧的风险。