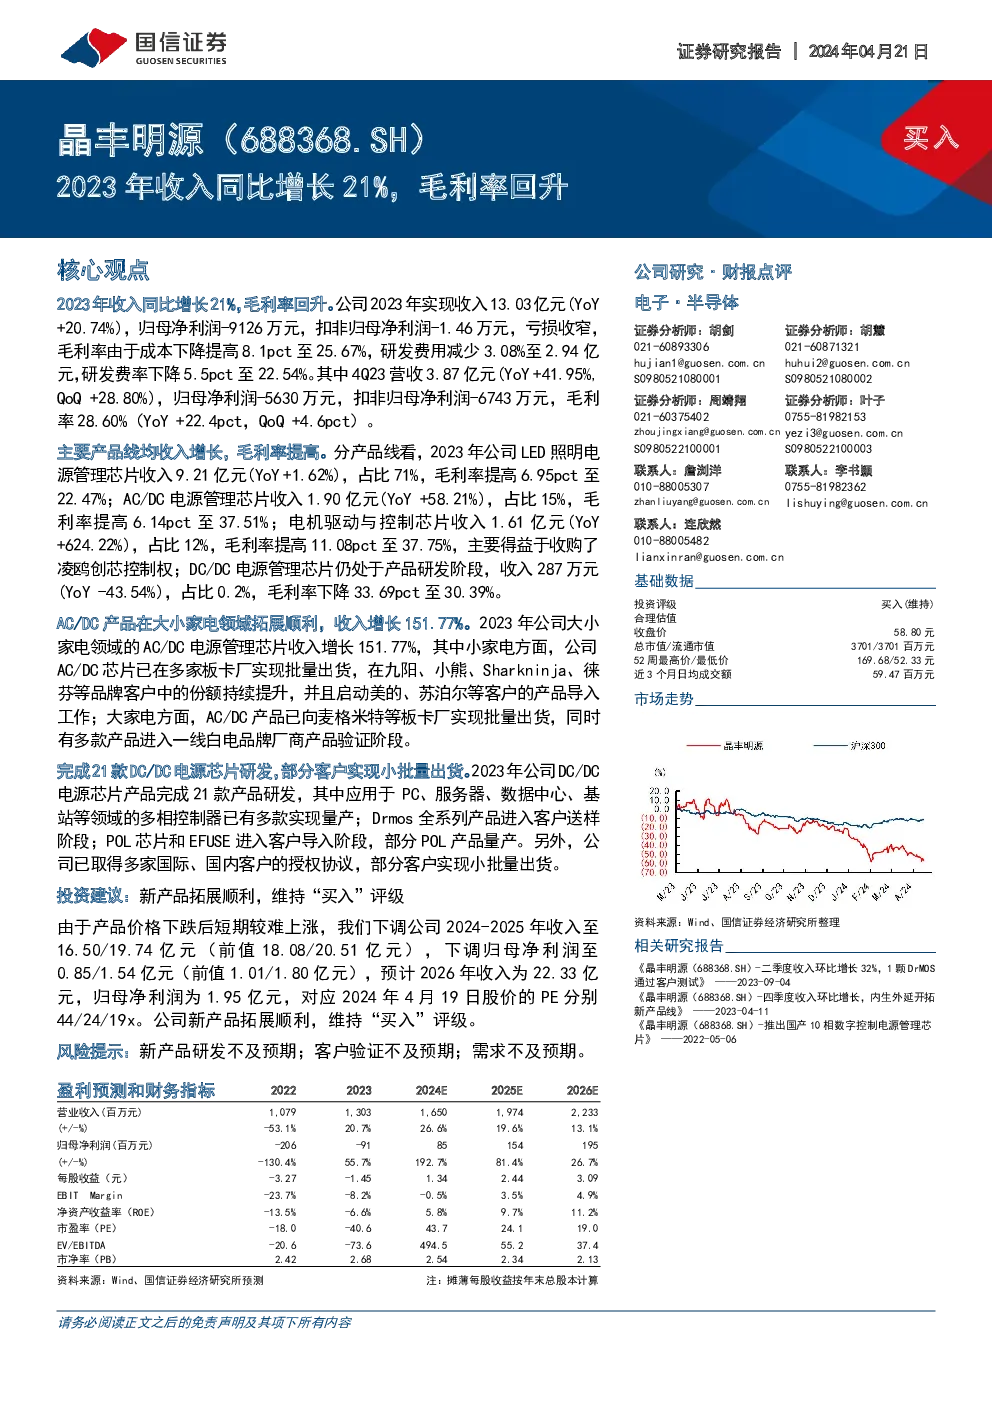
公司年度及季度业绩总结
主要业绩指标:
- 2023年总收入:13.03亿元,同比增长21%。
- 归母净利润:-9126万元,亏损较前一年有所收窄。
- 毛利率:25.67%,相比上一年提高8.1个百分点。
- 研发费用:2.94亿元,同比下降3.08%。
- 研发费率:22.54%,较上一年降低5.5个百分点。
季度业绩亮点:
- 第四季度:营收3.87亿元,同比增长41.95%,环比增长28.80%;归母净利润-5630万元,扣非归母净利润-6743万元;毛利率28.60%,同比提升22.4个百分点,环比增加4.6个百分点。
产品线表现:
- LED照明电源管理芯片:收入9.21亿元,占总收入71%,毛利率提升至22.47%。
- AC/DC电源管理芯片:收入1.90亿元,占比15%,毛利率提高至37.51%。
- 电机驱动与控制芯片:收入1.61亿元,占比12%,毛利率达37.75%。这一增长主要得益于收购凌鸥创芯的控制权。
- DC/DC电源管理芯片:收入287万元,占比0.2%,毛利率为30.39%,但整体占比相对较小。
新产品进展:
- AC/DC产品:在大小家电领域表现突出,全年收入增长151.77%。小家电市场,产品已实现批量出货,并在多个品牌如九阳、小熊、Sharkninja、徕芬以及美的、苏泊尔等的客户中市场份额持续提升。
- DC/DC电源芯片:完成21款产品的研发,其中多相控制器、Drmos全系列、POL芯片和EFUSE已进入客户送样和导入阶段,部分产品实现量产并获得国际和国内客户的授权协议。
投资建议:
- 预计公司新产品拓展顺利,维持“买入”评级。
- 考虑到产品价格下跌影响,调整了2024-2025年的收入预测至16.50亿元和19.74亿元,相应的归母净利润预测调整至0.85亿元和1.54亿元。
- 预计2026年收入将达到22.33亿元,归母净利润为1.95亿元。
- 相对于2024年4月19日股价的市盈率分别为44倍、24倍和19倍。
风险提示:
- 新产品研发风险:可能因研发进度不及预期导致的风险。
- 客户验证风险:产品在客户验证过程中可能遇到的不确定性。
- 市场需求风险:市场对产品的需求可能低于预期,影响销售和盈利。