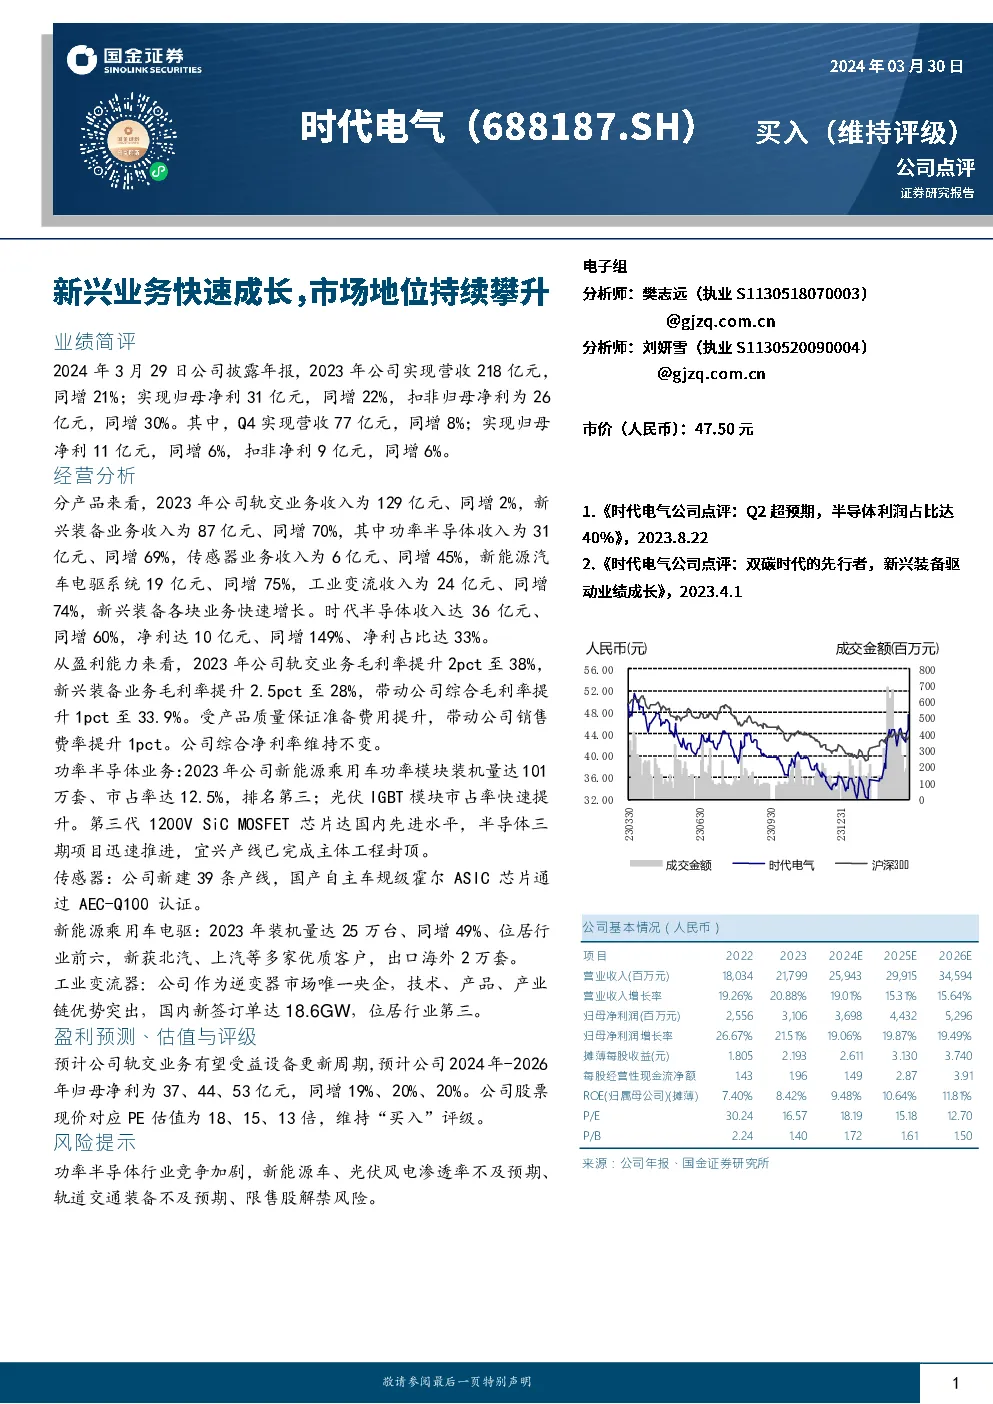
公司年度业绩简评
- 营收:全年实现营收218亿元,同比增长21%。
- 净利润:实现归母净利31亿元,同比增长22%;扣非归母净利26亿元,同比增长30%。
- 季度表现:第四季度营收77亿元,同比增长8%;净利润11亿元,同比增长6%;扣非净利9亿元,同比增长6%。
- 轨交业务:收入129亿元,增长2%。
- 新兴装备业务:收入87亿元,增长70%,其中功率半导体收入31亿元,增长69%;传感器业务收入6亿元,增长45%;新能源汽车电驱系统19亿元,增长75%。
- 工业变流器:收入24亿元,增长74%。
- 时代半导体:收入36亿元,增长60%,净利润10亿元,增长149%,净利占比达33%。
- 毛利率:整体毛利率提升1pct至33.9%,其中轨交业务提升2pct至38%,新兴装备业务提升2.5pct至28%。
- 销售费用率:提升1pct。
- 净利率:保持稳定。
- 功率半导体:新能源乘用车功率模块市占率为12.5%,市占率提升;第三代SiC MOSFET芯片达国内先进水平,项目推进迅速。
- 传感器:新建39条产线,获得AEC-Q100认证。
- 新能源乘用车电驱系统:装机量增长49%,新获优质客户。
- 工业变流器:国内新签订单18.6GW,市场排名第三。
- 盈利预测:预计2024-2026年归母净利分别为37亿、44亿、53亿,年复合增长率约19%。
- 估值与评级:PE估值为18、15、13倍,维持“买入”评级。
- 行业竞争加剧风险。
- 新能源车、光伏风电渗透率不及预期风险。
- 轨道交通装备业务不及预期风险。
- 限售股解禁风险。
- 营业收入:2022-2026年复合增长率约15.64%。
- 净利润:2022-2026年复合增长率约19.49%。
- 市盈率:2024年PE约为15.18倍。
- 市净率:2024年PB约为1.61倍。
-
股票表现:沪深300指数同期表现对比。
-
财务指标:
- 收入增长率:2022-2023年为20.88%。
- 净利润增长率:2022-2023年为21.51%。
- 每股收益:2022-2023年分别为2.193元、2.611元。
- 每股经营性现金流:2022-2023年分别为1.96元、1.49元。
- ROE:2022-2023年分别为8.42%、9.48%。
- 市盈率:2024年PE约为15.18倍。
- 市净率:2024年PB约为1.61倍。