豪能股份公司深度研究报告
公司概况与业务布局
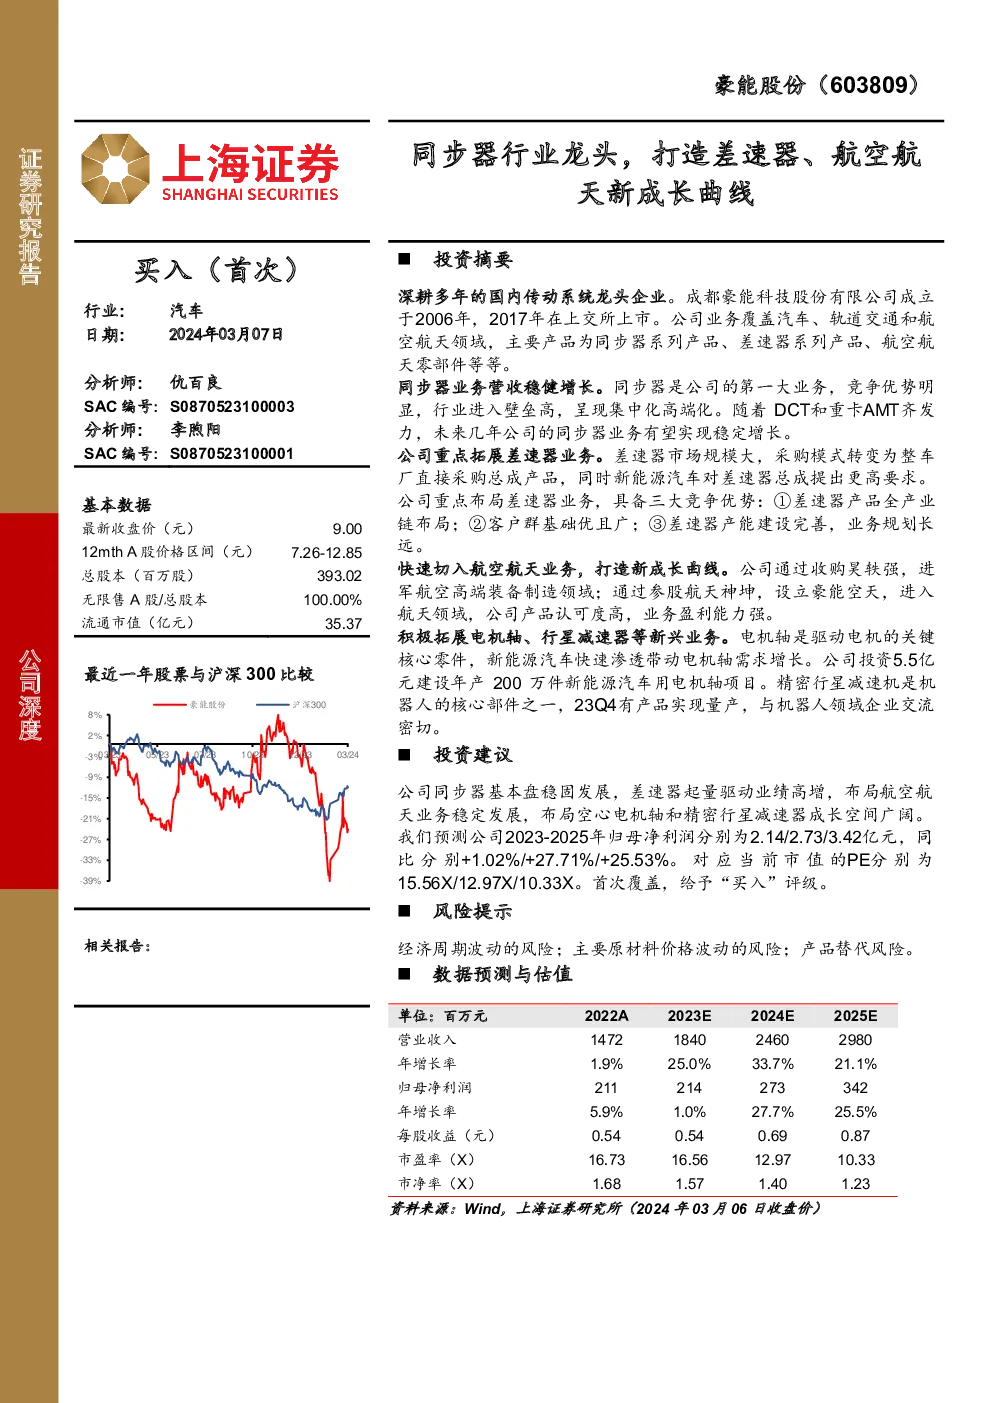
豪能股份,作为国内传动系统领域的龙头企业,成立于2006年并在2017年成功登陆上海证券交易所。公司业务范围涵盖汽车、轨道交通和航空航天领域,主要产品包括同步器系列产品、差速器系列产品、航空航天零部件等。
同步器业务的稳健增长
同步器作为公司的核心业务,展现出强劲的增长态势。得益于DCT(双离合器自动变速器)和重卡AMT(自动手动变速箱)的协同推进,未来几年同步器业务有望实现稳定的增长。
差速器业务的拓展与优势
差速器市场潜力巨大,公司正重点布局这一领域。差速器采购模式正从零部件组装转向整车厂直接采购总成产品,这一转变为传统Tier2供应商带来了新的发展机遇。同时,面对新能源汽车的高要求,公司具备显著的竞争优势:
- 全产业链布局:公司拥有从设计、开发到实验验证的全面能力,形成完整的差速器产业链,覆盖从模具设计到总成装配的各个环节。
- 广泛的客户基础:凭借与大众汽车集团等知名企业的长期合作关系,公司积累了强大的客户资源。
- 完善的产能建设:公司计划通过分阶段投资,逐步建立年产1000万套差速器总成的生产能力,目前已有一定规模的铸造和机加工能力。
航空航天业务的切入与成长
通过收购昊轶强和投资航天神坤,公司成功涉足航空航天领域,产品得到了市场的高度认可。公司产品在航空高端装备和航天领域均表现出色,成为新的增长点。
新兴业务的探索
公司积极拓展电机轴和精密行星减速器等新兴业务。电机轴作为驱动电机的关键部件,随着新能源汽车的普及,市场需求持续增长。公司已投资5.5亿元建设电机轴生产线,并计划于2023年底实现量产。此外,公司正在布局精密行星减速器业务,该产品是机器人领域的重要组成部分。
盈利预测与投资建议
基于公司业务的稳健增长和新兴业务的潜力,预计公司2023-2025年的归母净利润分别为2.14亿、2.73亿和3.42亿元,同比增长1.02%、27.71%和25.53%。对应当前市值的市盈率分别为15.56倍、12.97倍和10.33倍。首次覆盖,给予“买入”评级。
风险提示
经济周期波动、原材料价格波动以及产品替代风险是公司面临的潜在挑战。
结论
豪能股份凭借其在同步器、差速器、航空航天等领域的发展布局,以及在新兴业务上的积极探索,展现了强大的市场竞争力和持续增长潜力。投资建议关注公司未来在差速器、电机轴、精密行星减速器等领域的表现,以及其在航空航天领域的战略进展。