猜你想问
本周基金市场整体表现如何?
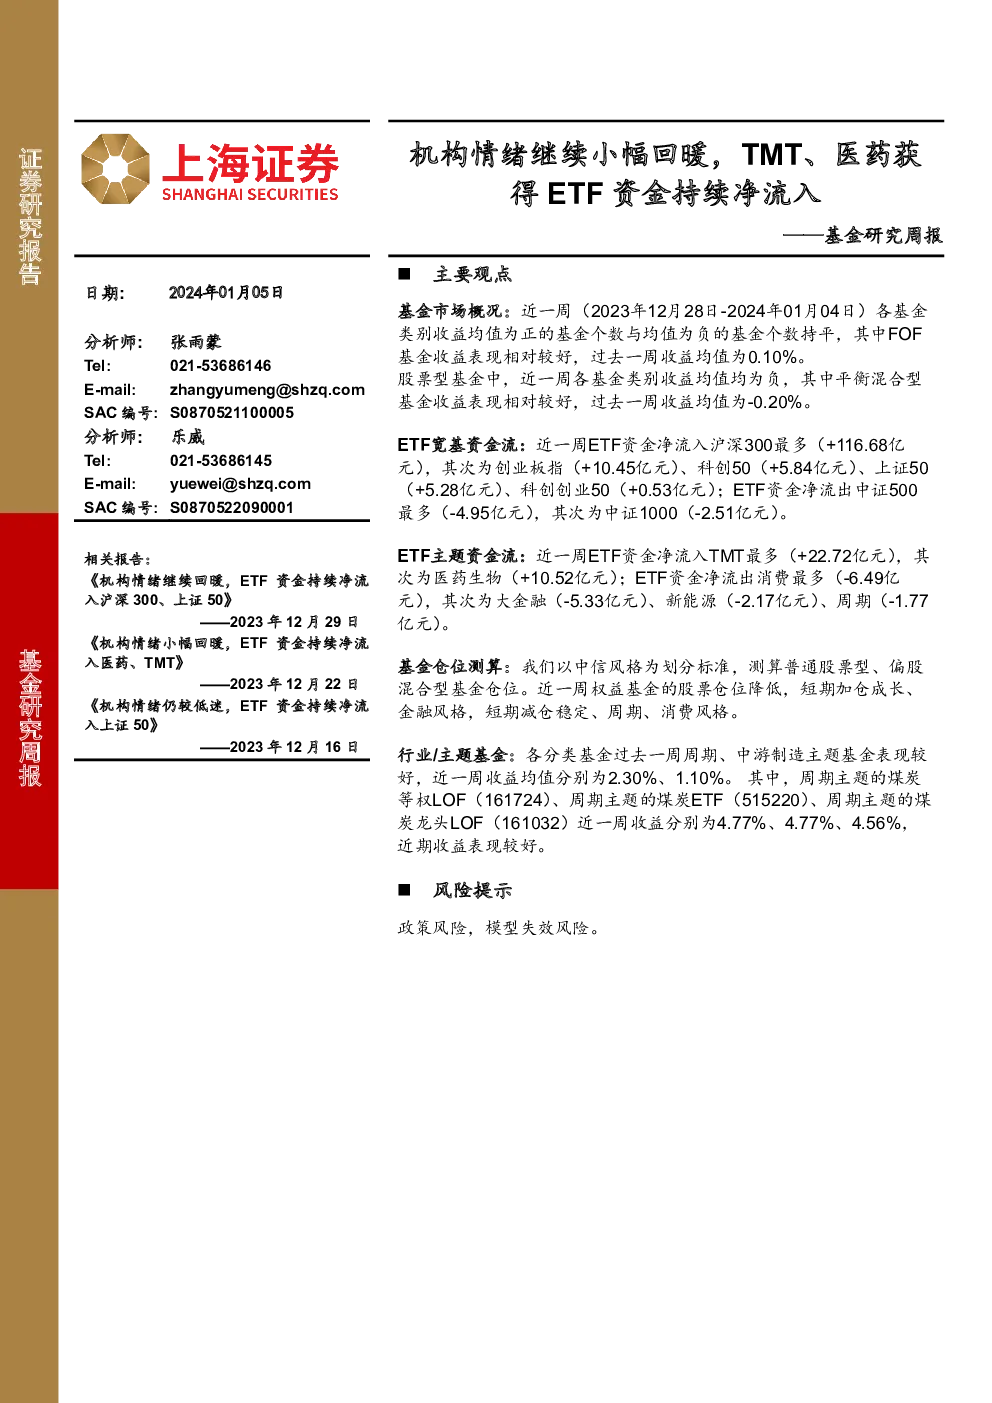
近一周各基金类别收益均值为正的基金个数与均值为负的基金个数持平。FOF基金收益表现相对较好,过去一周收益均值为0.10%。股票型基金中,各基金类别收益均值均为负,其中平衡混合型基金收益表现相对较好,过去一周收益均值为-0.20%。从各类基金收益率均值来看,FOF基金(0.10%)、货币市场型基金(0.03%)、债券型基金(0.01%)为正,另类投资基金(-0.11%)、股票型基金(-1.31%)、国际(QDII)基金(-1.71%)为负。
TMT和医药行业近期资金流向情况怎样?
近一周ETF资金净流入TMT最多(+22.72亿元),其次为医药生物(+10.52亿元)。在TMT领域,半导体(H30184)净流入8.91亿元,国证芯片(980017)净流入4.94亿元,CS人工智能(930713)净流入2.92亿元。这表明资金对科技和医药领域的关注度较高,尤其是半导体和人工智能方向。同时,消费行业ETF资金净流出最多(-6.49亿元),其次为大金融(-5.33亿元)、新能源(-2.17亿元)、周期(-1.77亿元)。
报告主要分析了哪些投资方向?
报告重点分析了基金市场概况、ETF资金流、基金仓位测算、行业/主题基金表现以及风险提示。在ETF资金流方面,宽基ETF资金净流入沪深300最多(+116.68亿元),其次为创业板指(+10.45亿元)、科创50(+5.84亿元)、上证50(+5.28亿元)。主题ETF资金流显示TMT和医药生物获得净流入,而消费、大金融、新能源、周期则出现资金净流出。在基金仓位方面,权益基金股票仓位降低,但加仓成长和金融板块,减仓稳定、周期和消费板块。
当前市场存在哪些主要特征?
当前市场主要特征表现为机构情绪小幅回暖,资金持续流入TMT和医药行业。从基金收益来看,FOF基金表现相对较好,而股票型基金整体收益为负。ETF资金流方面,沪深300、创业板指、科创50等宽基ETF获得资金净流入,TMT和医药生物主题ETF表现突出。同时,权益基金仓位调整显示对成长和金融板块的偏好,对周期和消费板块的减持。市场整体呈现结构性机会,但风险因素仍需关注。
本报告有哪些需要注意的风险点?
本报告提示的主要风险点包括政策风险和模型失效风险。政策风险可能涉及监管政策变动对市场资金流向和行业表现产生影响,需要持续关注相关政策动态。模型失效风险则指报告分析所依赖的模型可能存在局限性或偏差,其结论仅供参考,不构成投资建议。投资者在决策时应结合自身风险承受能力,并关注市场变化,谨慎评估潜在风险。