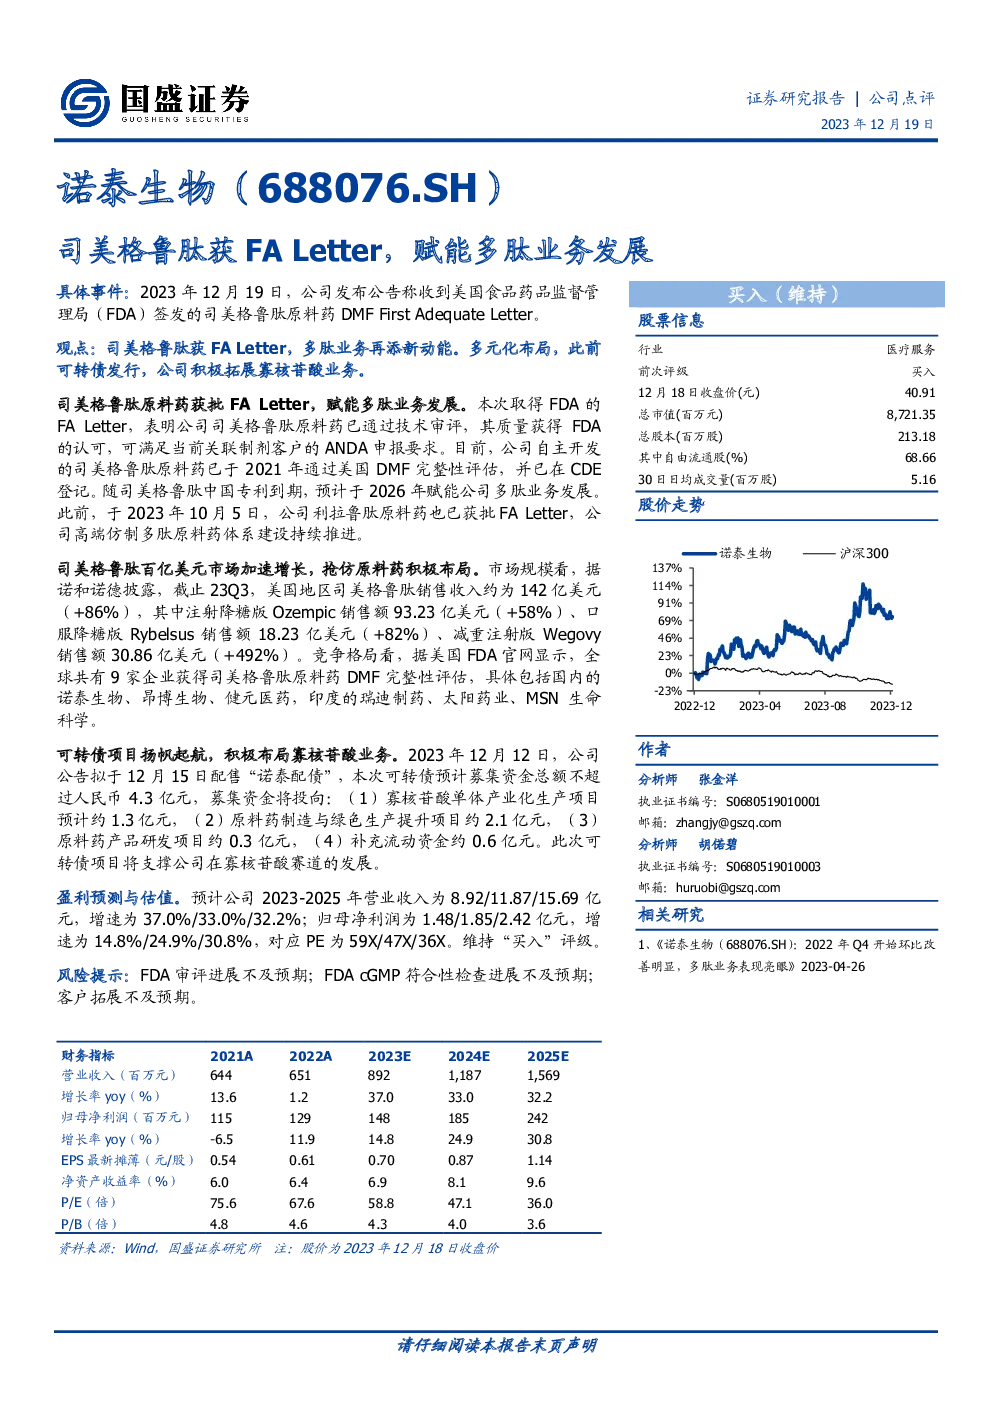
司美格鲁肽原料药获FALetter,多肽业务迎来新机遇
主要事件概述:
- 司美格鲁肽原料药获FALetter:2023年12月19日,公司宣布收到美国食品药品监督管理局(FDA)关于司美格鲁肽原料药的FALetter。这一批准标志着司美格鲁肽原料药的技术审评已通过,其质量获得了FDA的认可,为公司多肽业务的发展注入了新的动力。
多肽业务亮点:
- 多元化战略布局:公司通过发行可转换债券,积极拓展寡核苷酸业务领域,展示了其在生物制药领域的多元化战略。
- 司美格鲁肽市场增长:司美格鲁肽产品在全球市场展现出强劲的增长势头,尤其是在美国市场,其销售收入显著提升,显示出了巨大的市场潜力。
市场竞争分析:
- 竞争格局:全球共有9家企业获得了司美格鲁肽原料药的DMF完整性评估,其中包括中国的诺泰生物、昂博生物、健元医药等企业,这反映了该市场的竞争激烈性和多样性。
- 市场潜力:随着司美格鲁肽中国专利到期(预计2026年),预计其对公司的多肽业务将产生重大影响,为公司带来新的增长点。
可转债项目启动:
- 资金募集:公司计划通过可转债项目募集4.3亿元,资金主要用于寡核苷酸单体产业化、原料药制造与绿色生产提升、原料药产品研发及补充流动资金,以支持其在寡核苷酸领域的扩张。
财务预测与估值:
- 营收与利润预测:预计2023-2025年的营业收入分别为8.92亿、11.87亿、15.69亿元,复合年增长率(CAGR)为37.0%、33.0%、32.2%;归母净利润分别增长至1.48亿、1.85亿、2.42亿,复合年增长率为14.8%、24.9%、30.8%。
- 估值:基于当前的财务预测,公司的市盈率(PE)分别为59倍、47倍、36倍,维持“买入”评级。
风险提示:
- 监管风险:FDA审评进展和cGMP符合性检查的不确定性可能影响业务进展。
- 市场风险:客户拓展不足可能限制业务增长。
结论:
公司通过获得司美格鲁肽原料药的FALetter,进一步巩固了其在多肽业务领域的地位,同时通过可转债项目的启动,展示了其在寡核苷酸业务领域的野心和决心。随着市场潜力的释放和财务预测的积极表现,公司有望在未来几年实现稳健增长,但同时也面临着来自监管和市场的多重挑战。