当前位置:首页
/
公司研究
/
报告详情
公司动态与业务展望
主要事件与成就:
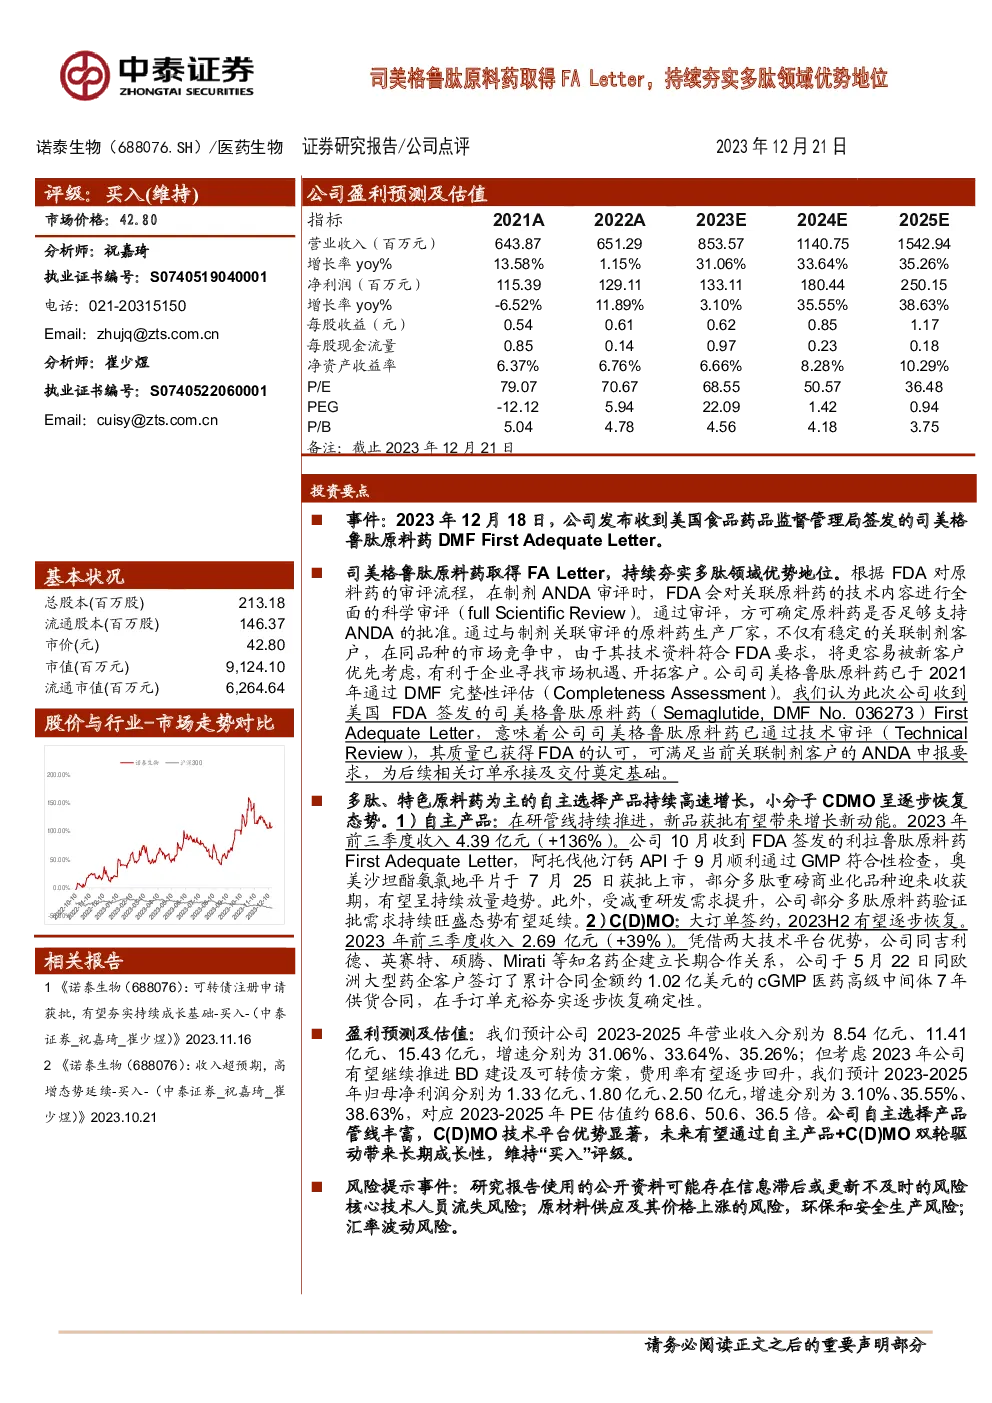
司美格鲁肽原料药取得FALetter :公司近期收到了美国食品药品监督管理局(FDA)关于司美格鲁肽原料药的首份充分性信函(First Adequate Letter)。这一成就标志着公司司美格鲁肽原料药已经通过技术审评,质量得到FDA认可,能够支持关联制剂客户的ANDA(Abbreviated New Drug Application)申请。
业务亮点与增长动力:
自主产品线 :公司拥有丰富的产品管线,包括正在进行的临床试验、新产品的获批,如利拉鲁肽原料药、阿托伐他汀钙API、奥美沙坦酯氨氯地平片等,展现了公司强大的研发能力与产品商业化潜力。CDMO服务 :公司与多家国际知名药企建立了稳定的合作关系,包括吉利德、英赛特、硕腾、Mirati等,大订单签约显示CDMO(Contract Development and Manufacturing Organization)业务正逐步恢复并呈现积极态势。产能与订单管理 :公司正在大规模扩充产能,并已签订总价值约1.02亿美元的cGMP医药高级中间体7年供货合同,表明在手订单充裕,为公司未来业绩提供了确定性。
财务预测与估值:
营收预测 :预计公司2023-2025年的营业收入分别增长至8.54亿元、11.41亿元、15.43亿元,复合年增长率(CAGR)约为31.06%。净利润预测 :同期归母净利润预计分别为1.33亿元、1.80亿元、2.50亿元,CAGR约为35.55%至38.63%。估值 :基于当前业绩预测,对应的2023-2025年市盈率(PE)分别为约68.6、50.6、36.5倍。考虑到公司的产品管线丰富、CDMO技术平台优势显著,维持“买入”评级。
风险提示:
信息更新风险 :报告所引用的公开资料可能存在信息滞后或更新不及时的风险。产能提升风险 :公司快速扩张产能可能面临实际投放不及预期的风险。核心人员流失风险 :随着行业竞争加剧,公司面临核心技术人员流失的潜在风险。新药研发风险 :新药研发过程中的不确定性,包括项目进度、市场竞争等。毛利率风险 :随着公司规模扩大,若无法保持技术优势,可能导致毛利率下滑。汇率波动风险 :依赖海外市场的公司面临汇率变动带来的财务风险。原材料供应与价格风险 :原材料市场供需变化可能影响生产成本与产品质量。环保与安全风险 :随着业务扩展,环保与安全生产压力增加,存在潜在风险。可转债发行风险 :可转债发行可能面临时间与规模不及预期的风险。