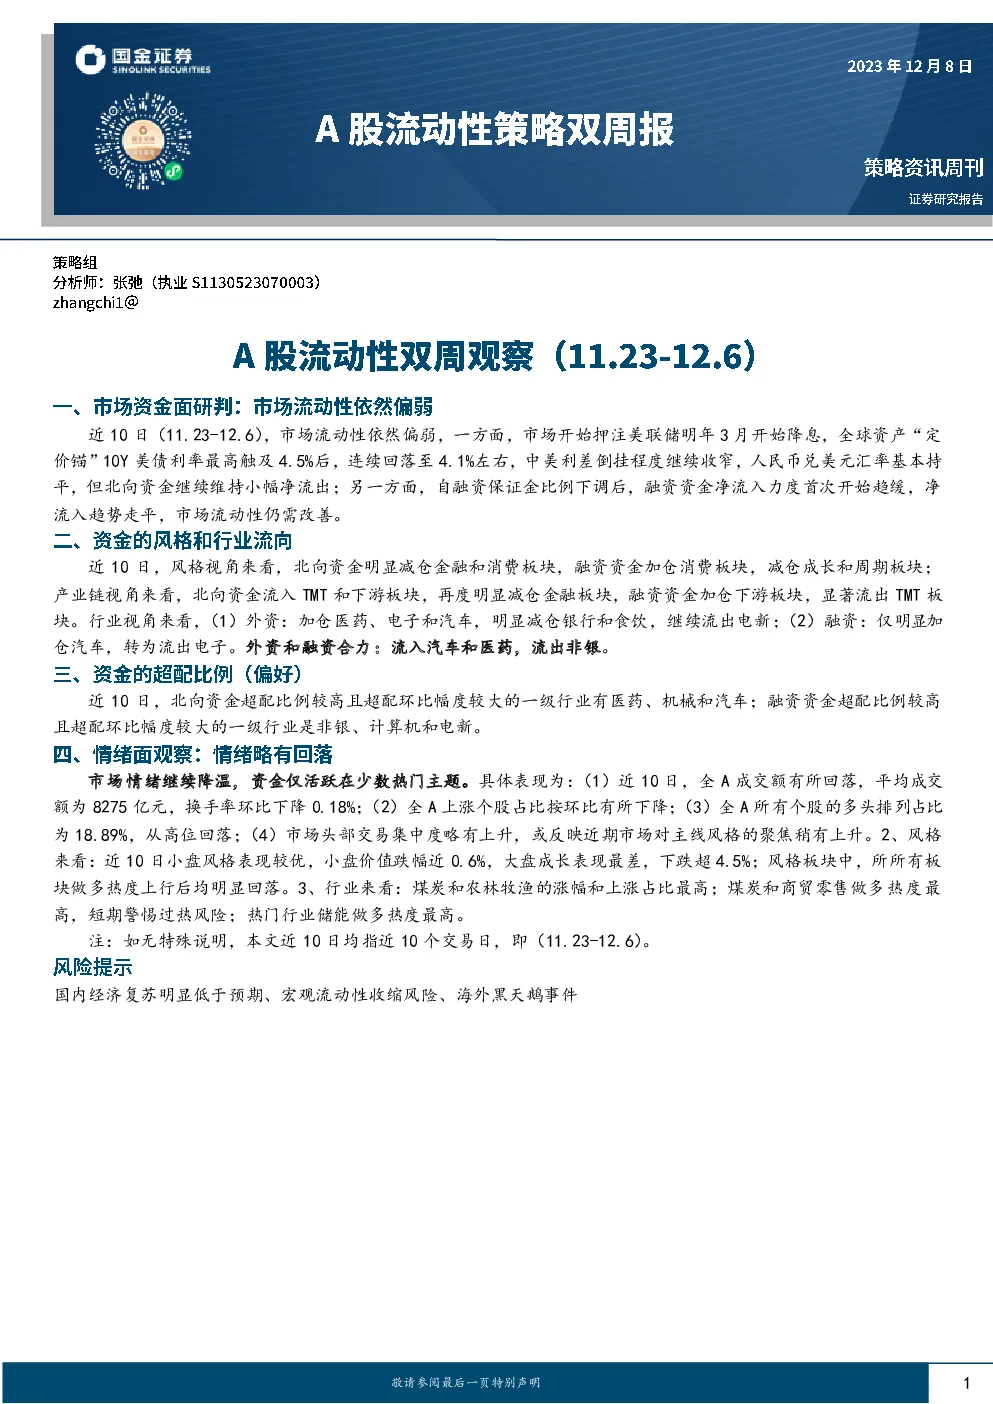
近10日(11.23-12.6),市场流动性呈现以下特点:
-
市场情绪与资金流动:市场流动性仍然偏弱,主要体现在:
- 北向资金:尽管开始押注美联储可能于明年3月降息,导致全球资产“定价锚”10Y美债利率从4.5%降至4.1%,中美利差倒挂程度有所收窄,人民币兑美元汇率基本持平,但北向资金仍维持了小幅净流出的趋势。
- 融资资金:自融资保证金比例调整后,融资资金净流入力度首次趋缓,净流入趋势走平。场内基金的净流入也呈小幅上行趋势,但整体市场流动性仍需进一步改善。
-
资金风格流向:
- 北向资金:主要流向了消费板块、TMT和下游板块,同时继续减仓金融和成长板块。在特定时间段内,北向资金显著流入医药、电子和汽车领域,同时继续流出新能源领域。
- 融资资金:资金主要流向消费板块,转而流出成长和TMT板块。在特定时间段内,融资资金仅明显加仓汽车领域,转而从电子领域撤出。
-
资金行业流向:
- 外资:加仓医药、电子和汽车,减仓银行和食品饮料,继续减持新能源领域。
- 融资资金:仅明显加仓汽车,转为流出电子领域。
-
行业超配比例:
- 外资:超配比例较高的行业包括医药、机械和汽车,超配幅度较大。
- 融资资金:超配比例较高的行业包括非银、计算机和新能源,同样超配幅度较大。
-
市场情绪观察:
- 成交量:全A成交额有所下降,平均成交额为8275亿元,换手率环比下降0.18%。
- 涨跌比:全A上涨个股占比按环比有所下降。
- 多头排列:全A做多热度高位下滑,消费板块做多热度最高。
- 净新高占比:医药板块表现最好。
- 成交额集中度:头部交易集中度略有上升。
- 行业轮动:行业轮动速度在短期内先降后升。
总体而言,市场流动性仍较为疲软,北向资金和融资资金的净流入力度均有所减缓,市场情绪继续降温,资金主要集中在少数热门主题。值得注意的是,市场对经济复苏的预期以及全球货币政策的不确定性,使得市场流动性改善进程仍需时间。