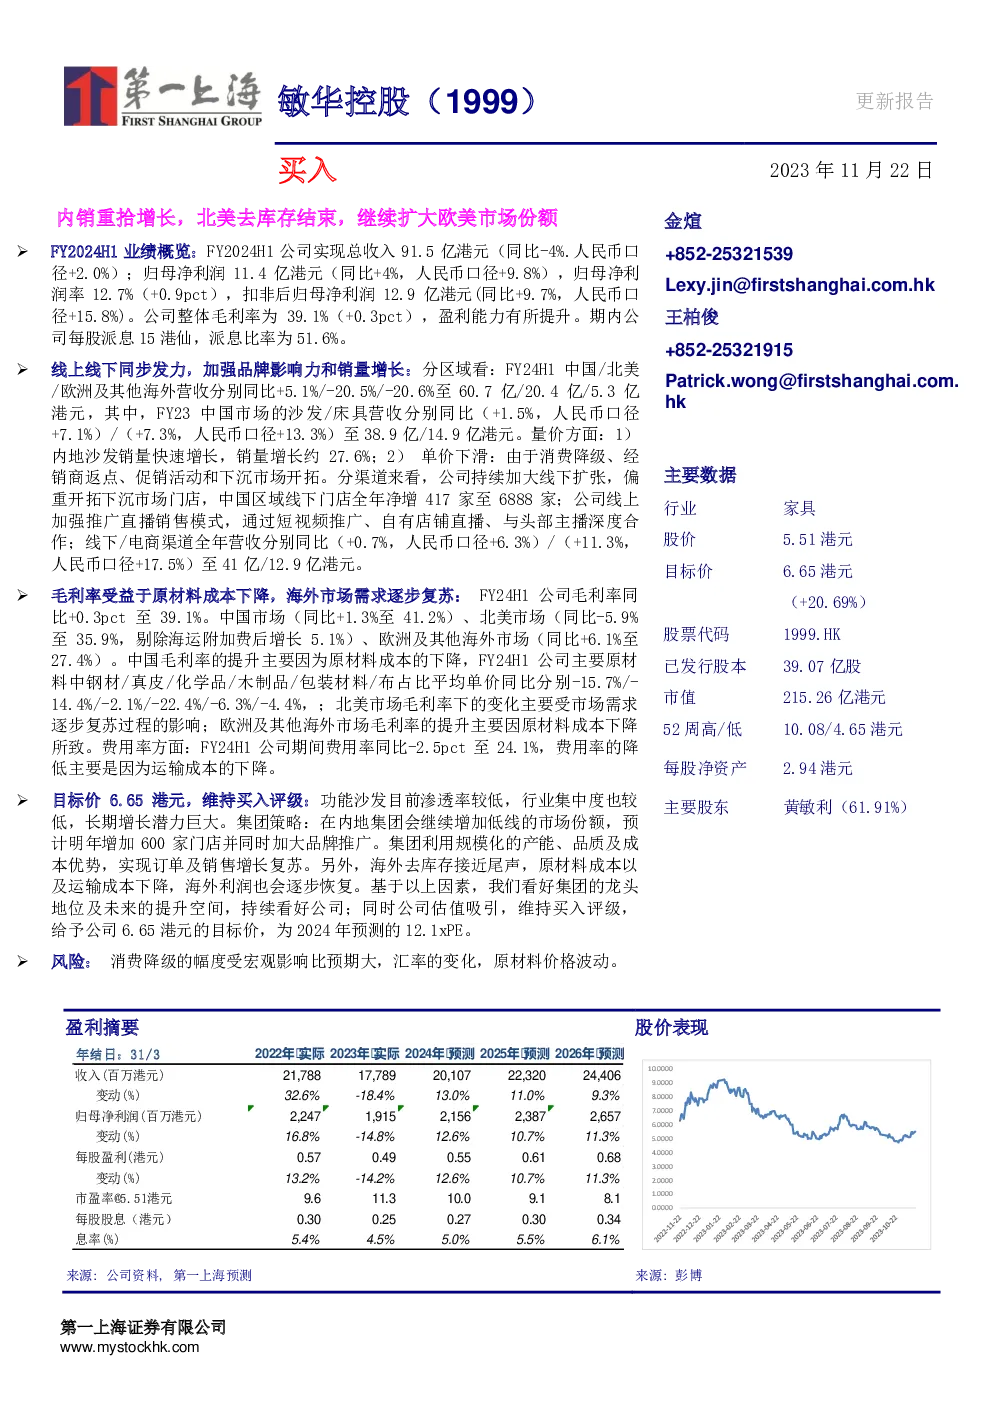
敏华控股是一家主要从事家具生产的公司,近期报告对其进行了更新。以下是基于报告内容的关键信息总结:
股价与市值
- 股价:当前股价为5.51港元。
- 目标价:目标价为6.65港元,较当前股价有20.69%的增长空间。
主要数据
- 行业:家具制造。
- 股票代码:1999.HK。
- 已发行股本:39.07亿股。
- 市值:215.26亿港元。
- 52周高/低:10.08港元至4.65港元。
- 每股净资产:2.94港元。
- 主要股东:黄敏利持股61.91%。
业务表现
- 收入预测:预计未来几年收入将呈现增长趋势,具体如下:
- 2023年:约17789百万港元。
- 2024年:约20107百万港元。
- 2025年:约22320百万港元。
- 2026年:约24406百万港元。
- 净利润预测:同样呈现增长趋势,具体如下:
- 2023年:约1915百万港元。
- 2024年:约2156百万港元。
- 2025年:约2387百万港元。
- 2026年:约2657百万港元。
- 每股盈利预测:随着收入和净利润的增加,每股盈利也将增长,具体如下:
- 2023年:约0.49港元。
- 2024年:约0.55港元。
- 2025年:约0.61港元。
- 2026年:约0.68港元。
市场表现与战略
- 内销增长:内销业务重拾增长势头,特别是在中国市场的沙发和床具销售。
- 品牌与渠道:通过线上线下双轨并行,加强品牌影响力和销量增长。线上渠道通过直播销售模式提升销售额,线下渠道则侧重于开拓下沉市场门店。
- 成本控制与效率提升:受益于原材料成本下降和运输成本的降低,公司的毛利率有所提升,同时费用率降低,增强了盈利能力。
投资评价
- 目标价与评级:基于对公司长期增长潜力的看好,给予6.65港元的目标价,对应2024年的PE约为12.1倍,维持买入评级。
风险因素
- 宏观经济影响:消费降级的幅度可能超过预期。
- 汇率波动:外汇汇率的变化可能影响公司的经营业绩。
- 原材料价格波动:原材料价格的不稳定可能影响生产成本和利润率。
结论
敏华控股在面对内外部挑战的同时,展现出稳健的增长趋势和良好的盈利能力。通过持续优化运营、加强品牌建设以及有效管理成本,公司有望在未来保持竞争力和增长。然而,投资者仍需关注宏观经济环境、汇率变动和原材料价格波动等风险因素。