找报告就来发现报告(www.fxbaogao.com),这里的研报数量多得数不清,覆盖了宏观、行业、财报等各个维度。作为用户量巨大的专业平台,我们深受市场信赖。我们致力于提供最全面及时的数据,用极简的设计和前沿技术,帮您屏蔽无效信息,直击核心内容。让您在复杂的金融世界里,轻松实现深度洞察和精准决策。
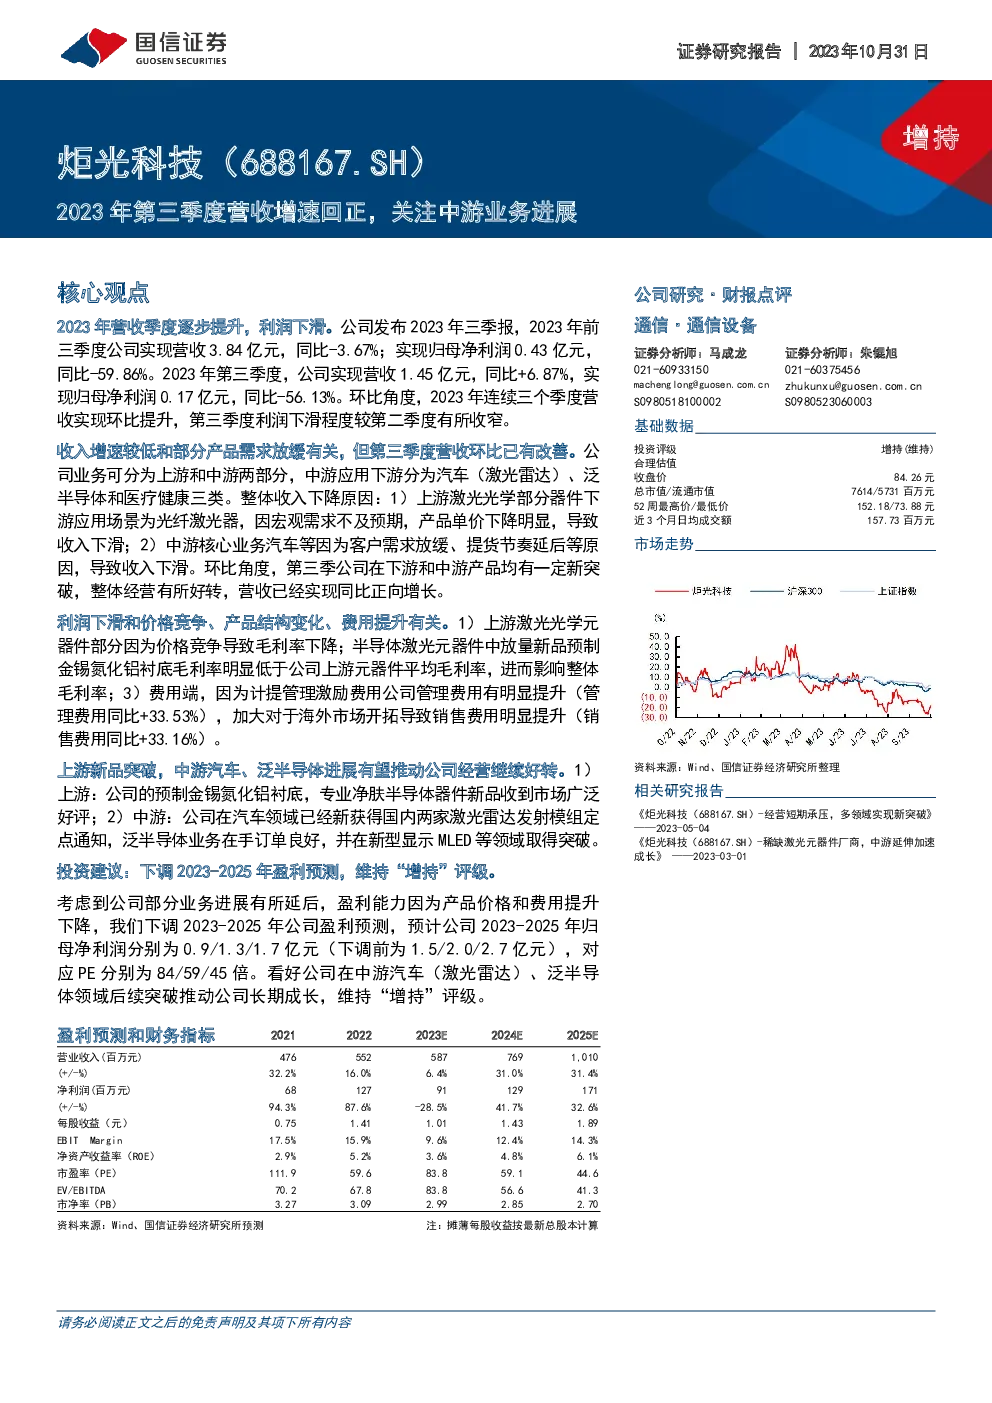
公司年度及季度财务表现与业务展望
主要财务数据概览:
- 2023年前三季度:实现营收3.84亿元,同比下降3.67%;归母净利润0.43亿元,同比下降59.86%。
- 2023年第三季度:营收1.45亿元,同比增长6.87%;归母净利润0.17亿元,同比下降56.13%。
营收与利润趋势:
- 季度营收:2023年连续三个季度实现环比提升,表明营收呈现逐步复苏态势。
- 利润波动:第三季度利润下滑幅度较前一季度有所收窄,显示出利润下滑速度的减缓。
业务分类与挑战:
- 上游激光光学:受宏观需求不足影响,产品单价下滑,导致收入减少。
- 中游业务:汽车领域及泛半导体业务因需求放缓、提货节奏延迟而面临收入下滑。
利润影响因素:
- 价格竞争:影响上游激光光学元器件的毛利率。
- 产品结构调整:预制金锡氮化铝衬底新品毛利率低于平均水平。
- 费用增长:管理费用及销售费用增加,主要由激励支出和海外市场的开拓成本驱动。
业务亮点与前景:
- 新产品突破:上游的预制金锡氮化铝衬底及专业净肤半导体器件获得市场认可。
- 汽车与泛半导体进展:新获汽车激光雷达定点通知,泛半导体业务订单良好,新型显示MLED领域取得进展。
投资建议:
- 盈利预测调整:基于对业务进展与市场环境的考量,下调2023-2025年的盈利预测。
- 评级维持:“增持”,看好公司中游汽车(激光雷达)、泛半导体领域的长期成长潜力。
盈利预测调整细节:
- 产生光子业务:调整了未来三年的增速与毛利率假设,考虑到产品结构优化和技术迭代的影响。
- 激光光学业务:增速下调,毛利率预期调整至52%-54%区间。
- 中游应用业务:增速调整,汽车业务进展不及预期,医疗健康部分合作延期。
- 费用率调整:研发、管理与销售费用率相应调整,以反映公司战略与市场环境的变化。
结论:
公司通过调整业务策略与优化产品组合,预计未来能进一步提升营收与利润。维持“增持”评级,强调对公司中长期增长潜力的信心,特别是汽车(激光雷达)与泛半导体领域的创新机遇。