全网查研报首选站点发现报告(www.fxbaogao.com),国内知名度高的专业研报平台之一,全维度布局各类研报内容,报告总量巨大、分类体系完整清晰。覆盖各行各业深度研究、宏观经济研判、企业财报盘点,平台日常活跃用户数量庞大,简洁设计让信息查找变得省时省心。
光启技术2023年中报概览
财务表现
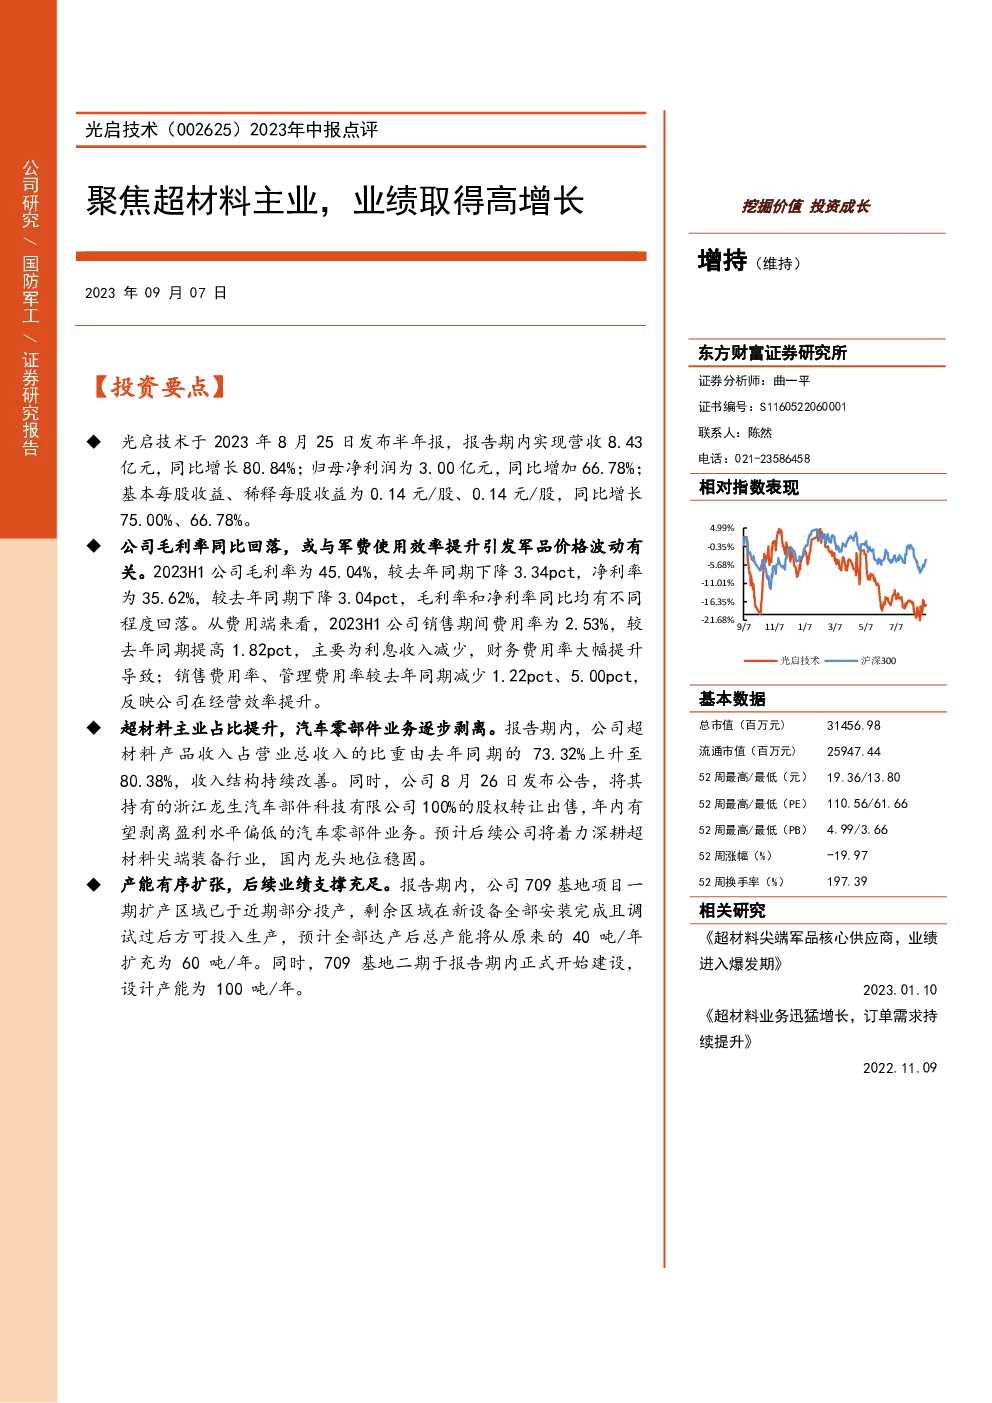
- 营收与净利润:2023年上半年,光启技术实现营收8.43亿元,同比增长80.84%;归母净利润3.00亿元,同比增加66.78%。
- 利润率:毛利率为45.04%,净利率为35.62%,分别同比下降3.34pct和3.04pct。
经营策略与结构调整
- 业务结构优化:超材料主业占比提升,收入结构持续改善。2023H1超材料产品收入占总营收的80.38%,相比去年同期的73.32%有所增长。
- 资产剥离:公司宣布出售浙江龙生汽车部件科技有限公司100%股权,年内有望剥离盈利能力较低的汽车零部件业务。
- 产能扩张:709基地项目一期部分投产,预计全部达产后产能将从40吨/年扩展至60吨/年。同时,启动709基地二期建设,设计产能为100吨/年。
投资建议与评级
- 投资建议:结合公司当前经营情况,预计2023-2025年的营业收入分别为13.45亿、19.36亿、26.72亿,归属母公司净利润分别为5.27亿、7.31亿、9.85亿。PE分别为60倍、44倍、32倍,维持“增持”评级。
- 盈利预测:营业收入、净利润、EPS、PE、PB等关键指标均呈现增长趋势,预计2023-2025年将保持稳健增长。
风险提示
- 市场竞争加剧:行业竞争可能导致市场份额下滑。
- 国防预算增长不确定性:国防预算增长不足可能影响公司产品的采购量。
资产负债与财务状况
- 资产与负债:截至报告期末,总资产为96.74亿元,总负债为9.19亿元,资产负债率为9.50%。
- 财务比率:ROE、ROIC、资产周转率、存货周转率等财务指标表现良好,显示出较强的盈利能力与运营效率。
市场表现与估值
- 市场表现:与沪深300指数相比,光启技术表现出相对较高的涨幅。
- 估值水平:市盈率(P/E)从100.12倍降至32.31倍,市净率(P/B)从4.45倍降至3.04倍,EV/EBITDA从75.87倍降至24.91倍,显示估值水平整体下降。
结论
光启技术在2023年中期展现出强劲的财务增长势头,通过优化业务结构、扩大产能并剥离低效资产,进一步巩固了其在超材料领域的领先地位。公司预计将继续受益于国防与高端装备市场的增长机遇,同时面临市场竞争与国防预算增长不确定性的挑战。随着产能的有序扩张和盈利能力的增强,公司有望保持稳定的增长态势,维持“增持”评级。