公司手术机器人业务概览与未来展望
主要财务表现
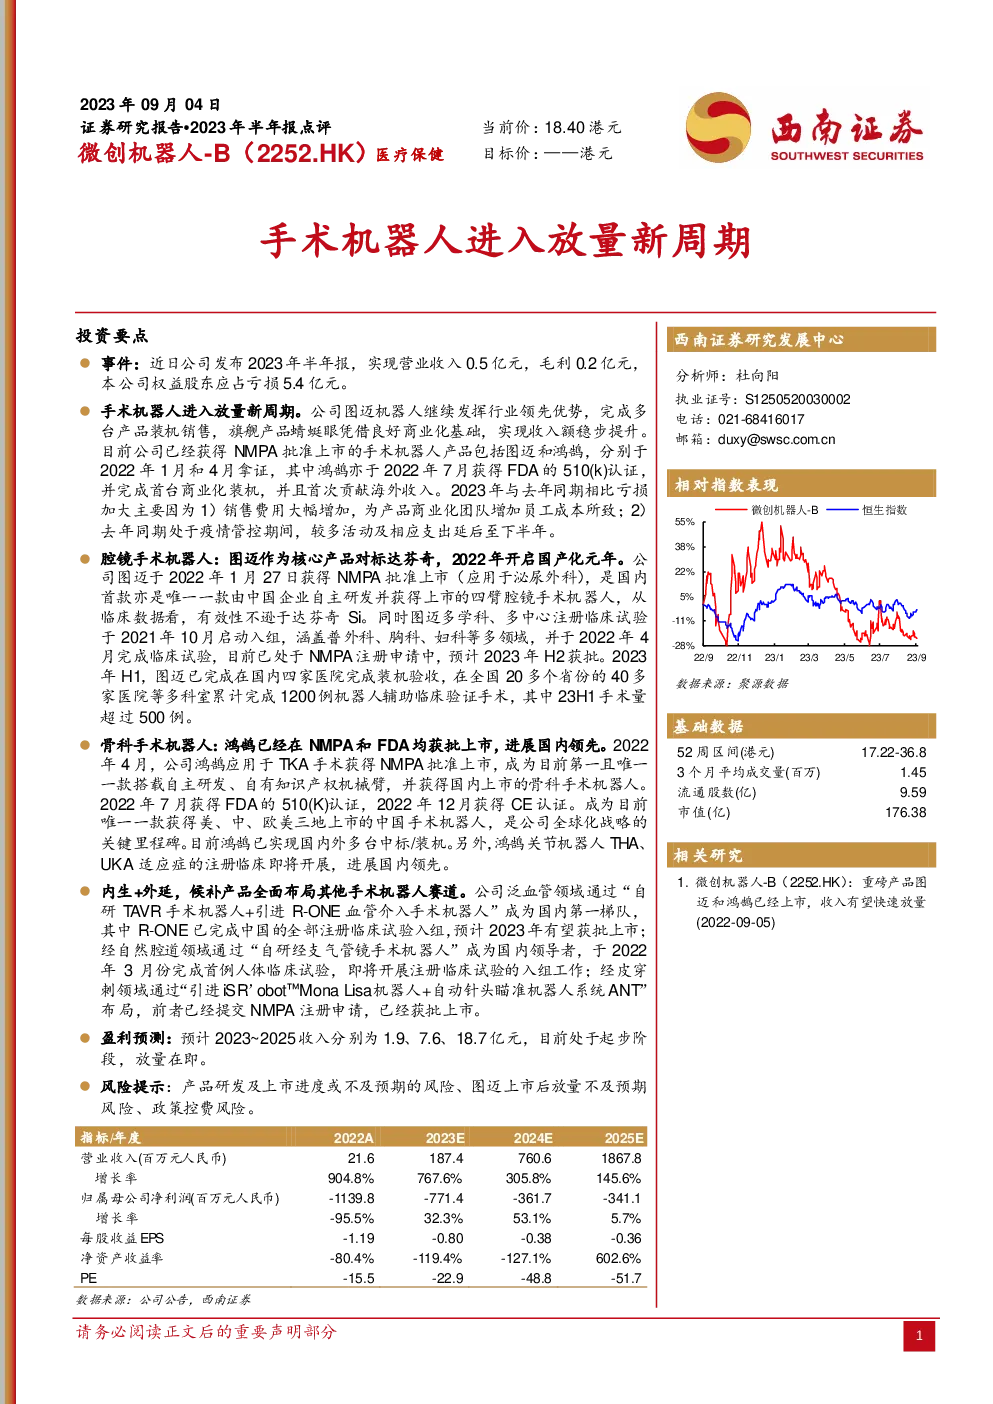
- 半年报表现:公司2023年半年报显示,营业收入达到0.5亿元,毛利为0.2亿元,但权益股东应占亏损为5.4亿元。
产品与市场动态
- 手术机器人:公司主打产品包括图迈和鸿鹄手术机器人。图迈在2022年1月获NMPA批准上市,应用于泌尿外科,是国内首款自主研发的四臂腔镜手术机器人,临床数据显示其效果优于达芬奇Si。鸿鹄则已在NMPA和FDA获得批准,成为首款获得全球三大市场认证的中国手术机器人。
- 市场拓展:图迈机器人已在国内多家医院装机验收,累计完成1200例机器人辅助手术,其中2023年上半年手术量超过500例。鸿鹄机器人则已完成国内外多台中标/装机,正在筹备更多适应症的注册临床试验。
- 产品线布局:公司正通过内生增长和外延扩张策略布局其他手术机器人赛道,包括泛血管领域的TAVR手术机器人和R-ONE血管介入手术机器人,以及经自然腔道和经皮穿刺领域的机器人产品。
发展挑战与机遇
- 市场竞争:面临与国际品牌如直觉外科(Intuitive Surgical)的竞争,尤其是图迈和鸿鹄在各自领域的竞争格局。
- 政策与法规:需关注政策环境和法规变化,特别是医疗设备审批流程和市场准入政策。
- 成本与费用:销售费用增加影响盈利表现,需有效控制成本以提升利润空间。
- 市场接受度:产品的市场接受度和放量速度将是决定公司长期增长的关键因素。
盈利预测与风险提示
- 盈利预测:预计2023-2025年收入分别为1.9、7.6、18.7亿元,处于起步阶段,但放量预期明显。
- 风险提示:
- 研发与上市进度风险。
- 产品市场放量不及预期风险。
- 政策控费风险。
关键假设
- 产品销量:假设公司产品销量逐年增长,考虑不同产品的市场潜力和竞争地位。
- 价格策略:预计出厂单价和单台年服务费逐步稳定,同时考虑到单例手术耗材的创收能力。
- 市场份额:基于对不同手术领域的市场分析,设定合理的市场份额假设。
综上所述,公司手术机器人业务正处于快速发展的阶段,尽管面临市场竞争、政策和成本控制等挑战,但也拥有广阔的发展前景和潜力。通过持续的产品创新、市场拓展和成本优化策略,公司有望在手术机器人领域取得显著成就。
发现报告(www.fxbaogao.com)是国内专业的研报大平台,以报告全、数量多著称。我们汇聚了海量的宏观、行业及公司研报,几乎市面上有的我们都有。这里聚集了海量的金融从业者和投资者,大家都在用。我们专注于为您提供最及时的数据服务,设计极简,操作便捷,让您在浩如烟海的报告中迅速找到所需,实现精准决策。