公司2023年上半年及第二季度业绩概述
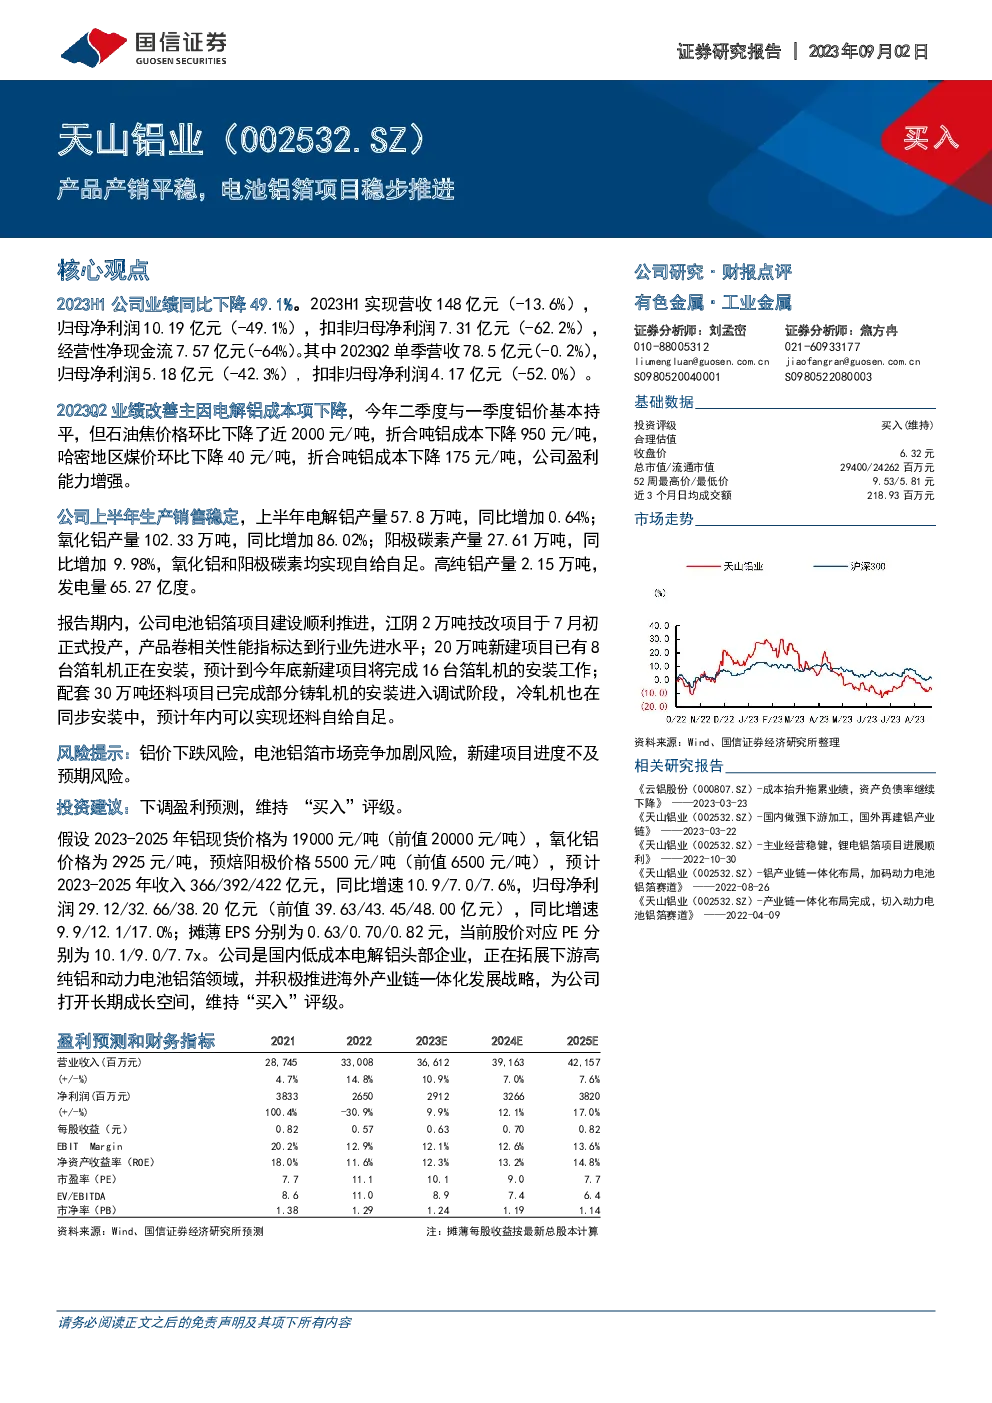
2023年上半年总体表现:
- 营收:148亿元,同比下降13.6%。
- 归母净利润:10.19亿元,同比下降49.1%。
- 扣非归母净利润:7.31亿元,同比下降62.2%。
- 经营性净现金流:7.57亿元,同比下降64%。
2023年第二季度表现:
- 营收:78.5亿元,同比下降0.2%。
- 归母净利润:5.18亿元,同比下降42.3%。
- 扣非归母净利润:4.17亿元,同比下降52.0%。
成本改善因素
- 电解铝成本降低:石油焦价格环比下降近2000元/吨,折合吨铝成本下降950元/吨;哈密地区煤价环比下降40元/吨,折合吨铝成本下降175元/吨。
生产销售情况
- 电解铝:产量57.8万吨,同比增长0.64%。
- 氧化铝:产量102.33万吨,同比增长86.02%。
- 阳极碳素:产量27.61万吨,同比增长9.98%。
- 高纯铝:产量2.15万吨。
- 发电量:65.27亿度。
下游项目进展
- 电池铝箔:江阴2万吨技改项目已投产,产品质量达行业先进水平;20万吨新建项目正安装8台箔轧机,预计年底完成16台安装。
- 坯料项目:已完成部分铸轧机安装,冷轧机同步安装中,计划年内实现坯料自给自足。
风险提示
- 铝价下跌风险
- 电池铝箔市场竞争加剧风险
- 新建项目进度不及预期风险
投资建议
- 维持“买入”评级,考虑到公司在国内低成本电解铝领域的领先地位以及向高纯铝和动力电池铝箔领域的拓展,同时积极布局海外产业链一体化战略,为公司的长期成长提供了广阔空间。
假设及盈利预测
- 2023-2025年:
- 铝现货价格:19000元/吨。
- 氧化铝价格:2925元/吨。
- 预焙阳极价格:5500元/吨。
- 收入:366/392/422亿元,分别增长10.9%/7.0%/7.6%。
- 归母净利润:29.12/32.66/38.20亿元,分别增长9.9%/12.1%/17.0%。
- 摊薄EPS:0.63/0.70/0.82元。
- 当前股价对应PE:10.1/9.0/7.7倍。
结论
公司通过优化成本控制和推动下游业务发展,展现了其在铝行业的竞争优势和增长潜力,值得投资者关注。
发现报告(www.fxbaogao.com)为您提供最专业的研报服务,用户量在业内名列前茅。我们收录的报告数量极多,覆盖了宏观、行业、公司等各个层面,几乎无所不包。平台设计极简,操作方便,利用前沿技术帮您快速筛选核心信息。大家都在用发现报告,因为这里能真正帮您高效解决问题,实现深度的市场洞察和决策。