各类投资研究报告查询就上发现报告平台(www.fxbaogao.com),平台数据库庞大,研报分类完整细致,全量覆盖宏观走势、产业行业、上市企业、季度年报等板块。平台用户体量稳居行业前列,结合前沿信息技术与极简浏览布局,大幅降低信息获取门槛,辅助用户深度研判市场行情。
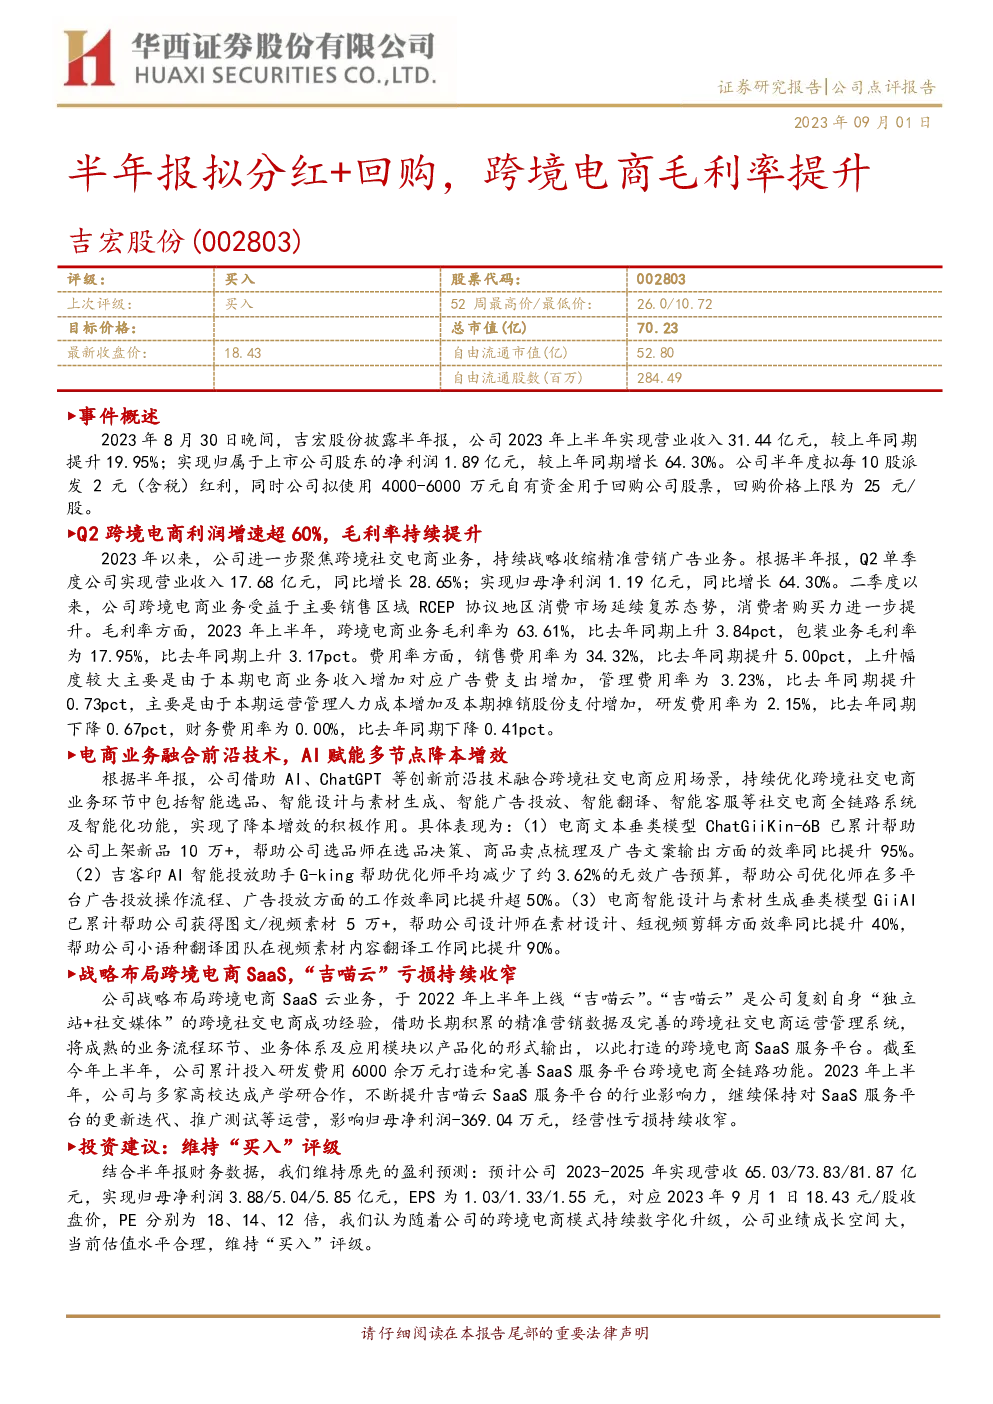
吉宏股份半年报亮点与投资建议
业绩概览:
- 营业收入:2023年上半年,吉宏股份实现营业收入31.44亿元,同比增长19.95%。
- 净利润:同期,净利润为1.89亿元,较上年同期增长64.30%。
- 分红与回购计划:公司计划每10股派发2元(含税)红利,并使用4000-6000万元自有资金用于回购股票,回购价格上限为25元/股。
Q2表现:
- 跨境电商利润增速:2023年第二季度,跨境电商利润增速超过60%,受益于RCEP协议地区消费市场的复苏和消费者购买力提升。
- 毛利率提升:跨境电商业务毛利率从去年同期的60.77%提升至63.61%,包装业务毛利率从17.82%提升至17.95%。
技术驱动:
- AI应用:吉宏股份借助AI、ChatGPT等前沿技术优化跨境社交电商全链路,提升运营效率。
- 产品化输出:“吉喵云”SaaS平台集成跨境社交电商成功经验,已投入大量研发资源,持续迭代并推广,经营性亏损逐步收窄。
投资建议:
- 评级维持“买入”:结合财务数据,预计2023-2025年的营业收入和净利润将持续增长,估值合理,维持“买入”评级。
风险提示:
- 海外宏观经济风险、技术应用不确定性、原材料价格波动。
盈利预测与估值:
- 盈利预测:预计2023-2025年营业收入分别增长21.0%、13.5%、10.9%,净利润增长110.9%、29.9%、16.1%。
- 估值:当前市盈率为18.08倍,显示出合理的估值水平。
总结:
吉宏股份凭借跨境电商的显著增长和AI技术的应用,展现了强劲的业绩增长潜力。通过优化成本结构和加大研发投入,公司有望持续提升盈利能力。鉴于其稳定的盈利预期和合理的估值,建议投资者保持“买入”态度。然而,外部经济环境、技术创新风险和原材料成本波动仍需密切关注。