研报重点内容总结:
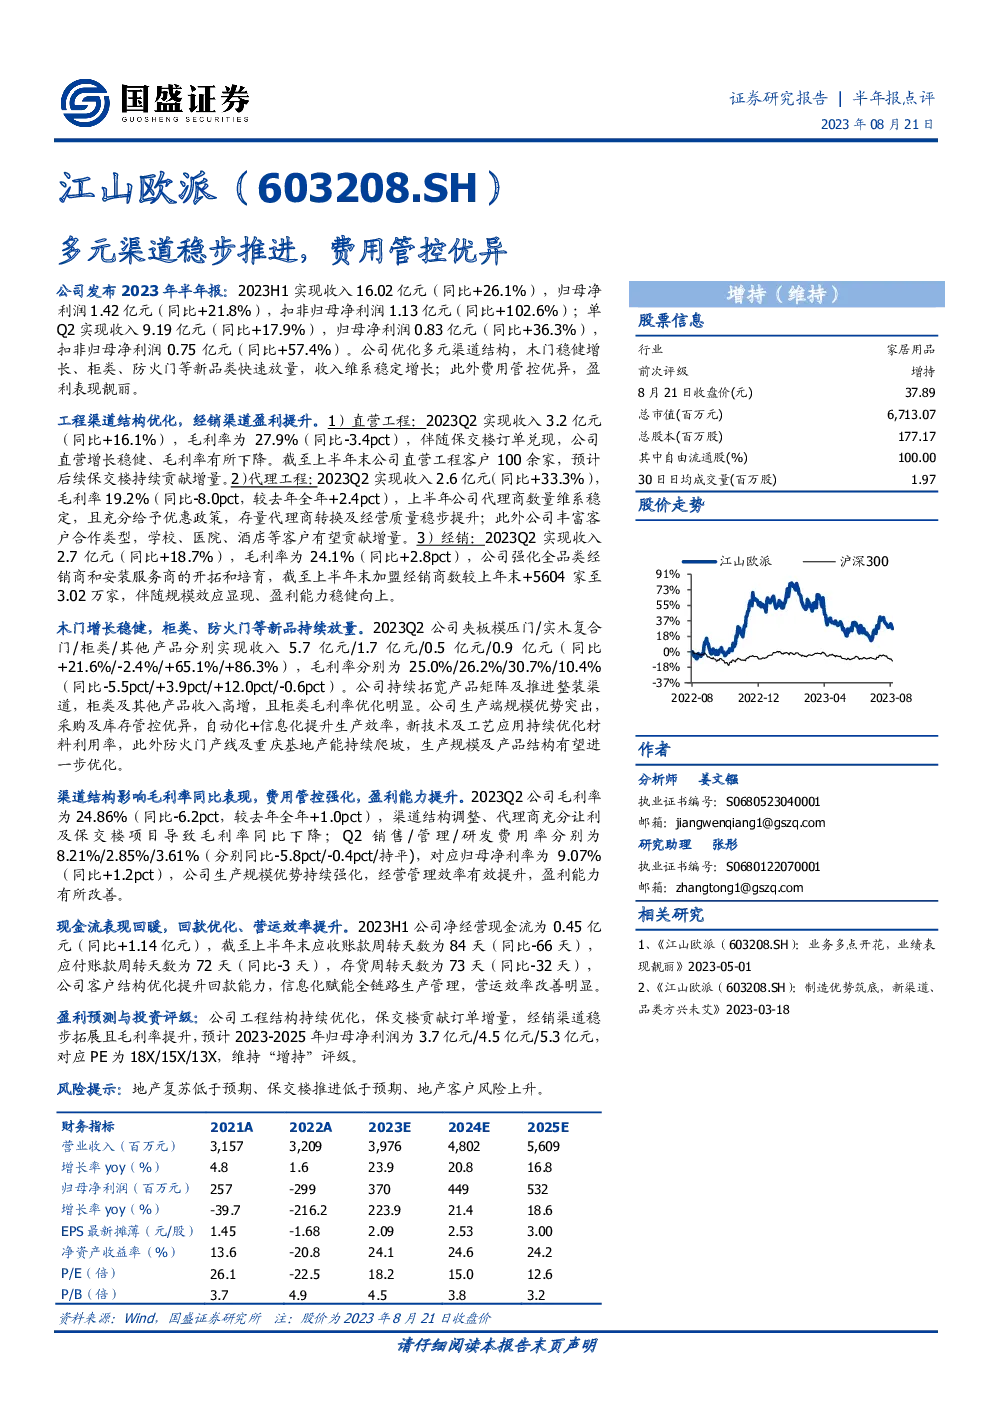
江山欧派发布2023年半年报,实现收入16.02亿元(同比+26.1%),归母净利润1.42亿元(同比+21.8%),扣非归母净利润1.13亿元(同比+102.6%)。二季度实现收入9.19亿元(同比+17.9%),归母净利润0.83亿元(同比+36.3%),扣非归母净利润0.75亿元(同比+57.4%)。公司优化多元渠道结构,木门稳健增长、柜类、防火门等新品类快速放量,收入维系稳定增长;此外费用管控优异,盈利表现靓丽。
-
工程渠道结构优化,经销渠道盈利提升。直营工程收入3.2亿元(同比+16.1%),毛利率为27.9%(同比-3.4pct),截至上半年末公司直营工程客户100余家,预计后续保交楼持续贡献增量。代理工程收入2.6亿元(同比+33.3%),毛利率19.2%(同比-8.0pct,较去年全年+2.4pct),上半年公司代理商数量维系稳定,且充分给予优惠政策,存量代理商转换及经营质量稳步提升。
-
经销渠道强化全品类经销商和安装服务商的开拓和培育,截至上半年末加盟经销商数较上年末+5604家至3.02万家,伴随规模效应显现、盈利能力稳健向上。木门增长稳健,柜类、防火门等新品持续放量。
-
渠道结构影响毛利率同比表现,费用管控强化,盈利能力提升。毛利率为24.86%(同比-6.2pct,较去年全年+1.0pct),渠道结构调整、代理商充分让利及保交楼项目导致毛利率同比下降;销售/管理/研发费用率分别为8.21%/2.85%/3.61%(分别同比-5.8pct/-0.4pct/持平),对应归母净利率为9.07%(同比+1.2pct),公司生产规模优势持续强化,经营管理效率有效提升,盈利能力有所改善。
-
现金流表现回暖,回款优化、营运效率提升。净经营现金流为0.45亿元(同比+1.14亿元),截至上半年末应收账款周转天数为84天(同比-66天),应付账款周转天数为72天(同比-3天),存货周转天数为73天(同比-32天),公司客户结构优化提升回款能力,信息化赋能全链路生产管理,营运效率改善明显。
盈利预测与投资评级:公司工程结构持续优化,保交楼贡献订单增量,经销渠道稳步拓展且毛利率提升,预计2023
发现报告(www.fxbaogao.com)是专业的研报平台,拥有行业内最全的报告库。这里的用户量非常大,很多专业人士都在用。我们覆盖了宏观、行业、公司及财报等所有内容,报告数量惊人。凭借先进的技术和简单的页面设计,我们助您高效筛选信息,不再为找资料发愁。来这里,轻松获取关键数据,让您的投资决策更加靠谱。