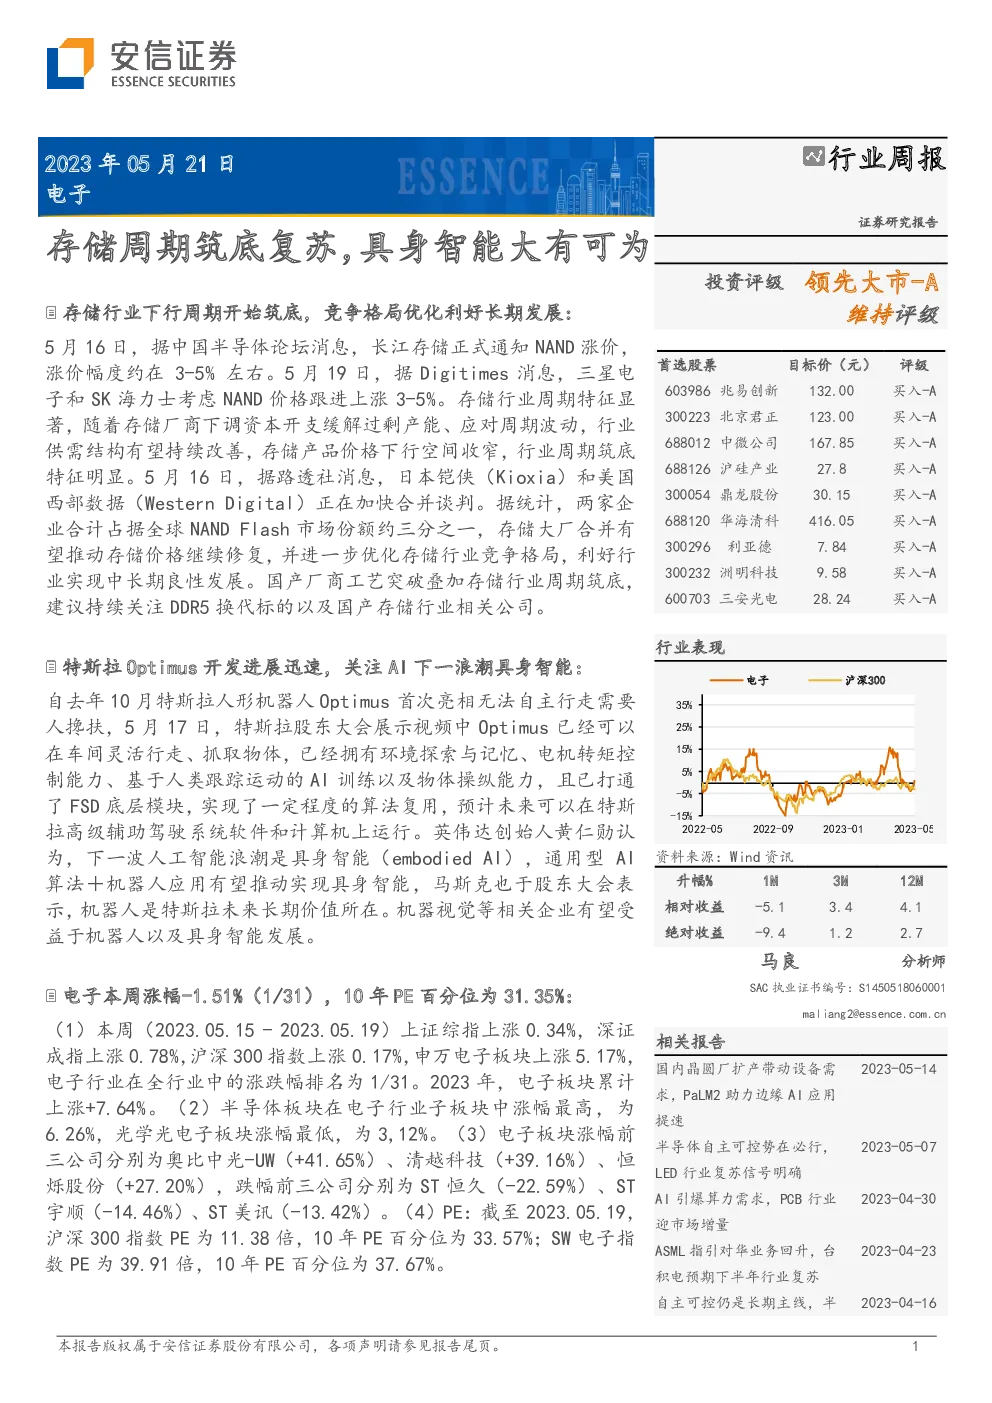
行业周报总结
主要趋势与事件
-
存储周期筑底复苏:
- 长江存储、三星电子、SK海力士等存储厂商计划调整价格,预计存储行业周期筑底。
- 存储大厂合并,如铠侠和西部数据的谈判,有望优化行业竞争格局。
-
SiC产业加速发展:
- SK Group、成都粤海金、青禾晶元等企业在SiC领域完成融资,加速产能建设和技术研发。
- 瑞萨电子宣布投资SiC功率半导体,预计2025年量产,满足电动汽车需求。
-
消费电子市场动态:
- Pico VR份额同比环比双增,显示VR市场持续增长。
- 国内智能手机产量和出货量有所下降,但仍保持一定增速。
行业数据与市场表现
- 半导体市场:台积电、世界先进、联电等厂商营收出现下滑,但仍显示出复苏迹象。
- SiC市场:SK Group、成都粤海金、青禾晶元等企业加速推进SiC产能建设,行业整体呈扩张态势。
- 新能源汽车:国内新能源汽车产销量持续增长,推动碳化硅等第三代半导体需求。
- 光伏市场:一季度国内光伏装机量增长,带动对SiC功率器件的需求增加。
投资建议与风险提示
- 投资建议:重点关注存储周期复苏、SiC产业加速、VR市场增长以及新能源汽车相关的电子设备与材料。
- 风险提示:下游需求不达预期、国产替代进程、大基金减持风险、国际科技竞争加剧、疫情持续影响。
市场表现与PE估值
- 市场表现:本周电子板块涨幅-1.51%,涨幅前五的公司包括奥比中光-UW、清越科技、恒烁股份等,跌幅前五的公司包括ST恒久、ST宇顺、ST美讯等。
- PE估值:电子板块PE为39.91倍,10年PE百分位为37.67%,相比沪深300指数的PE有所优势。
新股与重要事件
- 新股动态:无具体提及。
- 重要事件:本周关注了长江存储的NAND涨价通知、SK Group的SiC产能扩张、Pico VR份额增长等事件。
结论
本周电子行业周报聚焦于存储周期筑底、SiC产业加速、消费电子市场的动态变化,以及市场表现与投资策略。存储行业和SiC领域展现出积极的增长信号,同时,消费电子市场特别是VR领域展现出稳健的增长势头。市场整体呈现复苏迹象,但同时也面临需求不确定性和全球竞争加剧的风险。投资者应关注相关公司的技术创新与市场策略,以应对潜在风险并把握投资机会。
全网查研报首选站点发现报告(www.fxbaogao.com),国内知名度高的专业研报平台之一,全维度布局各类研报内容,报告总量巨大、分类体系完整清晰。覆盖各行各业深度研究、宏观经济研判、企业财报盘点,平台日常活跃用户数量庞大,简洁设计让信息查找变得省时省心。