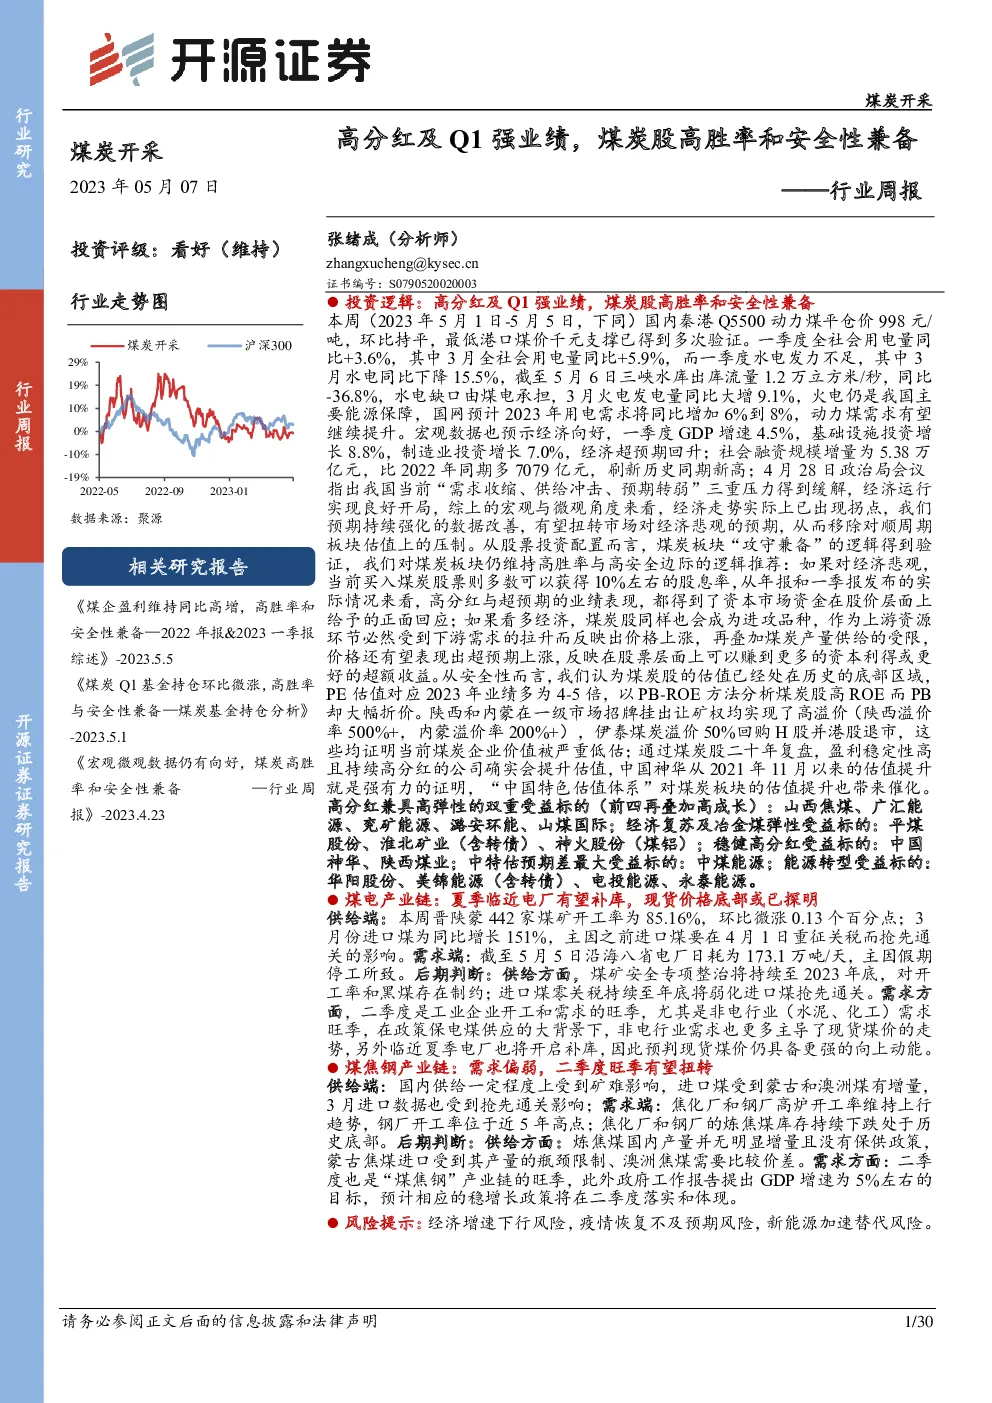
投资观点总结如下:
投资逻辑
-
高分红与强劲业绩:煤炭股在面临宏观经济不确定性时展现出高胜率和高安全边际的特点。无论是对经济持悲观态度还是看好经济前景,煤炭股都能成为有效的投资选择。
-
估值与基本面:煤炭股的估值已处于历史低位,PE和PB估值分别约为4-5倍和1.26倍,这反映了市场对其价值的低估。同时,稳定的盈利能力和持续的高分红策略提高了其估值潜力。
-
企业价值重估:通过对比二级市场的交易价格和煤炭企业的实际价值,可以看出许多煤炭企业被严重低估。例如,陕西和内蒙古地区的煤炭企业在一级市场的矿权出让中实现了高溢价,而一些企业如伊泰煤炭通过回购H股并退市的方式也反映了其价值重估的趋势。
行业展望
-
煤电产业链:夏季来临前,电厂有望开始补库,预计现货煤价仍有上行动能。供给端受到煤矿安全专项整治的约束,进口煤关税政策影响减弱。需求端,二季度为工业企业的开工旺季,尤其是非电行业的需求将主导现货煤价走势。
-
煤焦钢产业链:随着经济复苏的预期增强,二季度为产业链的旺季。政府工作报告提出GDP增长目标,预计将推出稳增长政策。供需关系的改善可能推动煤焦钢价格上行。
风险提示
- 经济增速下行风险:全球经济环境的不确定性可能对煤炭需求造成负面影响。
- 疫情恢复不及预期:疫情反复可能影响经济活动和能源需求。
- 新能源加速替代:新能源的发展可能加速传统煤炭的市场需求减少。
投资观点
当前,煤炭板块展现出“攻守兼备”的特性。在经济不确定性和市场对顺周期板块估值压力的情况下,煤炭股因其稳定的分红和潜在的估值提升空间而成为值得投资的对象。投资者可以根据不同经济预期下的市场反应,选择具有高分红和成长潜力的煤炭股进行布局。
市场表现回顾
本周,煤炭指数小幅下跌0.09%,跑赢沪深300指数0.21个百分点。主要煤炭上市公司涨少跌多,涨幅前三的公司包括中国神华、甘肃能化、电投能源等,跌幅前三的公司包括晋控煤业、神火股份、山煤国际等。
关键指标速览
- 动力煤价格:秦港Q5500动力煤平仓价保持稳定,鄂尔多斯产地价格持平。
- 年度长协价格:5月价格微跌。
- 海运费价格:本周海运费价格出现显著下跌。
煤焦钢产业链分析
- 港口焦煤价格出现下跌,全国钢厂开工率微跌。
- 焦炭现货价和螺纹钢现货价均有所下跌。
- 焦化厂和钢厂的需求指标显示开工率波动。
公司公告
- 多家公司公布了2023年一季度财报,如华阳股份、神火股份、中国神华等,展示了不同公司的业绩表现和战略动向。
行业动态
- 中煤陕西公司投资建设煤炭深加工基地项目,旨在推动煤炭产业链延伸和清洁高效利用。
- 内蒙古新井煤矿因安全生产问题被降级处理。
- 印尼煤炭运输因铁路塌陷事故被迫中断。
- 土耳其3月煤炭进口量大幅增长,创三个月新高。
- 中电联发布一季度电力供需形势报告,显示电力消费增速稳中有升。
结论
煤炭板块在当前经济环境下展现出较高的投资价值,尤其是在高分红和稳定的业绩背景下。投资者应关注宏观经济变化、能源政策、企业运营效率等因素,选择具有竞争优势的煤炭股进行投资布局。同时,需警惕经济下行风险、疫情恢复不确定性以及新能源替代对传统能源市场的影响。
想要找全报告,就来发现报告(www.fxbaogao.com)。作为国内顶尖的研报平台,我们拥有超大的用户群体,大家都信赖这里的数据。研报覆盖面极广,从宏观策略到细分行业,再到个股分析,内容多到数不清。我们用最朴素实用的设计,配合强大的技术,助您高效获取核心信息,实现深度洞察,是专业投资者的必备工具。