发现报告(www.fxbaogao.com)是专业的研报平台,拥有行业内最全的报告库。这里的用户量非常大,很多专业人士都在用。我们覆盖了宏观、行业、公司及财报等所有内容,报告数量惊人。凭借先进的技术和简单的页面设计,我们助您高效筛选信息,不再为找资料发愁。来这里,轻松获取关键数据,让您的投资决策更加靠谱。
煤炭市场与投资策略分析
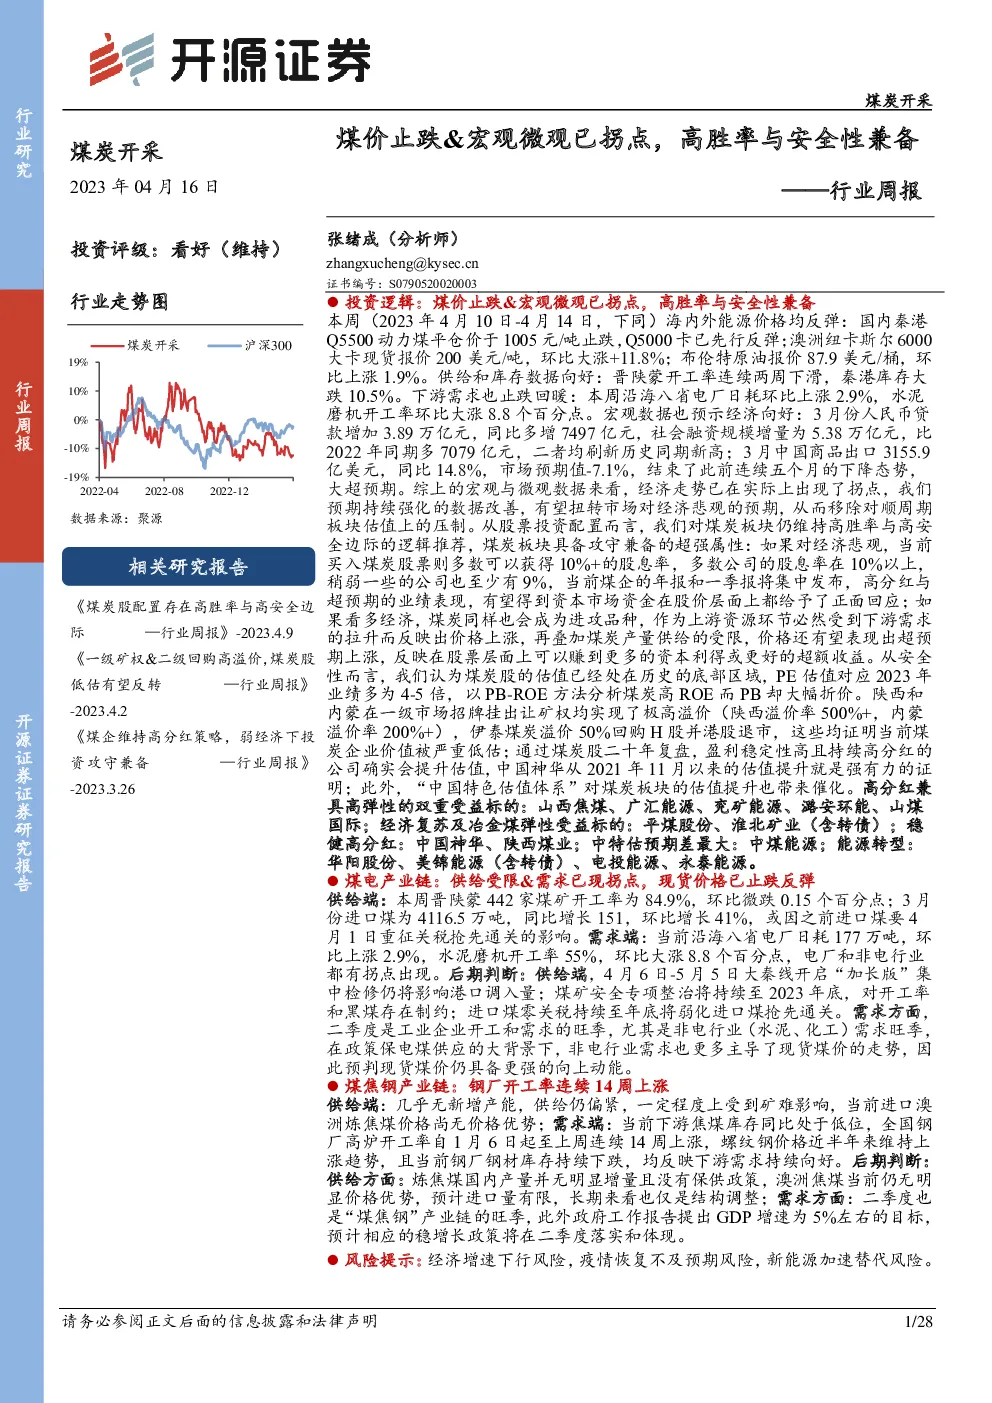
投资逻辑:近期煤炭市场展现出积极迹象,包括煤价止跌、宏观经济数据向好以及市场对经济复苏的预期增强,这为煤炭板块的投资提供了有利条件。
市场表现:
- 国内外能源价格:本周,国内外能源价格整体上涨,其中秦港Q5500动力煤平仓价稳定在1005元/吨,澳洲纽卡斯尔6000大卡现货报价200美元/吨,环比上涨11.8%,布伦特原油价格为87.9美元/桶。
- 供给与库存:晋陕蒙地区煤矿开工率连续下滑,秦港库存大幅减少10.5%。同时,下游需求回暖,电厂日耗量和水泥磨机开工率分别上涨2.9%和8.8个百分点。
- 宏观经济数据:3月中国商品出口显著增长,人民币贷款和社会融资规模均创历史新高,显示经济活动正在回暖。
投资机会:
- 煤炭板块:鉴于经济复苏预期和煤炭供需格局改善,煤炭板块具有较高的投资价值。特别是高分红、业绩超预期的煤炭企业,以及中特估概念相关标的。
- 具体投资方向:推荐关注山西焦煤、广汇能源、兖矿能源、潞安环能、山煤国际等高分红标的;平煤股份、淮北矿业等受益于经济复苏和冶金煤需求的标的;中国神华、陕西煤业等稳健高分红标的;中煤能源等中特估预期差最大标的;以及华阳股份、美锦能源等能源转型方向的公司。
风险提示:
- 经济增速下行风险:经济活动放缓可能抑制煤炭需求。
- 疫情恢复不及预期:疫情反复可能影响经济复苏进程。
- 新能源加速替代风险:随着可再生能源的发展,煤炭需求面临不确定性。
煤炭板块回顾与展望
本周表现:煤炭板块微跌0.78%,跑输沪深300指数0.02个百分点。主要上市公司涨跌参半,涨幅前三位的公司为神火股份、恒源煤电和中国神华,跌幅前三位的公司为潞安环能、兖矿能源和山西焦煤。
估值水平:截至4月14日,煤炭板块的平均市盈率PE为6.7倍,市净率PB为1.34倍,估值位于A股较低水平。
市场焦点:本周煤炭市场价格波动,但总体止跌,产地价格相对稳定。国际动力煤价格有所上涨,尤其是纽卡斯尔NEWC报价涨幅显著。煤矿产量微幅调整,开工率略有下降。沿海八省电厂日耗量增加,库存小幅度上涨,但可用天数略有下降。海运费价格下跌,表明煤炭运输成本有所降低。
煤焦钢产业链分析
煤焦钢动态:港口焦煤价格稳定,全国钢厂开工率微升。焦炭现货价格小幅下跌,螺纹钢现货价格亦有下滑。炼焦煤库存总量小幅度减少,焦炭库存总量微跌。钢材库存总量微跌,显示市场需求有所减弱。大中型焦化厂开工率小幅度上涨,全国钢厂高炉开工率则保持稳定。
价格趋势:国际炼焦煤价格和中国港口到岸价均呈现下跌态势,焦炭和螺纹钢现货价格同步走低。炼焦煤库存减少,钢材库存微减,显示市场供需关系调整。
行业动态与政策更新
政策与数据:国家能源局发布了2023年能源工作指导意见,强调了非化石能源的占比目标。印度煤炭进口量继续增长,显示出全球对煤炭的需求依然强劲。新的矿业权出让收益征收办法实施,旨在更灵活地征收矿业权出让收益,同时确保国家资源权益不受损害。3月全社会用电量同比增长5.9%,其中第一产业用电量增幅最高。中国钢材进口量同比大幅下降,铁矿石进口量则有所增长。煤炭进口量继续攀升,表明市场对煤炭的需求依然旺盛。一起煤矿生产安全事故提醒了行业安全的重要性。
风险提示
- 经济下行风险:经济活动放缓可能抑制煤炭需求。
- 疫情恢复风险:疫情的不确定性可能影响经济复苏的速度。
- 新能源替代风险:可再生能源的发展可能加速煤炭需求的减少。