甄选海量权威研报,直接登录发现报告(www.fxbaogao.com)即可。平台是国内主流专业研报集散地,报告储量大且品类齐全无短板,每日服务数十万金融相关从业人员与投资用户。实时更新各类核心研报内容,界面干净操作简单,助力每一位用户快速整合信息、做出可靠投资规划。
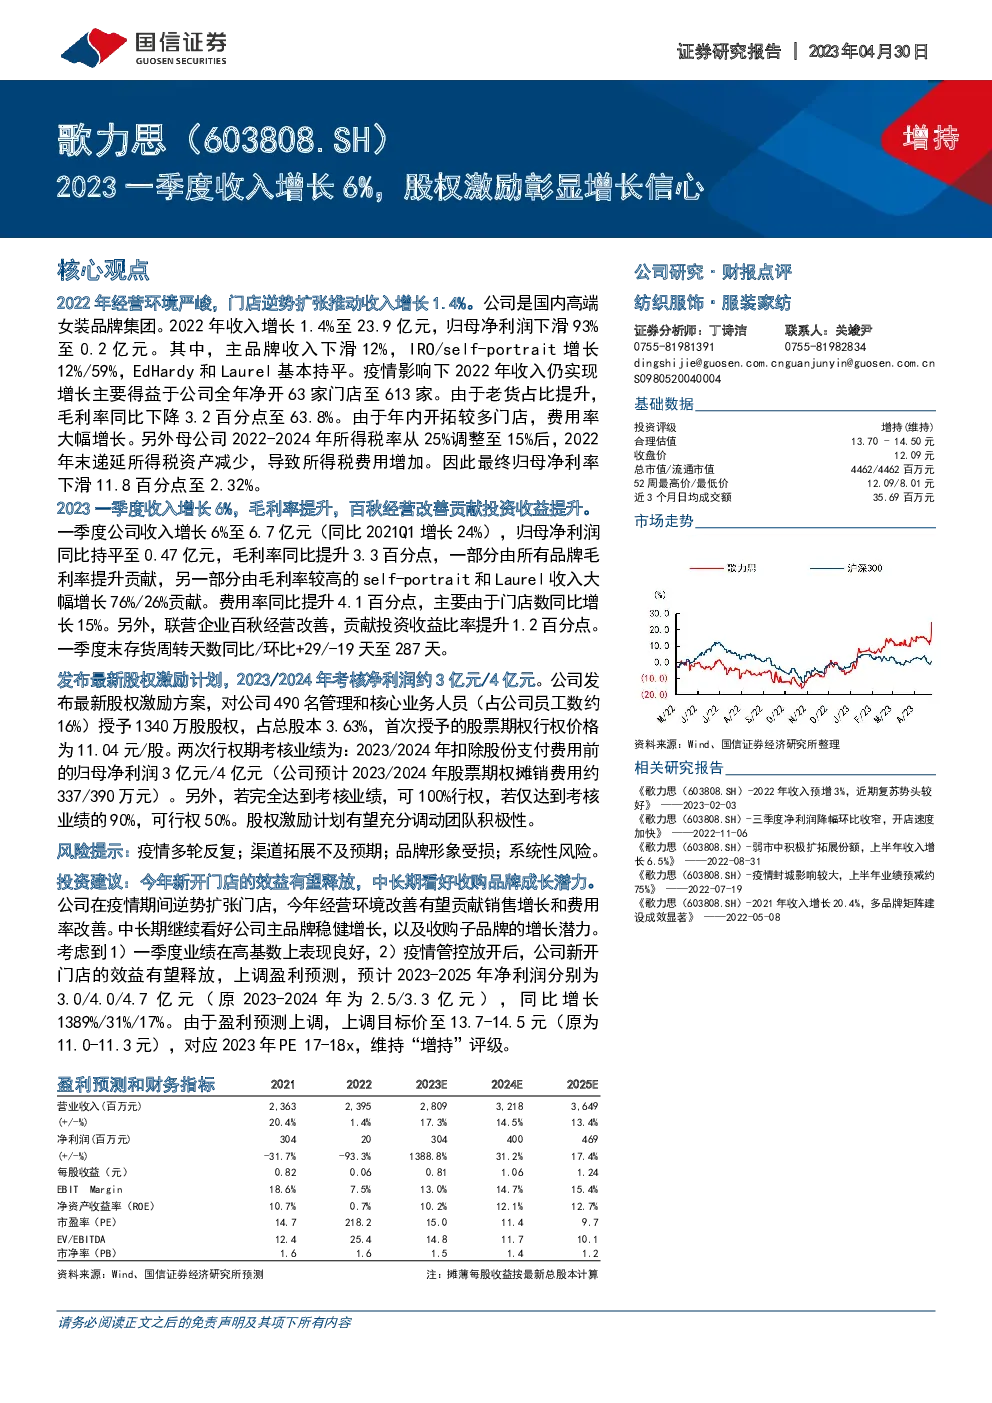
公司年度与季度经营概述
年度经营状况
- 2022年:
- 收入:23.9亿元人民币,同比增长1.4%。
- 归母净利润:0.2亿元人民币,同比下降93%。
- 主品牌收入:下滑12%。
- IRO/self-portrait品牌收入:分别增长12%和59%。
- EdHardy和Laurel品牌收入:基本持平。
- 疫情影响下,通过逆势扩张门店至613家,实现了收入增长。
- 毛利率:63.8%,下降3.2百分点。
- 费用率大幅增长。
- 所得税率调整导致所得税费用增加,归母净利率下滑11.8百分点至2.32%。
季度经营表现
- 2023年第一季度:
- 收入:6.7亿元人民币,同比增长6%,相比2021年同期增长24%。
- 归母净利润:0.47亿元人民币,与2022年同期持平。
- 毛利率:提升至67.1%,同比增加3.3百分点。
- 存货周转天数:287天,同比增加29天,但环比减少19天。
- 费用率:同比增加4.1百分点,主要由于门店数量增长15%。
- 百秋经营改善,贡献了投资收益的提升。
未来展望与策略
- 股权激励计划:针对490名管理和核心业务人员,计划授予1340万股股权,以激励团队积极性。
- 盈利预测与目标价:上调2023-2025年的净利润预测至3.0/4.0/4.7亿元人民币,较之前预测分别增长1389%/31%/17%。
- 投资建议:基于业绩改善预期与收购品牌增长潜力,维持“增持”评级,目标价上调至13.7-14.5元人民币,对应2023年PE为17-18倍。
风险提示
- 疫情反复的风险。
- 渠道拓展不及预期的风险。
- 品牌形象受损的风险。
- 系统性风险。
结论
公司通过在2022年逆势扩张门店策略,在严峻的经营环境下实现了收入增长。进入2023年,一季度业绩表现良好,进一步预示了全年业绩的积极趋势。随着疫情管控的放开,预计新开门店的效益将逐步释放,同时公司的长期增长潜力,尤其是通过收购的品牌,也得到了强调。基于对业绩的积极预期和战略举措,公司被给予“增持”评级,目标价上调,反映了对其未来发展的乐观态度。