发现报告(www.fxbaogao.com)是国内备受推崇的研报平台,拥有庞大的用户群体。这里的研报资源极其丰富,数量惊人,涵盖了宏观、行业、公司及财报等所有领域。我们专注于内容的全面性和时效性,配合极简的设计风格,让您的查阅体验无比顺畅。不管是做研究还是做投资,这里都是您获取关键信息、实现精准决策的最佳渠道。
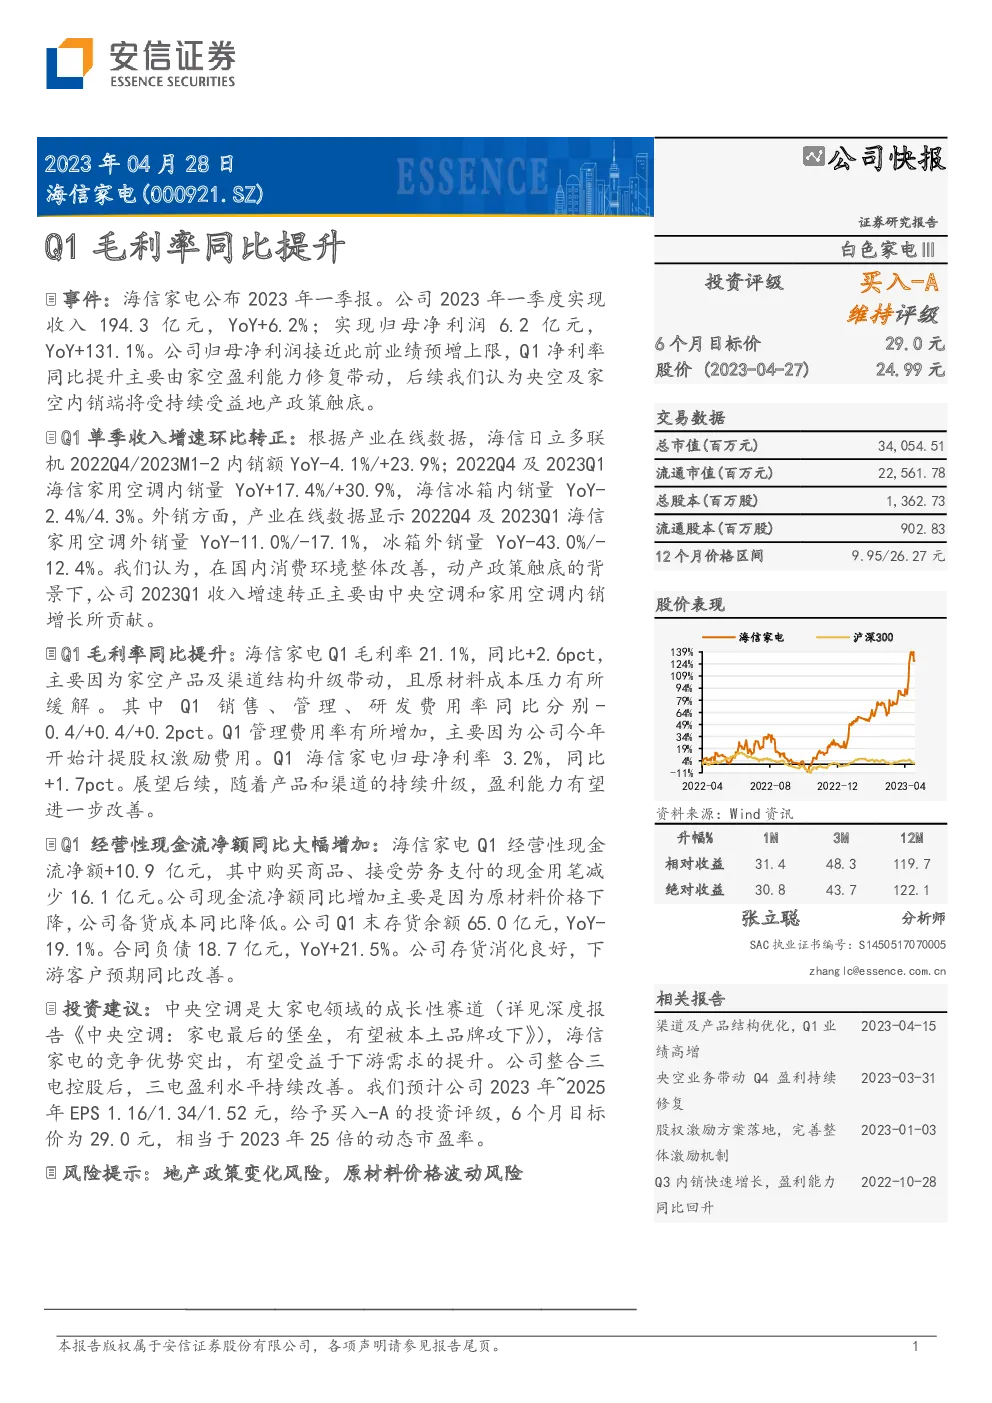
根据提供的研报内容,以下是关于海信家电(000921.SZ)的总结:
核心要点:
- 业绩增长:2023年第一季度,海信家电实现收入194.3亿元,同比增长6.2%;净利润6.2亿元,同比增长131.1%,接近业绩预增上限。
- 毛利率提升:一季度毛利率提升至21.1%,同比增长2.6个百分点,主要得益于产品和渠道结构优化以及原材料成本压力缓解。
- 收入结构:收入增长主要由中央空调和家用空调的内销增长推动。外销方面,家用空调内外销量均出现下滑。
- 现金流改善:一季度经营性现金流净额同比大幅增加,主要原因是原材料价格下降,降低了公司备货成本。
- 盈利能力增强:管理费用率有所增加,主要因开始计提股权激励费用,但总体来看,一季度净利率同比提升1.7个百分点。
- 长期增长前景:分析师认为,海信家电在中央空调领域具有竞争优势,有望受益于下游需求提升。预计2023年至2025年的EPS分别为1.16元、1.34元、1.52元,并给予“买入-A”的投资评级,目标价为29.0元。
风险提示:
估值与预测:
- 预计2023年至2025年的净利润分别为1587.4亿元、1828.2亿元、2077.0亿元。
- 预计同期的每股收益分别为1.16元、1.34元、1.52元。
- 预计PE分别为17.6倍、15.3倍、13.4倍。
- 预计PB分别为2.3倍、2.1倍、2.0倍。
结论:
海信家电在2023年第一季度实现了显著的业绩增长,主要得益于产品结构优化、成本控制以及市场需求的回暖。长期来看,分析师看好公司在中央空调市场的潜力,预测其盈利能力将持续改善。然而,行业面临的风险包括政策不确定性以及原材料价格波动,投资者需谨慎评估这些风险。