发现报告(www.fxbaogao.com)致力于打造国内最全的研报库,报告数量在业内遥遥领先。无论您需要什么行业的深度分析或公司财报,这里都能找到。我们的用户量非常大,深受广大投资者的喜爱。平台设计追求极简,操作方便,凭借先进的技术手段,助您从海量信息中快速提炼价值,让您的每一次决策都更加精准有力。
公司2023年一季度业绩总结
主要财务指标
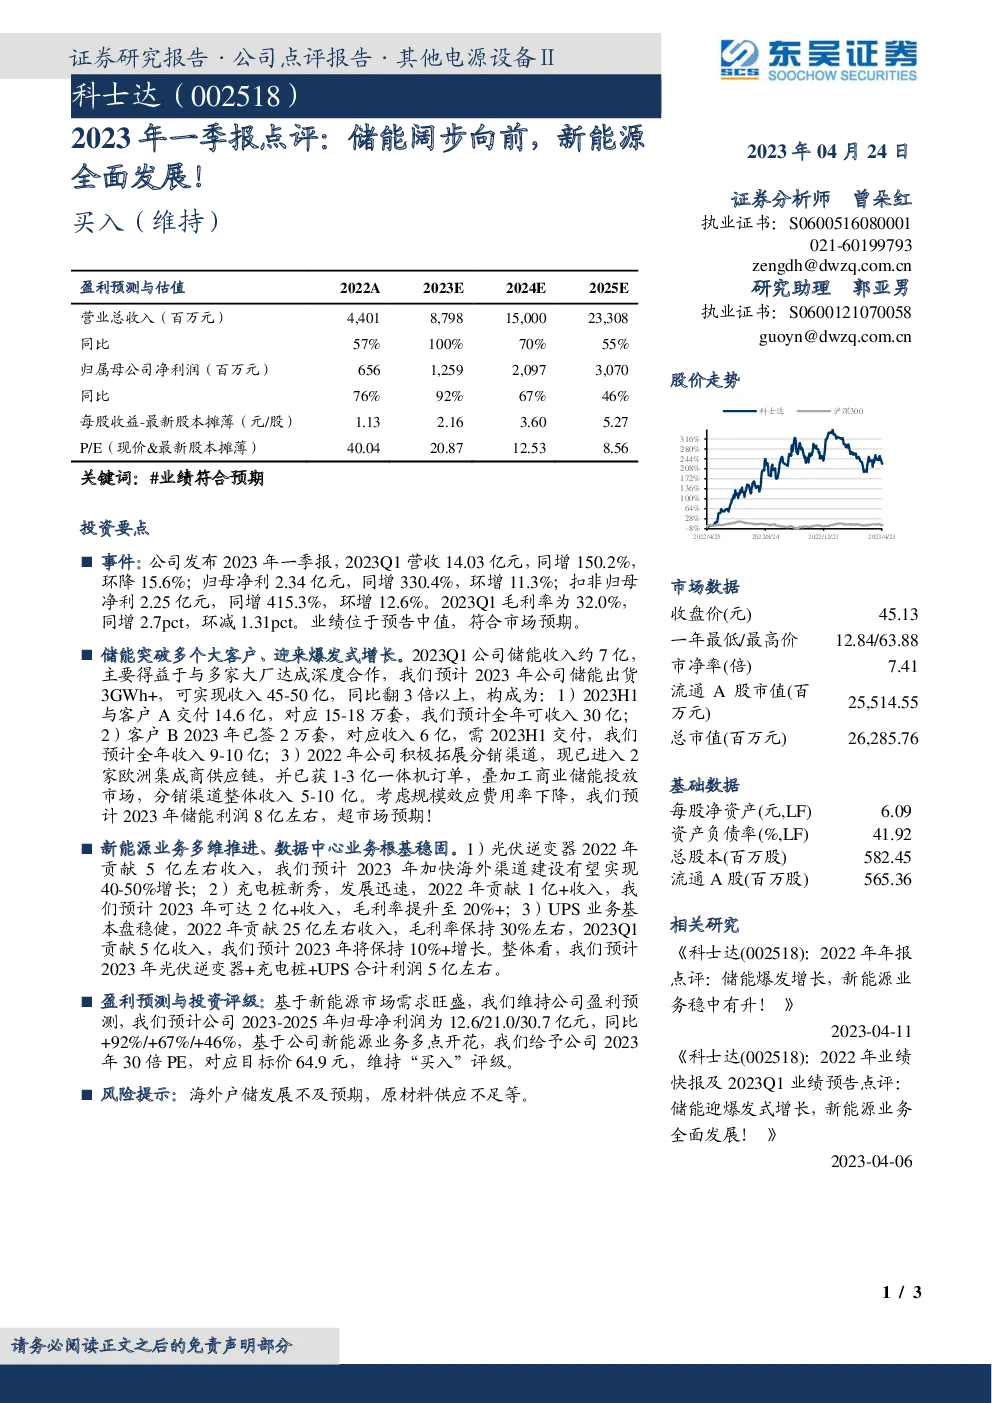
- 营收:2023年一季度,公司营收达到14.03亿元,同比增长150.2%,环比下降15.6%。
- 净利润:归母净利为2.34亿元,同比增长330.4%,环比增长11.3%;扣非归母净利为2.25亿元,同比增长415.3%,环比增长12.6%。
储能业务亮点
- 收入贡献:一季度储能收入约为7亿元,主要得益于与多家大客户的深度合作,预计全年储能出货量可达3GWh以上,收入预计在45-50亿元之间,较上一年度增长超过300%。
- 客户合作:
- 客户A:已签订价值约14.6亿元的合同,预计全年收入可达30亿元。
- 客户B:已签订2万套合同,预计全年收入在9-10亿元。
- 分销渠道:已进入两家欧洲集成商供应链,获得1-3亿元的一体机订单,并有商业储能产品投放市场,预计分销渠道总收入在5-10亿元。
- 成本效益:考虑到规模效应带来的成本降低,预计全年储能业务利润将达到8亿元左右,超出市场预期。
新能源与数据中心业务进展
- 光伏逆变器:2022年贡献约5亿元收入,预计2023年海外渠道建设提速,收入有望增长40%-50%。
- 充电桩:2022年贡献约1亿元收入,预计2023年收入将增长至2亿元以上,毛利率有望提升至20%以上。
- UPS业务:2022年贡献约25亿元收入,毛利率稳定在30%左右,预计2023年收入将保持10%以上的增长。
- 总体利润:预计2023年,光伏逆变器、充电桩及UPS业务合计利润在5亿元左右。
盈利预测与投资评级
- 盈利预测:预计公司2023-2025年的归母净利润分别为12.6亿元、21.0亿元、30.7亿元,分别同比增长92%、67%、46%。
- 估值与评级:基于对新能源市场需求的乐观预期,给予公司2023年30倍市盈率,对应目标价为64.9元,维持“买入”评级。
- 风险提示:海外户储市场发展可能低于预期,以及原材料供应短缺的风险。
结论
公司2023年一季度业绩表现强劲,特别是在储能业务的快速增长和新能源业务的多元布局上。通过深化与大客户的合作、扩大分销渠道和优化成本结构,公司不仅实现了业绩的显著增长,还展示了其在储能领域的市场竞争力和增长潜力。同时,公司的新能源业务(包括光伏逆变器、充电桩和UPS)均表现出良好的增长势头,为公司未来的盈利提供了坚实的基础。考虑到市场对新能源需求的持续增长预期,公司被给予“买入”评级,目标价为64.9元。然而,海外户储市场的不确定性以及原材料供应风险仍需密切关注。