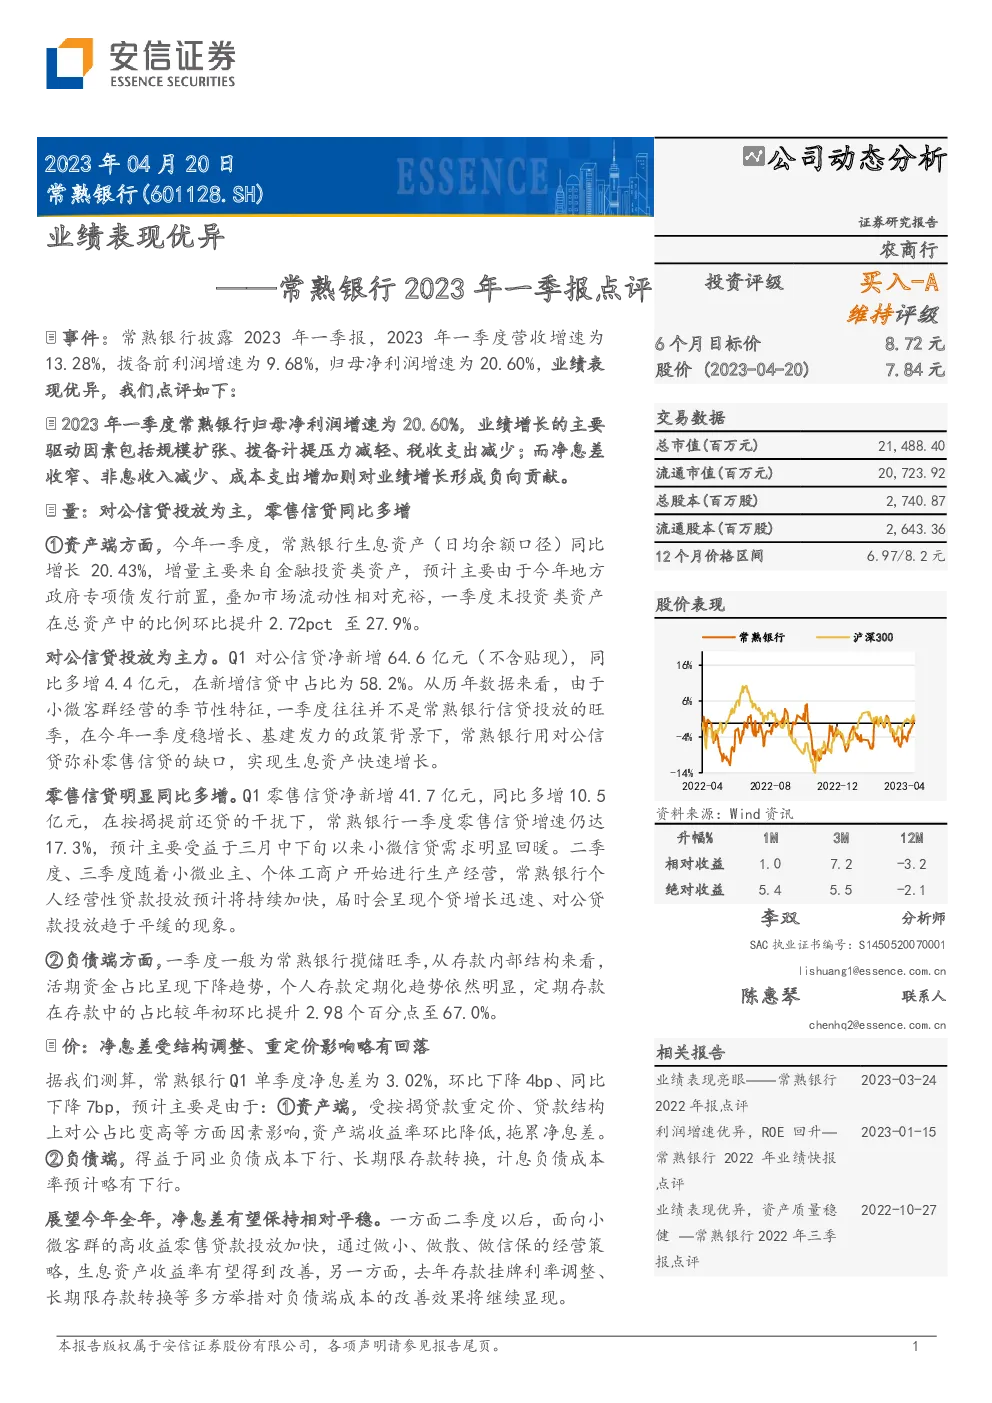
本报告对常熟银行进行了深入分析,重点关注了其2023年一季度的业绩表现。以下是关键要点:
业绩亮点
-
营收与利润增长:2023年一季度,常熟银行营收同比增长13.28%,拨备前利润增长9.68%,归母净利润增长20.60%,显示了强劲的增长势头。
-
资产质量优化:不良贷款率和关注贷款率分别降至0.75%和0.82%,资产质量继续保持优异水平。
-
成本控制:成本收入比为40.16%,虽然有所上升,但整体控制在合理范围内。
主要驱动因素与挑战
- 规模扩张:资产端扩张主要由对公信贷和金融投资推动,特别是地方专项债发行前置和市场流动性增加促进了投资类资产的增长。
- 拨备压力减轻:非息收入减少和成本支出增加对业绩有所拖累,但拨备前利润的稳定增长表明风险控制有效。
- 净息差调整:净息差受资产端收益率下降和负债端成本控制的影响略有下降,但全年有望保持平稳。
投资建议
- 基本面改善预期:随着宏观经济复苏和小微业务的影响减轻,预计常熟银行2023年的营收和利润增长将维持行业领先地位。
- 评级与目标价:给予买入-A的投资评级,6个月目标价为8.72元,对应2023年0.95倍PB。
风险提示
- 宏观经济风险:经济复苏不及预期可能影响小微业务的表现。
- 息差收窄风险:竞争加剧可能导致息差进一步收窄。
- 资产质量恶化风险:需要持续关注资产质量的变化,以避免潜在的信贷风险。
财务预测与估值
- 财务预测:收入、利润、成本等指标的详细预测,展示了公司的盈利能力和成长潜力。
- 估值:PE、PB、股息收益率等指标反映了公司的市场估值水平,为投资者提供了投资参考。
结论
常熟银行在2023年一季度展现出稳健的业绩增长和良好的资产质量,尽管面临一些短期挑战,但其基本面健康,未来增长潜力可期。投资者应关注宏观经济变化和公司策略调整,以把握投资机会。
发现报告(www.fxbaogao.com)是国内领先的研报平台,以报告数量多、种类全而闻名。这里活跃着海量的金融从业者和投资者。我们提供全方位的研报数据,涵盖宏观、行业、财报等,内容丰富度极高。设计上去繁就简,技术上追求速度,只为帮您高效获取信息。来发现报告,让您的深度洞察和精准决策变得轻而易举。