发现报告(www.fxbaogao.com)是专业的研报平台,拥有行业内最全的报告库。这里的用户量非常大,很多专业人士都在用。我们覆盖了宏观、行业、公司及财报等所有内容,报告数量惊人。凭借先进的技术和简单的页面设计,我们助您高效筛选信息,不再为找资料发愁。来这里,轻松获取关键数据,让您的投资决策更加靠谱。
至纯科技公司动态点评
营收与盈利增长
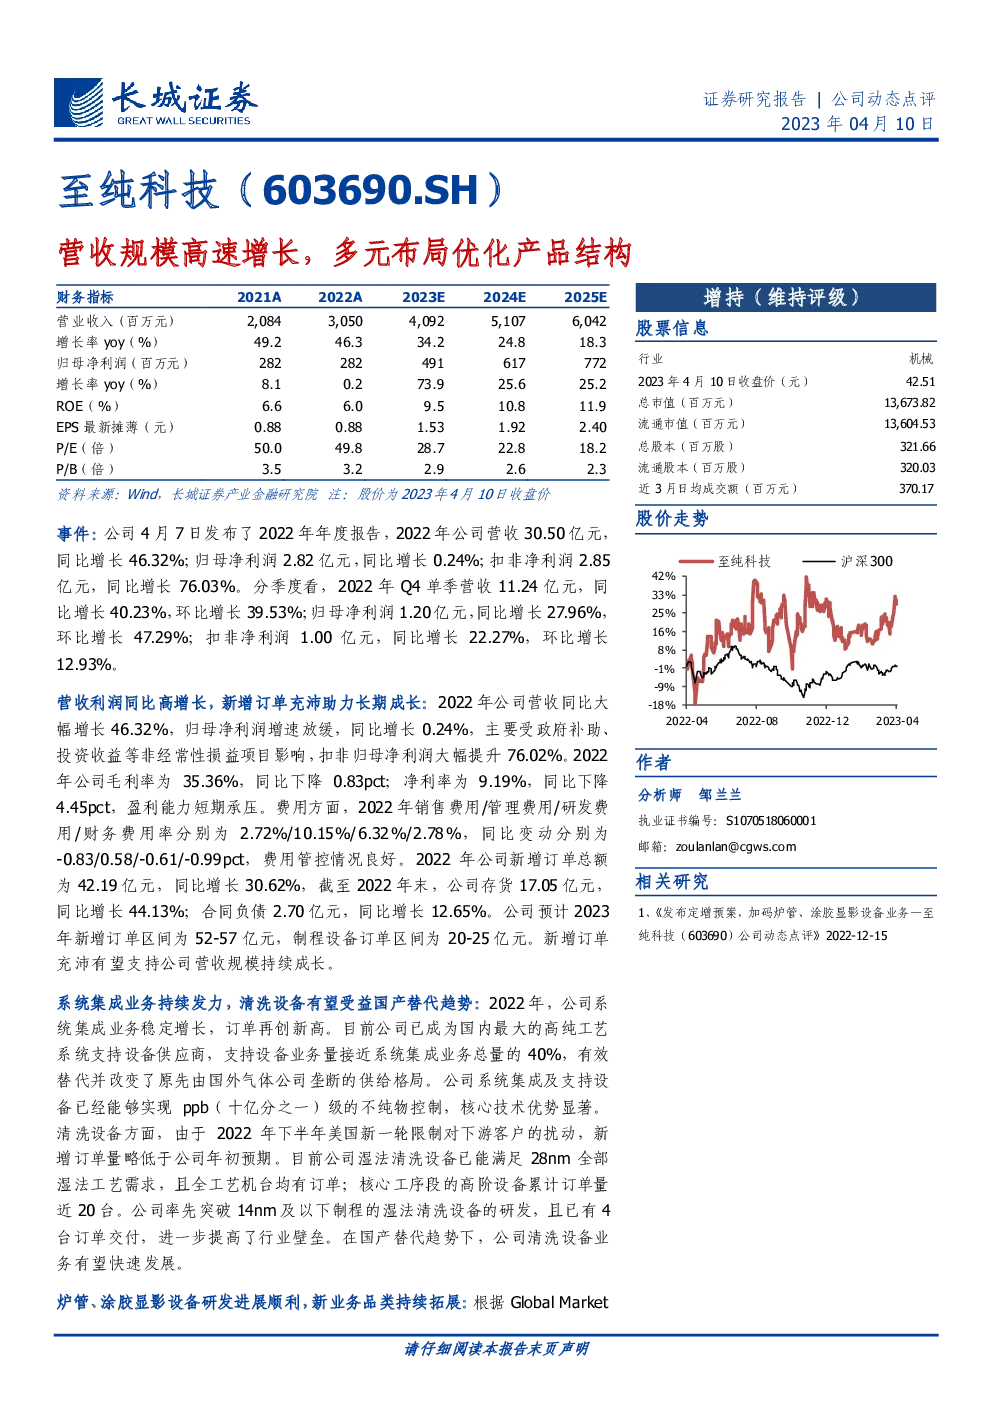
至纯科技在2022年的营业收入达到30.50亿元,同比增长46.32%,主要得益于多元化的产品结构和新增订单的充沛。扣除非经常性损益后的净利润增长至2.85亿元,同比增长76.03%,显示了公司核心业务的强劲增长。随着2023年新增订单预测在52-57亿元区间,尤其是制程设备订单预计在20-25亿元,公司的营收规模有望持续扩大。
成本与费用控制
2022年,至纯科技的毛利率为35.36%,略有下降,但通过有效的费用管控,销售、管理、研发和财务费用率分别实现了不同程度的改善,显示出公司在成本控制方面的成效。
新业务发展
-
系统集成与清洗设备:系统集成业务稳定增长,至纯科技成为国内领先的高纯工艺系统供应商,有效替代了进口设备。清洗设备方面,尽管2022年下半年受到美国限制的影响,新增订单略低于预期,但湿法清洗设备已能满足28nm工艺需求,并有近20台高阶设备的订单,尤其是在14nm及以下制程的湿法清洗设备方面取得了重大突破。
-
炉管与涂胶显影设备:至纯科技正在积极开发炉管和涂胶显影设备,其中8英寸炉管设备已有多台订单,12英寸设备即将进入客户验证阶段。8英寸涂胶显影设备已交付客户验证,12英寸设备则处于专利检索和技术评估阶段。启东半导体装备产业化基地二期项目的投产,将有助于扩大产能,增强产品线并提升技术优势。
估值与评级
- 长城证券维持至纯科技“增持”的评级,基于其在半导体清洗设备和高纯工艺系统的领先地位,以及新业务的拓展潜力。预计2023-2025年的归母净利润分别为4.91亿、6.17亿、7.72亿元,对应的EPS为1.53、1.92、2.40元,PE分别为29、23、18倍。该评级考虑了公司持续受益于国产替代趋势和新业务增长的前景。
风险提示
- 半导体市场需求的不确定性可能导致业绩低于预期。
- 扩产计划执行的风险。
- 新品研发进度未达预期。
- 行业竞争加剧带来的压力。
结论
至纯科技通过多元化的产品策略、高效的新订单获取以及成本控制,展现出强劲的增长动力。特别是在系统集成、清洗设备、炉管与涂胶显影设备领域的布局,凸显了公司在半导体设备市场的竞争优势。同时,公司通过内部研发与外部合作,不断拓展新的业务领域,增强了其在高端设备市场上的技术壁垒。基于这一系列积极因素,至纯科技被维持为“增持”评级,未来业绩增长可期。