消费电子+新能源汽车驱动新一轮成长
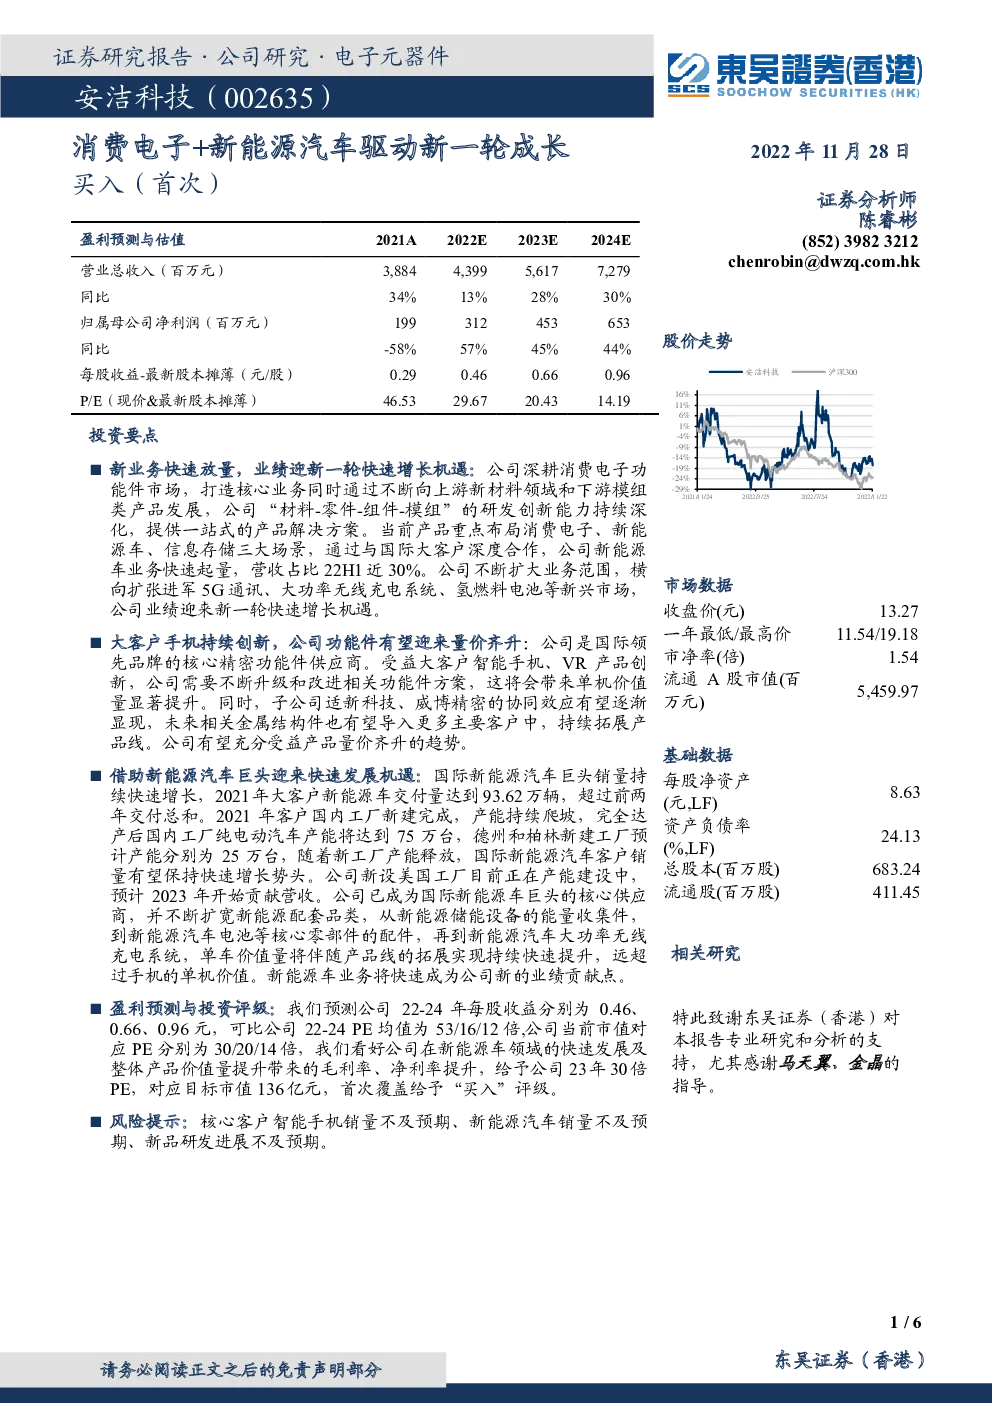
新业务快速放量,业绩迎新一轮快速增长机遇:公司深耕消费电子功能件市场,打造核心业务同时通过不断向上游新材料领域和下游模组类产品发展,公司“材料-零件-组件-模组”的研发创新能力持续深化,提供一站式的产品解决方案。当前产品重点布局消费电子、新能源车、信息存储三大场景,通过与国际大客户深度合作,公司新能源车业务快速起量,营收占比22H1近30%。公司不断扩大业务范围,横向扩张进军5G通讯、大功率无线充电系统、氢燃料电池等新兴市场,公司业绩迎来新一轮快速增长机遇。 大客户手机持续创新,公司功能件有望迎来量价齐升:公司是国际领先品牌的核心精密功能件供应商。受益大客户智能手机、VR产品创新,公司需要不断升级和改进相关功能件方案,这将会带来单机价值 量显著提升。同时,子公司适新科技、威博精密的协同效应有望逐渐万元)显现,未来相关金属结构件也有望导入更多主要客户中,持续拓展产 品线。公司有望充分受益产品量价齐升的趋势。 借助新能源汽车巨头迎来快速发展机遇:国际新能源汽车巨头销量持续快速增长,2021年大客户新能源车交付量达到93.62万辆,超过前两年交付总和。2021年客户国内工厂新建完成,产能持续爬坡,完全达产后国内工厂纯电动汽车产能将达到75万台,德州和柏林新建工厂预计产能分别为25万台,随着新工厂产能释放,国际新能源汽车客户销量有望保持快速增长势头。公司新设美国工厂目前正在产能建设中,预计2023年开始贡献营收。公司已成为国际新能源车巨头的核心供应商,并不断扩宽新能源配套品类,从新能源储能设备的能量收集件,到新能源汽车电池等核心零部件的配件,再到新能源汽车大功率无线充电系统,单车价值量将伴随产品线的拓展实现持续快速提升,远超过手机的单机价值。新能源车业务将快速成为公司新的业绩贡献点。 盈利预测与投资评级:我们预测公司22-24年每股收益分别为0.46、0.66、0.96元,可比公司22-24 PE均值为53/16/12倍,公司当前市值对应PE分别为30/20/14倍,我们看好公司在新能源车领域的快速发展及整体产品价值量提升带来的毛利率、净利率提升,给予公司23年30倍PE,对应目标市值136亿元,首次覆盖给予“买入”评级。 风险提示:核心客户智能手机销量不及预期、新能源汽车销量不及预期、新品研发进展不及预期。 1.聚焦功能结构件,垂直整合与横向扩张战略清晰 安洁科技是国内领先的消费电子精密零部件生产商,以功能件起步,逐渐成为一站式精密制造平台型企业。按照下游应用分,公司当前产品主要布局消费电子、新能源车、信息存储三大场景。 图1:公司发展历程 图2:公司主要产品按下游分 一站式布局,快速反应客户需求。目前公司具备原材料供应-精密制造-模具制造-FATP全产业链布局,能够提供一站式系统解决方案。 核心客户联合研发,量产出货降低成本。安洁科技自2008年起与国际智能手机头部客户长期合作。2016年开始供货新能源车核心客户,并且已切入新能源车无线充电系统供应链。与大客户合作具备规模效应,能够显著降低成本,增加盈利能力。 2.消费电子领域受益于大客户创新,业绩稳定增长 受益于大客户手机创新,公司供货ASP持续提升。随着5G手机的不断普及,大客户产品创新驱动安洁科技不断升级和改进配套的功能件产品,同时也带来公司供货的单机价值量不断提升。公司长期受益于手机创新持续升级。OLED、无线充电、5G等新技术频出,对智能终端设备的性能提出了更高的要求,智能终端厂商需要通过新的产品设计、工艺研发实现产品的迭代更新。 子公司持续优化管理,产品与客户协同效应逐步显现。2017年安洁科技并购威博精密,布局消费电子精密结构件,威博精密主要产品是消费电子精密结构件,与安洁科技模切件互为补充,充分发挥其传统金属件加工技术优势。通过持续优化管理,子公司明年有望得到较大改善。 3.借助新能源汽车巨头,迎快速发展机遇 大客户产销量持续突破+国产化率提升,有望带动公司新能源业务快速增长。新能源汽车巨头的产能是公司新能源业务的主要拉动点。为进一步推进公司新能源汽车产业国际化进程,为客户提供更加近距离的产品服务,安洁新设海外工厂美国工厂目前正在产能建设中,预计2023年开始贡献营收。 公司新能源配套产品覆盖面不断拓宽,单车价值不断走高。公司给新能源车大客户的配套将覆盖客户各类车型。同时,公司不断扩宽新能源配套品类,新能源车业务占比从19年6%提升到22H1的27.96%,将成为公司重要的业绩增长点。 公司大功率无线充电领域一站式布局。随着无线充电技术的成熟,无线充电市场规模有望持续快速增长,消费电子+汽车引领无线充电需求。新能源汽车无线充电有望迎来快速渗透,公司卡位风口。 4.盈利预测与投资评级 图3:安洁科技分业务预测 我们预测公司22-24年每股收益分别为0.46、0.66、0.96元,给予公司23年30倍PE,对应目标市值136亿元,首次覆盖给予“买入”评级。 5.风险提示 核心客户智能手机销量不及预期;新能源车大客户新能源汽车销量不及预期;新品研发进展不及预期。