2021年报及2022年一季报点评:拐点信号释放
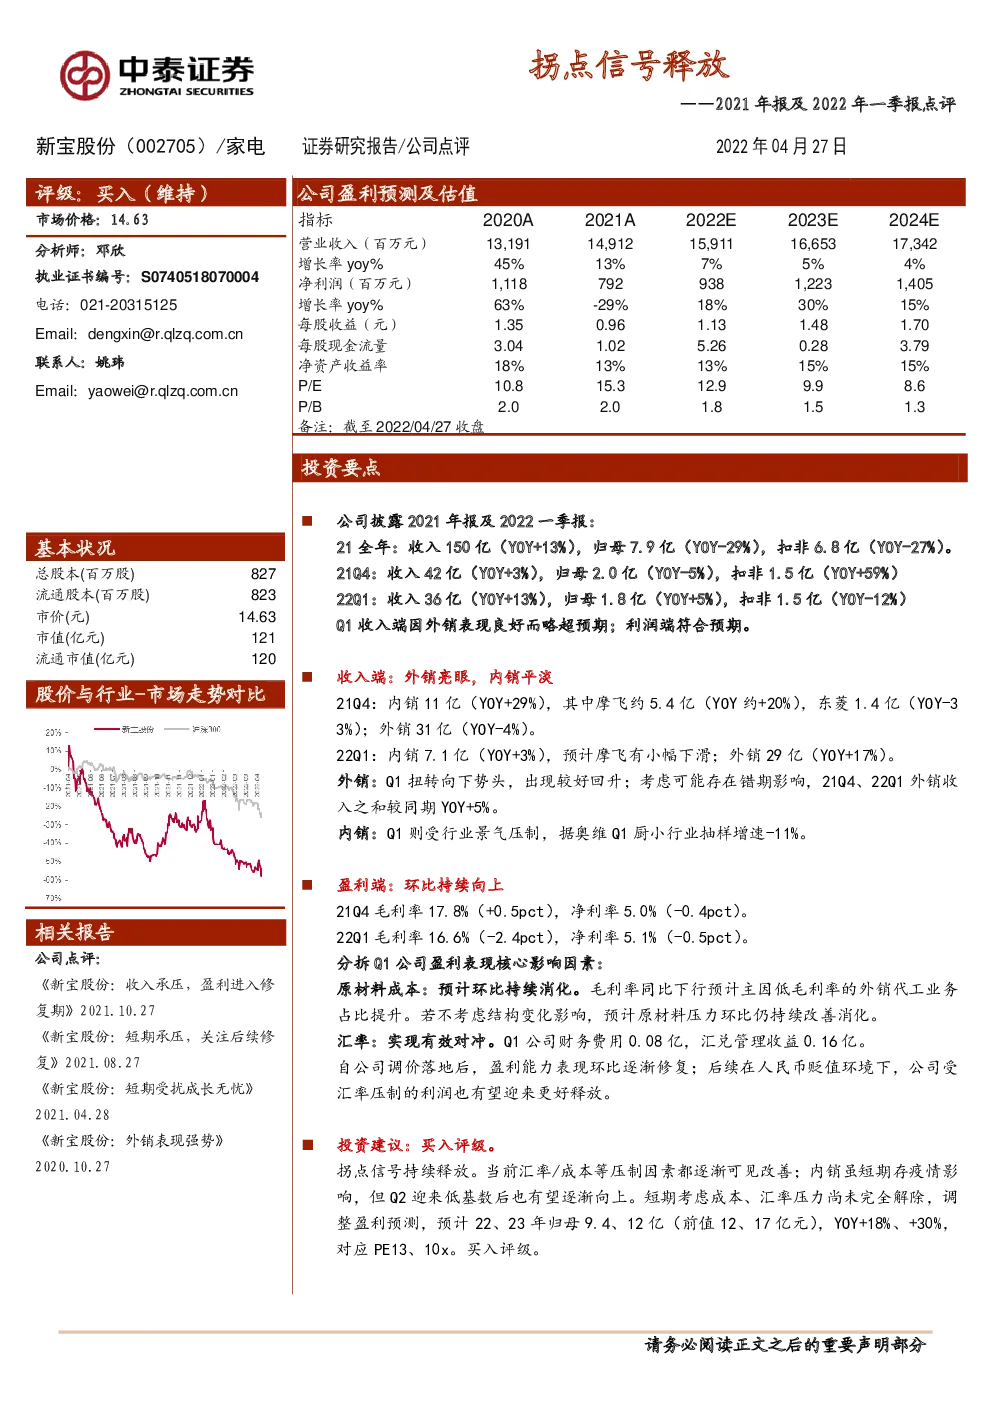
公司披露2021年报及2022一季报: 21全年:收入150亿(YOY+13%),归母7.9亿(YOY-29%),扣非6.8亿(YOY-27%)。 21Q4:收入42亿(YOY+3%),归母2.0亿(YOY-5%),扣非1.5亿(YOY+59%)22Q1:收入36亿(YOY+13%),归母1.8亿(YOY+5%),扣非1.5亿(YOY-12%)Q1收入端因外销表现良好而略超预期;利润端符合预期。 收入端:外销亮眼,内销平淡 21Q4:内销11亿(YOY+29%),其中摩飞约5.4亿(YOY约+20%),东菱1.4亿(YOY-3 3%);外销31亿(YOY-4%)。 22Q1:内销7.1亿(YOY+3%),预计摩飞有小幅下滑;外销29亿(YOY+17%)。 外销:Q1扭转向下势头,出现较好回升;考虑可能存在错期影响,21Q4、22Q1外销收入之和较同期YOY+5%。 内销:Q1则受行业景气压制,据奥维Q1厨小行业抽样增速-11%。 盈利端:环比持续向上 21Q4毛利率17.8%(+0.5pct),净利率5.0%(-0.4pct)。 22Q1毛利率16.6%(-2.4pct),净利率5.1%(-0.5pct)。 分拆Q1公司盈利表现核心影响因素: 原材料成本:预计环比持续消化。毛利率同比下行预计主因低毛利率的外销代工业务占比提升。若不考虑结构变化影响,预计原材料压力环比仍持续改善消化。 汇率:实现有效对冲。Q1公司财务费用0.08亿,汇兑管理收益0.16亿。 自公司调价落地后,盈利能力表现环比逐渐修复;后续在人民币贬值环境下,公司受汇率压制的利润也有望迎来更好释放。 投资建议:买入评级。 拐点信号持续释放。当前汇率/成本等压制因素都逐渐可见改善;内销虽短期存疫情影响,但Q2迎来低基数后也有望逐渐向上。短期考虑成本、汇率压力尚未完全解除,调整盈利预测,预计22、23年归母9.4、12亿(前值12、17亿元),YOY+18%、+30%,对应PE13、10x。买入评级。 风险提示:原材料价格上涨,自主品牌发展不及预期、出口订单不及预期