新品贡献稳健增长,产品大周期延续
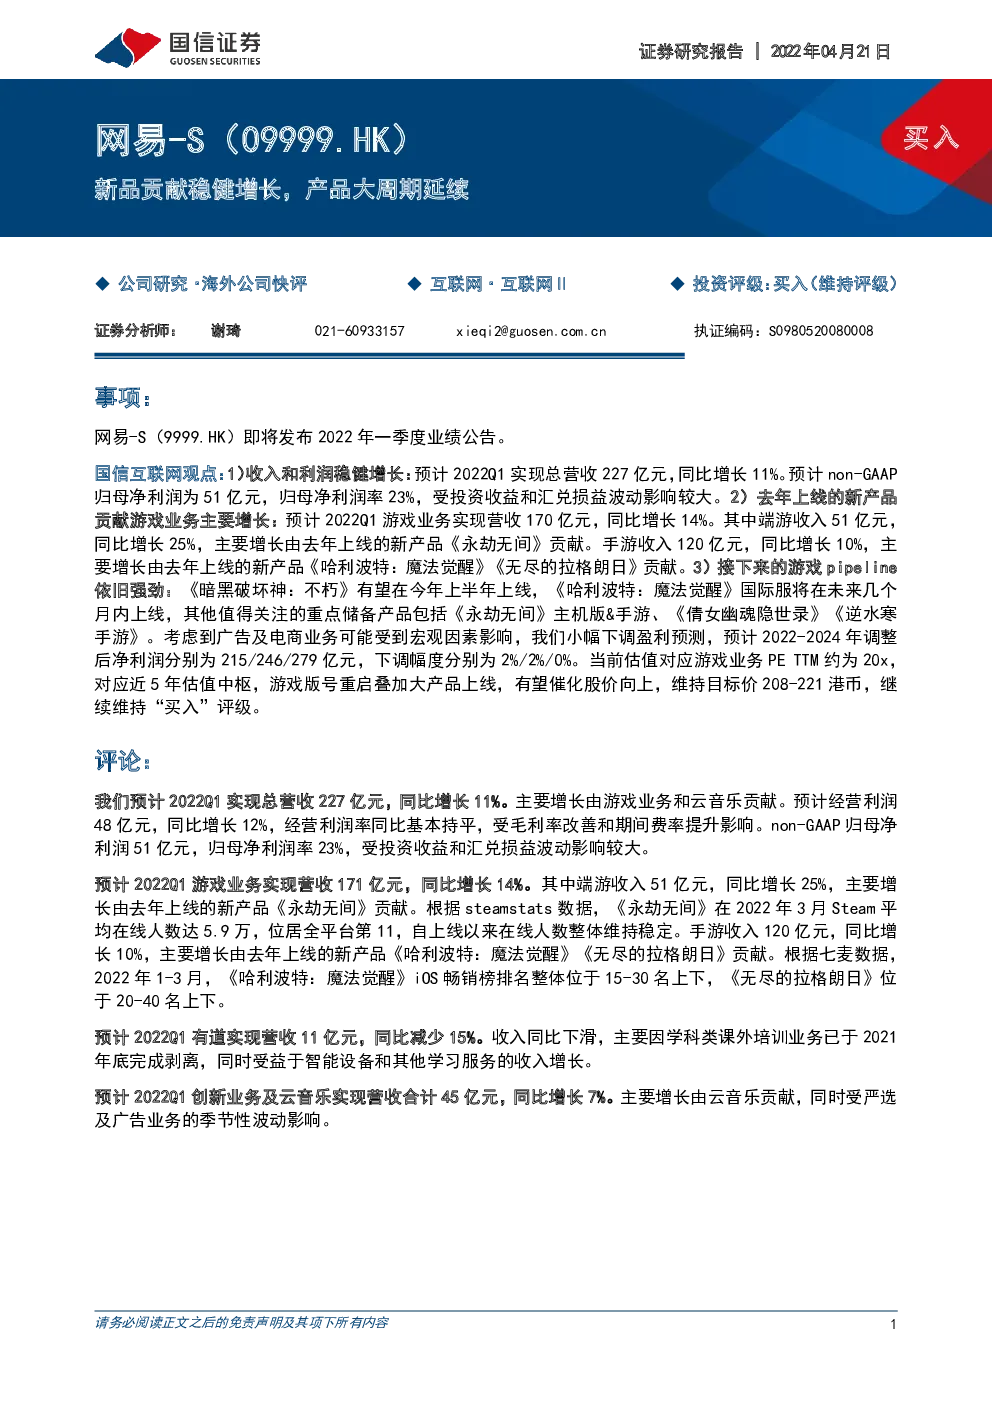
事项: 网易-S(9999.HK)即将发布2022年一季度业绩公告。 国信互联网观点:1)收入和利润稳健增长:预计2022Q1实现总营收227亿元,同比增长11%。预计non-GAAP归母净利润为51亿元,归母净利润率23%,受投资收益和汇兑损益波动影响较大。2)去年上线的新产品贡献游戏业务主要增长:预计2022Q1游戏业务实现营收170亿元,同比增长14%。其中端游收入51亿元,同比增长25%,主要增长由去年上线的新产品《永劫无间》贡献。手游收入120亿元,同比增长10%,主要增长由去年上线的新产品《哈利波特:魔法觉醒》《无尽的拉格朗日》贡献。3)接下来的游戏pipeline依旧强劲:《暗黑破坏神:不朽》有望在今年上半年上线,《哈利波特:魔法觉醒》国际服将在未来几个月内上线,其他值得关注的重点储备产品包括《永劫无间》主机版&手游、《倩女幽魂隐世录》《逆水寒手游》。考虑到广告及电商业务可能受到宏观因素影响,我们小幅下调盈利预测,预计2022-2024年调整后净利润分别为215/246/279亿元,下调幅度分别为2%/2%/0%。当前估值对应游戏业务PE TTM 约为20x,对应近5年估值中枢,游戏版号重启叠加大产品上线,有望催化股价向上,维持目标价208-221港币,继续维持“买入”评级。 评论: 我们预计2022Q1实现总营收227亿元,同比增长11%。主要增长由游戏业务和云音乐贡献。预计经营利润48亿元,同比增长12%,经营利润率同比基本持平,受毛利率改善和期间费率提升影响。non-GAAP归母净利润51亿元,归母净利润率23%,受投资收益和汇兑损益波动影响较大。 预计2022Q1游戏业务实现营收171亿元,同比增长14%。其中端游收入51亿元,同比增长25%,主要增长由去年上线的新产品《永劫无间》贡献。根据steamstats数据,《永劫无间》在2022年3月Steam平均在线人数达5.9万,位居全平台第11,自上线以来在线人数整体维持稳定。手游收入120亿元,同比增长10%,主要增长由去年上线的新产品《哈利波特:魔法觉醒》《无尽的拉格朗日》贡献。根据七麦数据,2022年1-3月,《哈利波特:魔法觉醒》iOS畅销榜排名整体位于15-30名上下,《无尽的拉格朗日》位于20-40名上下。 预计2022Q1有道实现营收11亿元,同比减少15%。收入同比下滑,主要因学科类课外培训业务已于2021年底完成剥离,同时受益于智能设备和其他学习服务的收入增长。 预计2022Q1创新业务及云音乐实现营收合计45亿元,同比增长7%。主要增长由云音乐贡献,同时受严选及广告业务的季节性波动影响。 图1:网易营业收入及增速(亿元、%) 图2:网易Non-GAAP归母净利润及利润率(亿元、%) 图3:网易经营利润及利润率(亿元、%) 图4:网易在线游戏收入及增速(亿元、%) 图5:网易手游收入及增速(亿元、%) 图6:网易PC端游收入及增速(亿元、%) 图7:网易有道收入及增速(亿元、%) 图8:网易创新业务及云音乐收入和增速(亿元、%) 投资建议:产品大周期延续,维持“买入”评级 网易头部长线游戏持续稳健,接下来的游戏pipeline依旧强劲:《暗黑破坏神:不朽》有望在今年上半年上线,《哈利波特:魔法觉醒》国际服将在未来几个月内上线,其他值得关注的重点储备产品包括《永劫无间》主机版&手游、《倩女幽魂隐世录》《逆水寒手游》。考虑到广告及电商业务可能受到宏观因素影响,我们小幅下调盈利预测,预计2022-2024年调整后净利润分别为215/246/279亿元,下调幅度分别为2%/2%/0%。当前估值对应游戏业务PE TTM 约为20x,对应近5年估值中枢,游戏版号重启叠加大产品上线,有望催化股价向上,维持目标价208-221港币,继续维持“买入”评级。 风险提示 政策风险;游戏市场竞争激烈的风险;游戏出海表现不及预期的风险;全球疫情的系统性风险等。 附表:财务预测与估值 资产负债表(百万元) 利润表(百万元) 现金流量表(百万元)