欧普康视2021年报点评:疫情影响短期业绩
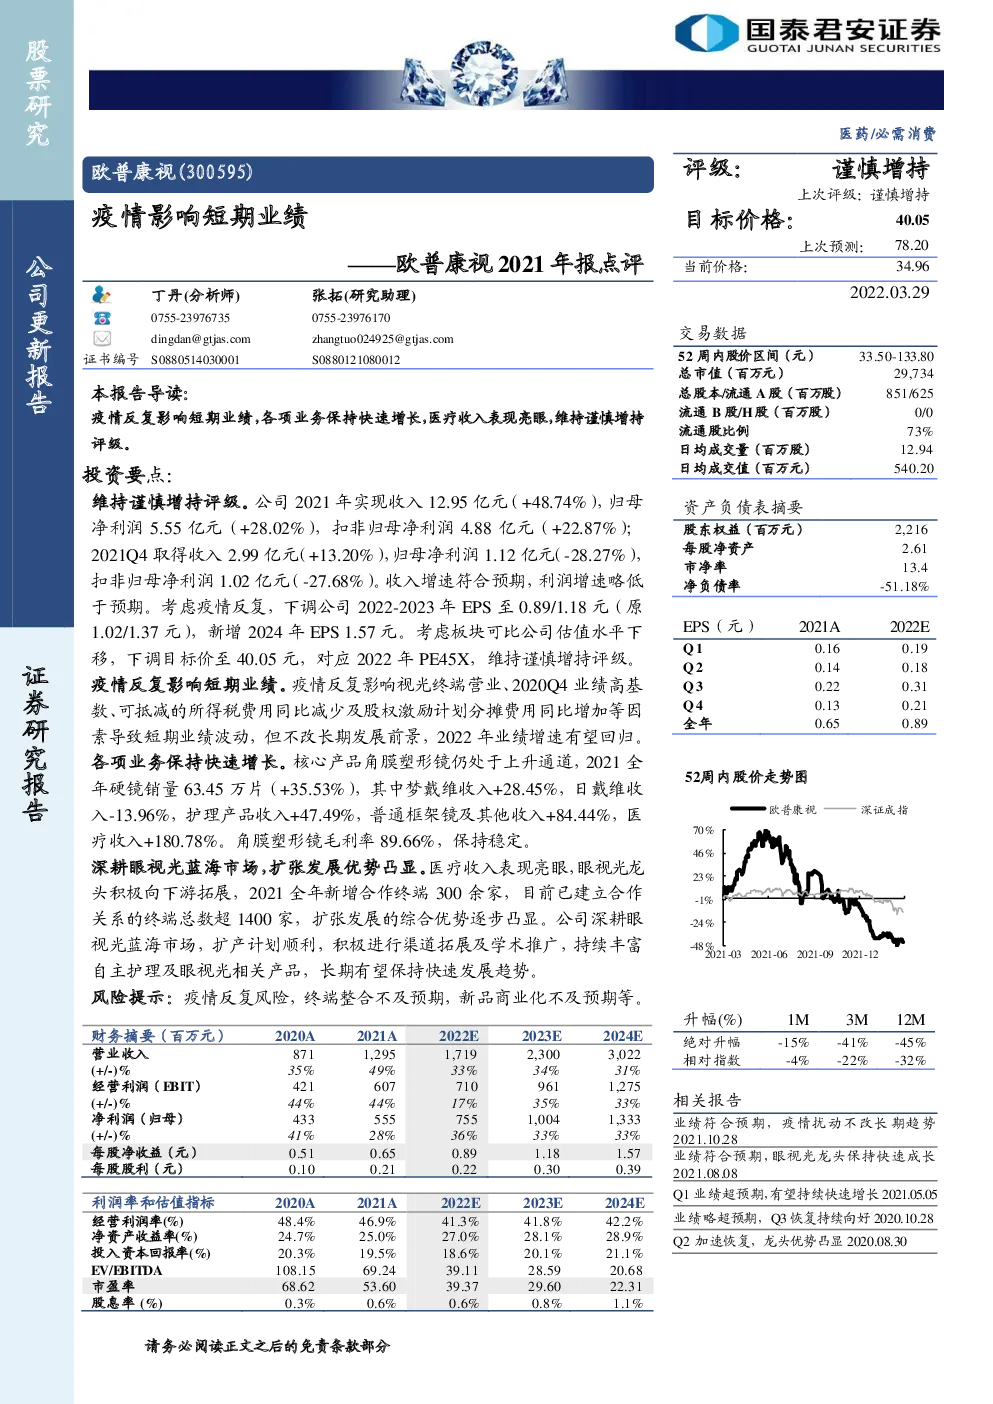
维持谨慎增持评级。公司2021年实现收入12.95亿元(+48.74%),归母净利润5.55亿元(+28.02%),扣非归母净利润4.88亿元(+22.87%); 2021Q4取得收入2.99亿元(+13.20%),归母净利润1.12亿元(-28.27%),扣非归母净利润1.02亿元(-27.68%)。收入增速符合预期,利润增速略低于预期。考虑疫情反复,下调公司2022-2023年EPS至0.89/1.18元(原1.02/1.37元),新增2024年EPS1.57元。考虑板块可比公司估值水平下移,下调目标价至40.05元,对应2022年PE45X,维持谨慎增持评级。 疫情反复影响短期业绩。疫情反复影响视光终端营业、2020Q4业绩高基数、可抵减的所得税费用同比减少及股权激励计划分摊费用同比增加等因素导致短期业绩波动,但不改长期发展前景,2022年业绩增速有望回归。 各项业务保持快速增长。核心产品角膜塑形镜仍处于上升通道,2021全年硬镜销量63.45万片(+35.53%),其中梦戴维收入+28.45%,日戴维收入-13.96%,护理产品收入+47.49%,普通框架镜及其他收入+84.44%,医疗收入+180.78%。角膜塑形镜毛利率89.66%,保持稳定。 深耕眼视光蓝海市场,扩张发展优势凸显。医疗收入表现亮眼,眼视光龙头积极向下游拓展,2021全年新增合作终端300余家,目前已建立合作关系的终端总数超1400家,扩张发展的综合优势逐步凸显。公司深耕眼视光蓝海市场,扩产计划顺利,积极进行渠道拓展及学术推广,持续丰富自主护理及眼视光相关产品,长期有望保持快速发展趋势。 风险提示:疫情反复风险,终端整合不及预期,新品商业化不及预期等。
你可能感兴趣
益丰药房2021年报及2022一季报点评:疫情影响短期业绩,期待下半年增速回升
国泰君安证券2022-05-01
2021年报及2022年一季报业绩预告点评:疫情短期影响Q1业绩,全球布局奠定长期成长性
医药生物民生证券2022-04-16
公司2021年报及2022年一季报点评:受疫情影响短期业绩承压,长期价值不改静待复苏
华创证券2022-05-06
2021年报、2022年一季报点评:核心器件业务表现亮眼,疫情影响短期业绩承压
电子设备华创证券2022-04-28
天坛生物2021年报&2022年一季报点评:受疫情影响销售短期承压
国泰君安证券2022-04-27
2021年报点评:疫情反复影响业绩,持续深化改革
国泰君安证券2022-04-18
2021年报及2022年一季报点评:21年业绩符合预期,22Q1疫情影响下业绩仍实现较高增长
医药生物华创证券2022-04-27
2021年报及2022年一季报点评:疫情扰动业绩短期承压,双轮战略推动长期发展
文化传媒西部证券2022-04-28
大参林2021及2022Q1业绩点评:疫情影响短期业绩,一季度逐步恢复
国泰君安证券2022-05-02