2022年实现开门红,净利增速超预期
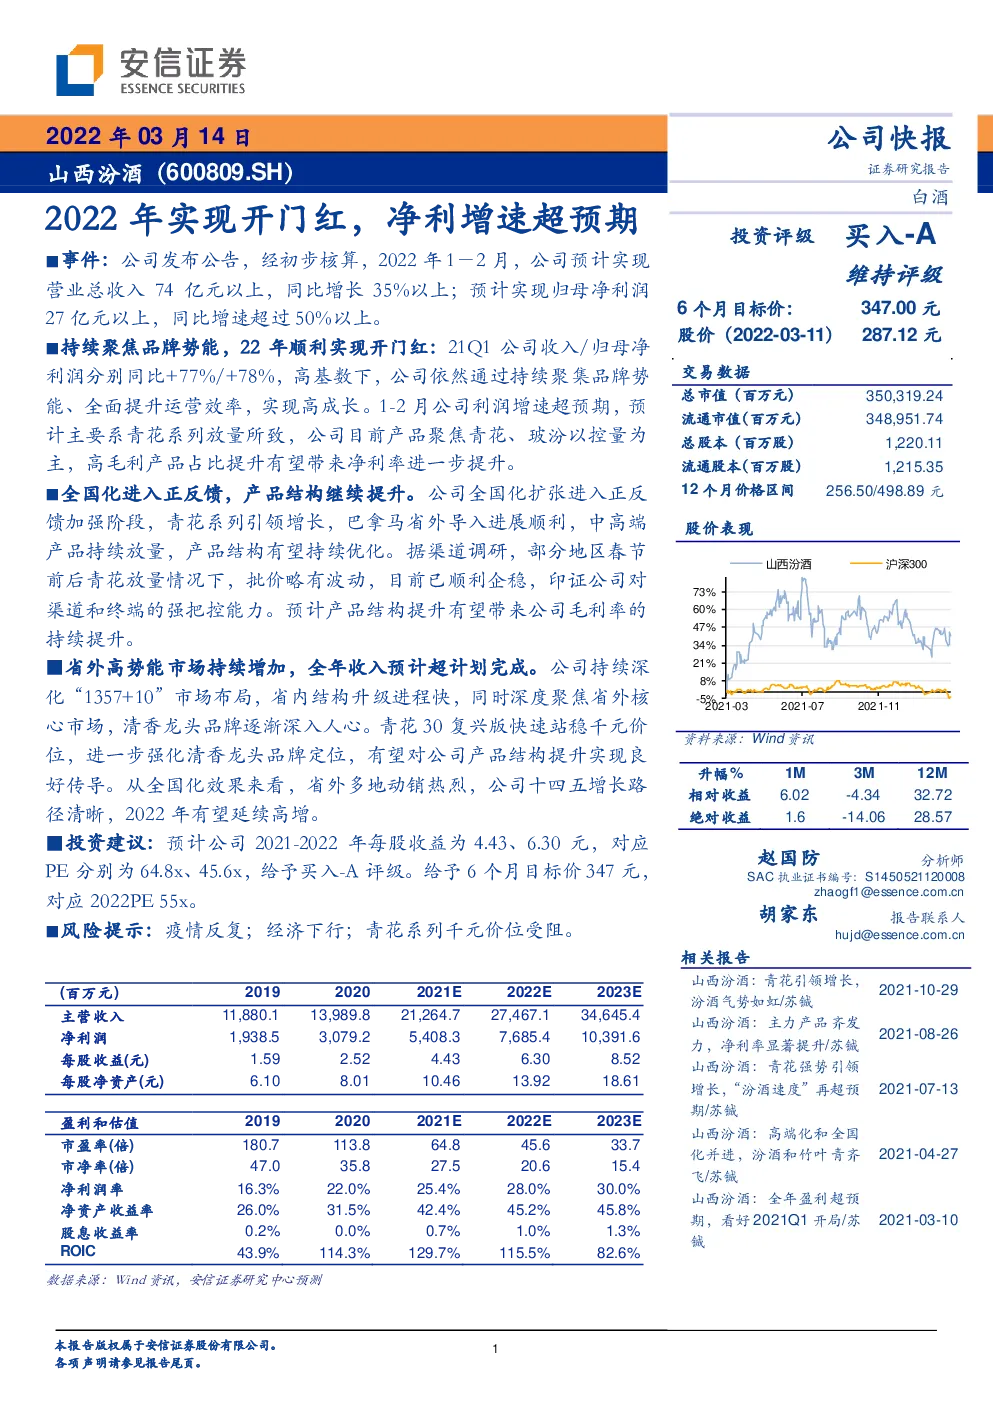
事件:公司发布公告,经初步核算,2022年1-2月,公司预计实现营业总收入74亿元以上,同比增长35%以上;预计实现归母净利润27亿元以上,同比增速超过50%以上。 持续聚焦品牌势能,22年顺利实现开门红:21Q1公司收入/归母净利润分别同比+77%/+78%,高基数下,公司依然通过持续聚集品牌势能、全面提升运营效率,实现高成长。1-2月公司利润增速超预期,预计主要系青花系列放量所致,公司目前产品聚焦青花、玻汾以控量为主,高毛利产品占比提升有望带来净利率进一步提升。 全国化进入正反馈,产品结构继续提升。公司全国化扩张进入正反馈加强阶段,青花系列引领增长,巴拿马省外导入进展顺利,中高端产品持续放量,产品结构有望持续优化。据渠道调研,部分地区春节前后青花放量情况下,批价略有波动,目前已顺利企稳,印证公司对渠道和终端的强把控能力。预计产品结构提升有望带来公司毛利率的持续提升。 省外高势能市场持续增加,全年收入预计超计划完成。公司持续深化“1357+10”市场布局,省内结构升级进程快,同时深度聚焦省外核心市场,清香龙头品牌逐渐深入人心。青花30复兴版快速站稳千元价位,进一步强化清香龙头品牌定位,有望对公司产品结构提升实现良好传导。从全国化效果来看,省外多地动销热烈,公司十四五增长路径清晰,2022年有望延续高增。 投资建议:预计公司2021-2022年每股收益为4.43、6.30元,对应PE分别为64.8x、45.6x,给予买入-A评级。给予6个月目标价347元,对应2022PE55x。 风险提示:疫情反复;经济下行;青花系列千元价位受阻。 财务报表预测和估值数据汇总 利润表 资产负债表 现金流量表
你可能感兴趣
2022年一季报点评:营收同增60%+,功能性护肤超预期增长,业绩实现开门红
医药生物东吴证券2022-04-25
2022年1月上市险企保费数据点评:寿险开门红承压,车险保费增速超预期
金融国泰君安证券2022-02-17
2022年中报业绩点评:公司业绩增速超预期,疫情影响下仍实现逆势增长
民生证券2022-08-18
1月销量点评:实现开门红,增速超行业
交通运输民生证券2013-02-19
Q1实现开门红,利润端超预期
食品饮料西南证券2023-04-25
公司信息更新报告:业绩超预期,实现开门红
食品饮料开源证券2022-04-28
23年圆满收官,24开年收入符合预期、利润超预期,实现高质量开门红
食品饮料中邮证券2024-04-29
甘源食品点评:业绩略超预期,Q1有望实现开门红
未知机构2024-01-19
2024年1月金融数据点评:1月信贷实现“开门红”,金融数据普遍超预期
东方金诚2024-02-18
Q1实现开门红,收入略超预期,研发持续推进
医药生物国盛证券2022-04-19