深耕电线电缆领域,海上风电市场提振促发展
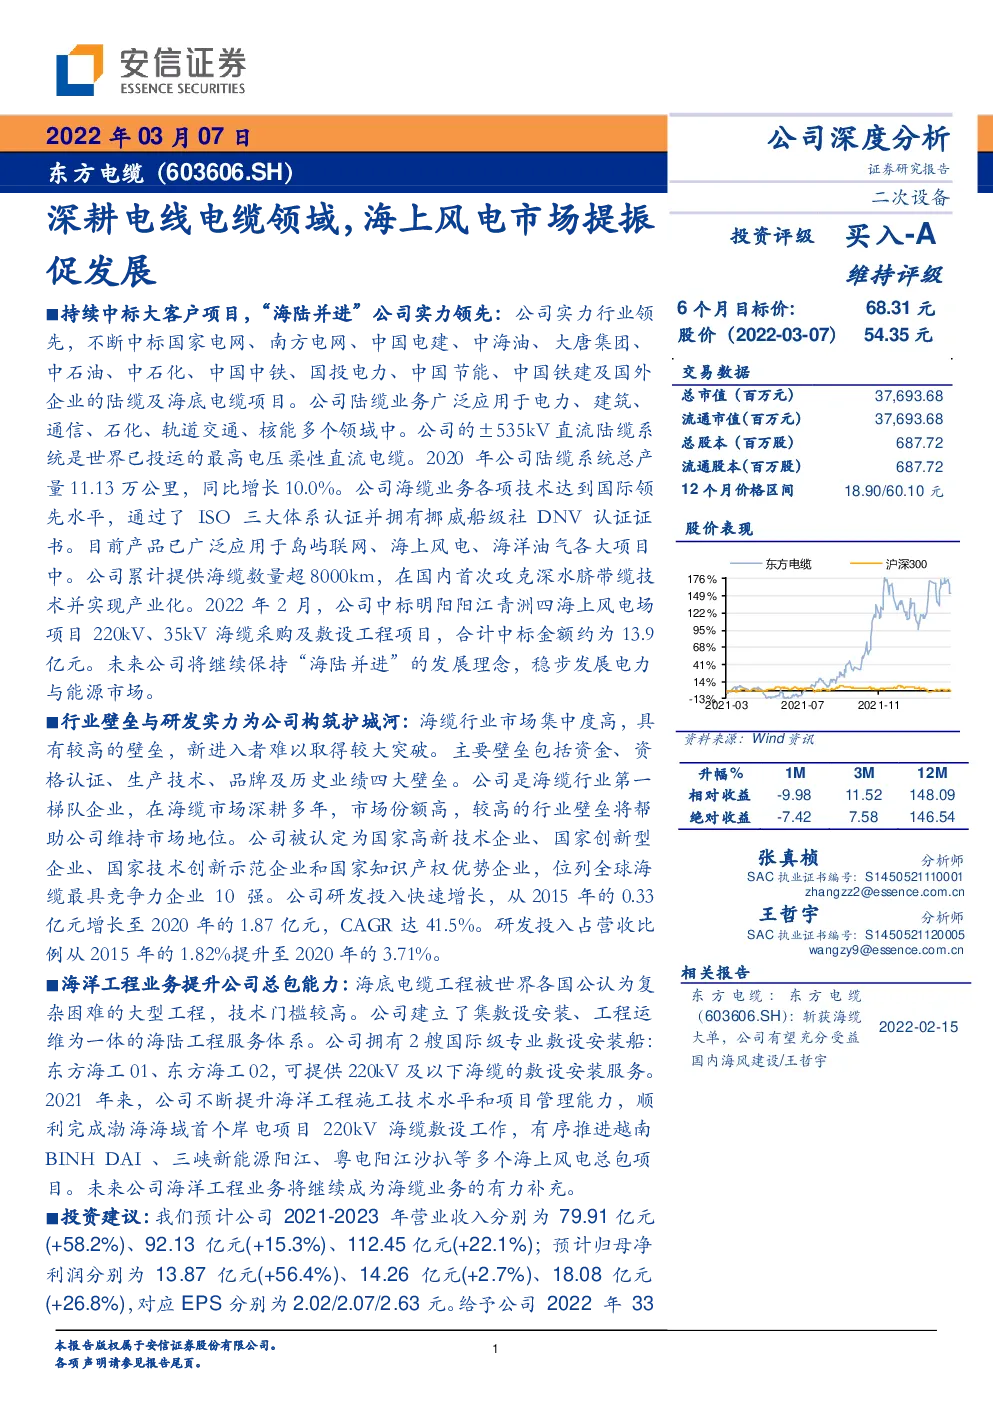
持续中标大客户项目,“海陆并进”公司实力领先:公司实力行业领先,不断中标国家电网、南方电网、中国电建、中海油、大唐集团、中石油、中石化、中国中铁、国投电力、中国节能、中国铁建及国外企业的陆缆及海底电缆项目。公司陆缆业务广泛应用于电力、建筑、通信、石化、轨道交通、核能多个领域中。公司的±535kV直流陆缆系统是世界已投运的最高电压柔性直流电缆。2020年公司陆缆系统总产量11.13万公里,同比增长10.0%。公司海缆业务各项技术达到国际领先水平,通过了ISO三大体系认证并拥有挪威船级社DNV认证证书。目前产品已广泛应用于岛屿联网、海上风电、海洋油气各大项目中。公司累计提供海缆数量超8000km,在国内首次攻克深水脐带缆技术并实现产业化。2022年2月,公司中标明阳阳江青洲四海上风电场项目220kV、35kV海缆采购及敷设工程项目,合计中标金额约为13.9亿元。未来公司将继续保持“海陆并进”的发展理念,稳步发展电力与能源市场。 行业壁垒与研发实力为公司构筑护城河:海缆行业市场集中度高,具有较高的壁垒,新进入者难以取得较大突破。主要壁垒包括资金、资格认证、生产技术、品牌及历史业绩四大壁垒。公司是海缆行业第一梯队企业,在海缆市场深耕多年,市场份额高,较高的行业壁垒将帮助公司维持市场地位。公司被认定为国家高新技术企业、国家创新型企业、国家技术创新示范企业和国家知识产权优势企业,位列全球海缆最具竞争力企业10强。公司研发投入快速增长,从2015年的0.33亿元增长至2020年的1.87亿元,CAGR达41.5%。研发投入占营收比例从2015年的1.82%提升至2020年的3.71%。 海洋工程业务提升公司总包能力:海底电缆工程被世界各国公认为复杂困难的大型工程,技术门槛较高。公司建立了集敷设安装、工程运维为一体的海陆工程服务体系。公司拥有2艘国际级专业敷设安装船:东方海工01、东方海工02,可提供220kV及以下海缆的敷设安装服务。 2021年来,公司不断提升海洋工程施工技术水平和项目管理能力,顺利完成渤海海域首个岸电项目220kV海缆敷设工作,有序推进越南BINH DAI、三峡新能源阳江、粤电阳江沙扒等多个海上风电总包项目。未来公司海洋工程业务将继续成为海缆业务的有力补充。 投资建议:我们预计公司2021-2023年营业收入分别为79.91亿元(+58.2%)、92.13亿元(+15.3%)、112.45亿元(+22.1%);预计归母净利润分别为13.87亿元(+56.4%)、14.26亿元(+2.7%)、18.08亿元(+26.8%),对应EPS分别为2.02/2.07/2.63元。给予公司2022年33倍PE,对应2022年目标价68.31元。维持“买入-A”投资评级。 风险提示:市场竞争加剧、市场需求不及预期、新技术研发及新产品开发不及预期、原材料价格波动、汇率波动的风险 1.深耕电线电缆领域,海缆业务为公司发展提供动力 1.1.二十余年电线电缆行业经验,业务覆盖三大板块 宁波东方电缆股份有限公司成立于1998年,于2014年上市。多年来在科技创新、质量管理、核心技术突破等方面处于行业领先地位,位列全球海缆最具竞争力企业十强。公司现有陆缆系统、海缆系统、海洋工程三大产品领域,在500kv及以下交流海缆、陆缆,±535kV及以下直流(光电复合)海缆、陆缆系统产品等领域具备设计研发、生产制造、安装和运维服务能力。产品广泛应用于电力、建筑、通信、石化、轨道交通、风力发电、核能、海洋油气勘采、海洋军事等领域。 公司与国内外知名科研院所、高等院校建立常态化科研合作机制,结合持续高强度科技投入,突破了多项关键技术瓶颈制约,攻克了超深水和动态化设计等核心技术。公司不断推动信息技术与先进制造的融合,引入OEE等大数据管理工具,形成数字化工厂解决方案,以工业互联网为基础,智能制造为主攻方向,助力企业从“制造”升级为“智造”。 图1:公司历史沿革 股权结构稳定,基金公司参股。截至2021年三季报,宁波东方集团有限公司为公司第一大股东,持股33.25%。实际控制人为夏崇耀、袁黎雨。中国建设银行股份有限公司-东方红启东三年持有期混合型证券投资基金、香港中央结算有限公司、中国工商银行股份有限公司-广发多因子灵活配臵混合型证券投资基金分别持股2.45%,1.73%,0.61%,彰显资本市场对公司的信心。 图2:公司股权结构图 三大业务领域产品齐全。公司依托东部,中部,南部三大产业基地,科学布局,辐射中国经济最发达的区域。全面覆盖了从陆地到海洋,从产品到服务的相关业务。公司陆缆产品可应用于智能输配电网、智慧建筑&家居、轨道交通、装备用电、绿色石油化工等领域。主要产品包括超高压电力电缆(500kv)、中(低)压交流陆缆、柔性直流陆缆、阻燃电线、中(低)压配电电缆、直流牵引电缆、特种电缆等。公司海缆产品广泛应用于岛屿联网、海上风电、海洋油气等领域,提供的产品包括超高压交流海缆、柔性直流海缆、阵列电缆、送出主缆、风电动态缆、脐带缆等。公司海洋工程业务可提供敷设施工、运行维护、抢修服务和产品验收及测试服务。 表1:公司主营业务 1.2.海缆业务为公司盈利能力注入动力,2020年海缆业务毛利率53.7% 公司营业收入不断增长,从2015年的18.22亿元提升至2020年的50.52亿元,CARG达22.6%;归母净利润从2015年的0.50亿元提升至2020年的8.87亿元,CAGR达77.7%。 2021前三季度公司营业收入同比增长63.9%至57.73亿元,归母净利润同比上升56.8%至9.61亿元。根据公司公告,截止2021年Q3,公司在手订单约64亿元,其中海缆系统及海洋工程38亿元,陆缆系统26亿元。高毛利率高附加值的海缆系统订单充足,将为公司未来持续快速发展奠定坚实基础。 图3:2015年-2021Q3公司营业收入及增长率 图4:2015年-2021Q3公司归母净利润及增长率 分产品看,陆缆业务是公司传统收入板块,营收增速较为稳定,2020年陆缆营业收入为26.31亿元,营收占比为52.1%。由于行业竞争较为激烈,公司陆缆业务毛利率较低,2020年为12.1%。2018年以来,公司大力发展海缆系统板块,海缆业务营业收入从2017年的1.37亿元增长到2020年的21.79亿,2020年海缆业务营收占比为43.1%,是公司近年业绩提升的主要驱动因素。同时海缆业务毛利率较高,2020年达53.7%。公司海洋工程业务是海缆业务的有利补充,2020年海洋工程业务营收为2.29亿元,占比为4.5%。 图5:2015-2020年公司各业务营业收入(单位:亿元) 图6:2015-2020年公司各业务营业收入占比(单位:%) 随着2018年以来公司高毛利率的海缆业务放量,公司毛利率与净利率不断抬升。2020年公司毛利率为30.6%,净利率为17.6%。公司费用率较低,销售费用率与财务费用率呈下降趋势。2020年公司销售/管理/财务费用率分别为3.1%/6.5%/0.1%。 图7:2015年-2021Q3公司毛利率与净利率 图8:2015年-2021Q3公司费用率情况 公司现金流状况整体稳定。2017年由于海缆订单大幅增加,原料采购相应增加,存货及预付款增加,公司经营性现金流净额为负。2020年公司经营性现金流净额为6.94亿元。 图9:2015年-2021Q3公司现金流情况 2.电线电缆行业稳定增长,海底电缆市场规模有望超预期 2.1.预计2021年我国电线电缆行业销售收入将达1.65万亿 电线电缆是输送电能、传递信息和制造各种电机、仪器、仪表,实现电磁能量转换所不可缺少的基础性器材,是电气化、信息化社会中重要的基础性配套产业,被称为国民经济的“血管”与“神经”。其产品广泛应用于电力、能源、建筑、交通、通信、工程机械、汽车等各个领域。据统计,现有电线电缆品种已超过2000种,规格数十万个,是电工电器行业中品种和门类最多的大类产品之一。 图10:电线电缆行业产业链 在我国,电线电缆作为国民经济中最大的配套行业之一,产品应用于国民经济的各个领域,占据我国电工行业四分之一的产值,是仅次于汽车行业的第二大行业。随着中国经济的稳步增长,“一带一路”倡议建设不断推进、工业化、城镇化进程不断推进、“补短板”等宏观政策保障基础设施建设的持续投入,带动电力、石油、化工、城市轨道交通、汽车、建筑、新能源及船舶等行业快速发展,进一步带动我国电线电缆行业快速发展,行业整体技术水平得到大幅提高。 根据公司年报数据,我国当前电线电缆制造商在业总数已达1万家,其中规模以上(年产值2000万元以上)企业数量有4281家。根据前瞻产业研究院数据,2020年中国电线电缆行业销售收入达到1.5万亿元,同比增长7.1%。预计2021年我国电线电缆行业销售收入将达1.65万亿,2020-2024年年均复合增长率将达6.09%,我国电线电缆行业总体将保持稳定的增长态势。 图11:2015-2024年中国电线电缆行业销售收入及增长情况 陆缆系统产品根据用途主要分为五大类:导线(裸电线)、电力电缆、电气装备电缆、通信电缆、绕组线。其中电力电缆和电气装备电缆市场需求处于前列。根据前瞻产业研究院数据,2018年电力电缆市场规模占比为36%,电气装备电缆占比为20%,裸电线为和绕线组合计31%。由于我国2019年与2020年新能源汽车需求崛起、轨道交通等基础建设的快速发展,电力电缆和电气装备电缆在需求端有了较大的增长,2020年电力电缆约占总电线电缆规模的39%,电气装备约占总规模的22%,裸电线和绕线组合计占总规模的28%,通信电缆较2018年下滑1个百分点,占比为8%。 图12:2020年中国电线电缆行业细分结构 2.2.2025年我国风电海底电缆市场规模预计将达254亿元 风电的诸多形式中,海上风电覆盖面积广、资源禀赋好、输送成本低,发展潜力巨大。我国在发展海上风电上具备区域优势。从全球的海上风向来看,我国的海域处于日本暖流风带中,其空气变化具有风速大、规律性强以及主导风向稳定等特点。而且海风风速大、风功率密度高、风速稳定,可为大容量海上风机的输电提供稳定生产的基础,发电量是陆上风电场的1.4倍。在取代煤炭发电方面,海上风电与其他可再生能源发电相比,二氧化碳排放更少。根据国际能源署数据,每安装1GW的海上风电,每年相当于减排二氧化碳350万吨。全球海上风电技术可开发潜力为71TW,海上风能资源是全球电力需求的十倍以上,仅开发1%的海上风能资源,就可以满足人类10%的电力需求。 海上风电装机规模有望持续超预期。根据国家能源局数据,2021年我国海上风电新增装机量达1690万千瓦,同比增长452.29%,是此前累计建成总规模的1.8倍。截至2021年底,我国海上风电累计装机规模达到2638千瓦,超越英国跃居世界第一。 图13:2013-2021年我国海上风电新增及累计装机规模(单位:GW) 根据各省份发布的海上风电规划,“十四五”期间,预计广东省将新增海上风电装机容量1400万千瓦,福建省将新增1330万千瓦,江苏省将新增超5000万千瓦,山东省将新增1400万千瓦,浙江省将新增450万千瓦,海南省将新增1230万千瓦,广西省将新增500万千瓦。 六大省份累计规划容量初步测算超过100GW,海上风电装机规模有望持续超预期。 表2:十四五期间各省份海上风电装机容量规划 海底电缆市场规模大增速快。海上风电产业的快速发展同步拉动海缆的需求增长。海底电缆是海上风电项目开发重要环节,也是海上风电与陆上风电较为主要的区别所在。据北极星电力网估计,海缆费用约占海上风电项目投资总额的8%。根据华经产业研究院数据,2020年全球风电海底电缆行业市场规模为119亿元,预计到2025年全球市场规模到578亿元,2020-2025年CAGR达37.2%。 图14:2015-2025年全球风电海底电缆市场规模 根据华经产业研究院数据,2020