猜你想问
本周港股市场表现如何?
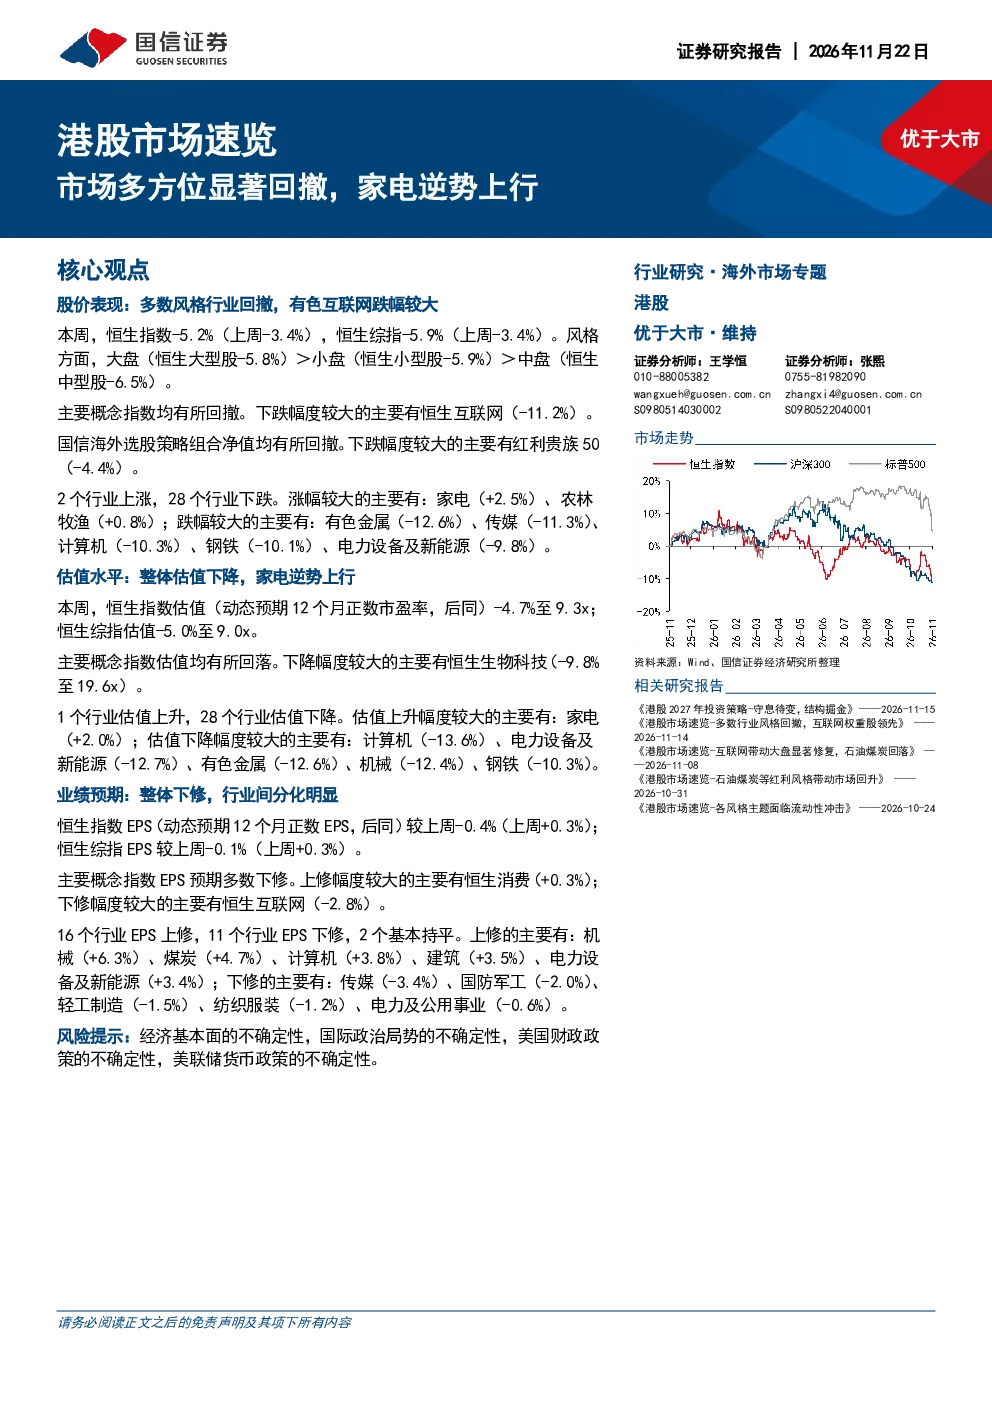
本周恒生指数和恒生综指均出现显著回撤,跌幅分别为5.2%和5.9%。多数风格行业表现不佳,其中有色和互联网行业跌幅较大,分别达到12.6%和11.2%。家电行业逆势上行,成为表现较好的行业,上涨2.5%。风格方面,大盘股表现优于中盘和小盘股。主要概念指数中,恒生互联网下跌11.2%,红利贵族50下跌4.4%。
家电行业为何逆势上行?
家电行业逆势上行主要得益于其估值优势。本周家电行业估值上升2.0%,成为唯一估值上升的行业,而计算机、电力设备及新能源等行业的估值则大幅下降。此外,家电行业基本面相对稳健,EPS预期保持稳定,这也支撑了其股价表现。从行业趋势来看,随着经济逐步复苏,消费需求有望逐步回暖,家电行业有望受益于此。
报告重点分析了哪些方面?
本报告重点分析了港股市场的整体表现、行业走势、估值水平和业绩预期。报告指出,恒生指数和恒生综指估值分别下降至9.3x和9.0x,主要概念指数中恒生生物科技估值下降至19.6x。在业绩预期方面,16个行业EPS上修,11个行业EPS下修,其中机械、煤炭、计算机、建筑和电力设备及新能源上修较多,传媒、国防军工、轻工制造、纺织服装和电力及公用事业下修较多。
当前港股市场现状如何?
当前港股市场整体表现不佳,恒生指数和恒生综指出现显著回撤,多数行业表现疲软。不过,家电行业逆势上行,成为表现较好的行业。从风格来看,大盘股表现优于中盘和小盘股。主要概念指数中,恒生互联网跌幅较大,而农林牧渔则小幅上涨。整体来看,港股市场面临较多不确定性,投资者需谨慎操作。
报告提示了哪些风险?
本报告提示了以下几个主要风险:经济基本面的不确定性,国际政治局势的不确定性,美国财政政策的不确定性,以及美联储货币政策的不确定性。这些因素都可能对港股市场产生影响。此外,部分行业的估值水平仍较高,如恒生生物科技估值仍处于19.6x,需关注其未来业绩表现。投资者在操作时应充分了解相关风险,谨慎决策。