猜你想问
港股市场近期表现如何?
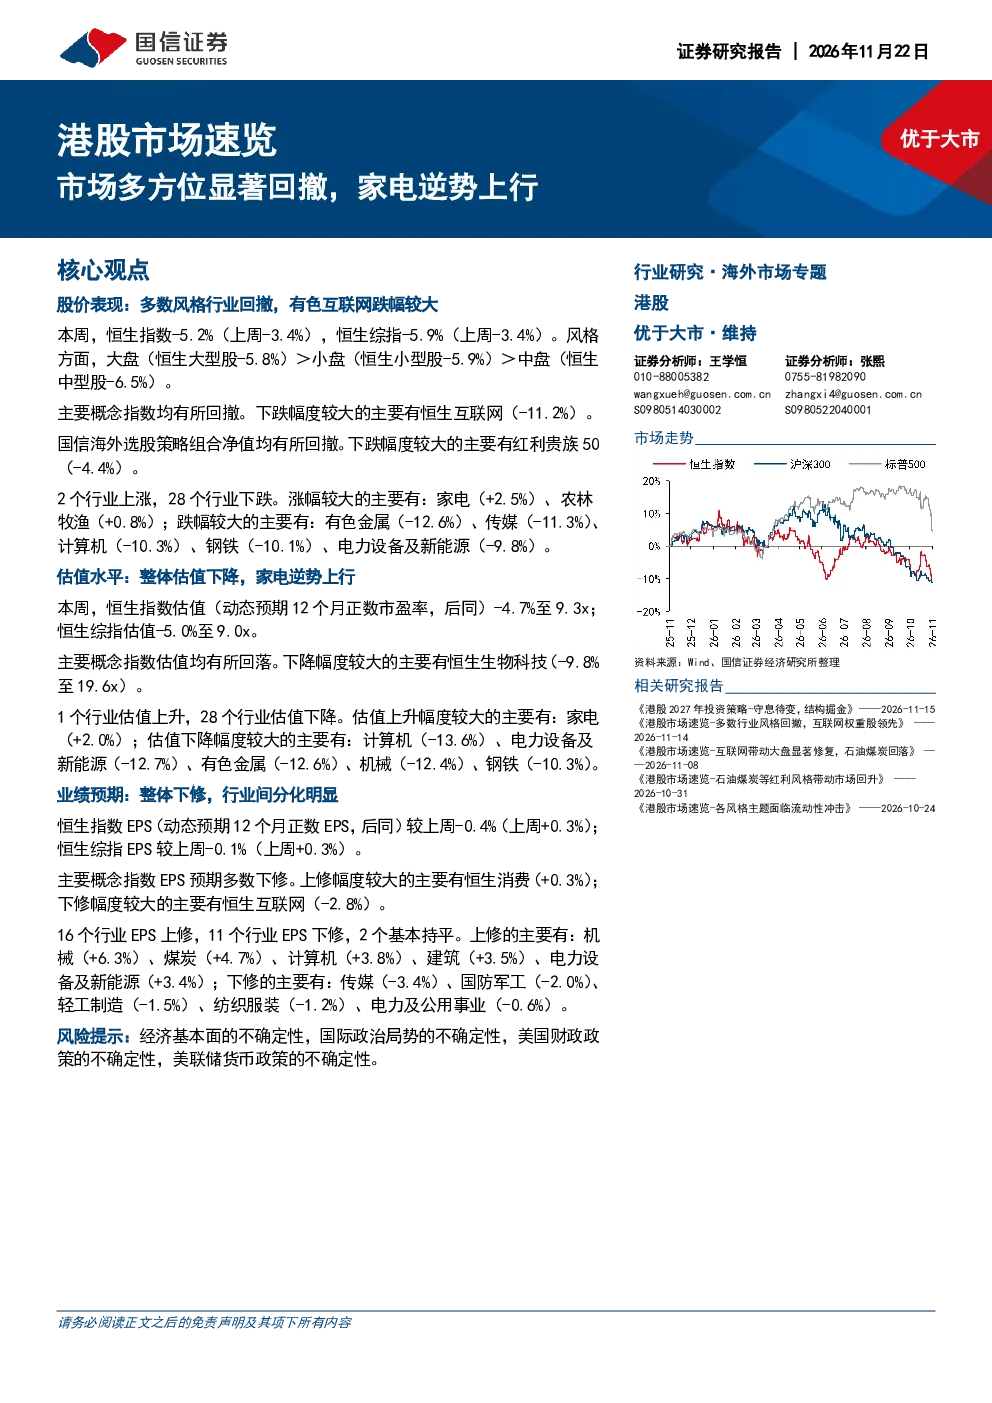
根据最新研报,港股市场本周呈现多方位显著回撤,恒生指数与恒生综指分别下跌5.2%和5.9%。风格方面,大盘股跌幅最大(-5.8%),中盘股次之(-6.5%),小盘股跌幅最小(-5.9%)。主要概念指数如恒生互联网跌幅最大(-11.2%),而家电行业逆势上行,上涨2.5%。这反映了市场整体承压,但家电行业展现出较强韧性。
家电行业为何逆势上行?
家电行业逆势上行主要得益于其防御性特征和稳健的基本面。在经济波动环境下,家电产品作为生活必需品,需求相对稳定。此外,部分家电企业凭借技术创新和品牌优势,提升了产品竞争力,推动了行业整体表现。同时,市场对家电行业未来增长预期保持乐观,也为其股价提供了支撑。但需关注行业竞争格局变化和原材料价格波动等潜在风险。
报告主要分析了哪些市场方向?
本报告重点分析了港股市场的整体走势、行业表现、估值水平及业绩预期。市场方面,恒生指数和恒生综指估值分别处于-4.7%至9.3x和-5.0%至9.0x区间,主要概念指数估值有所回落。行业方面,家电和农林牧渔上涨,而有色金属、传媒、计算机等下跌。业绩预期方面,恒生指数EPS预期下降,主要概念指数EPS预期多数下修,但机械、煤炭等行业有所上修。
当前港股市场处于什么状态?
当前港股市场整体处于调整状态,多方位显著回撤,但结构性机会依然存在。恒生指数和恒生综指的下跌表明市场情绪偏弱,投资者风险偏好下降。然而,家电、农林牧渔等行业表现相对强势,显示出市场在压力下仍存在防御性板块。同时,部分行业如机械、煤炭的业绩预期上修,也暗示着市场对某些领域的长期信心未变。
研报提示了哪些风险因素?
本报告提示的主要风险因素包括经济基本面的不确定性、国际政治局势的不确定性、美国财政政策的不确定性以及美联储货币政策的不确定性。这些宏观因素可能对港股市场产生显著影响,加剧市场波动。此外,行业层面需关注家电等强势行业的竞争加剧风险,以及计算机、电力设备等弱势行业的业绩下修压力。投资者需密切关注这些风险因素的变化,谨慎评估投资决策。