猜你想问
本周港股市场表现如何?
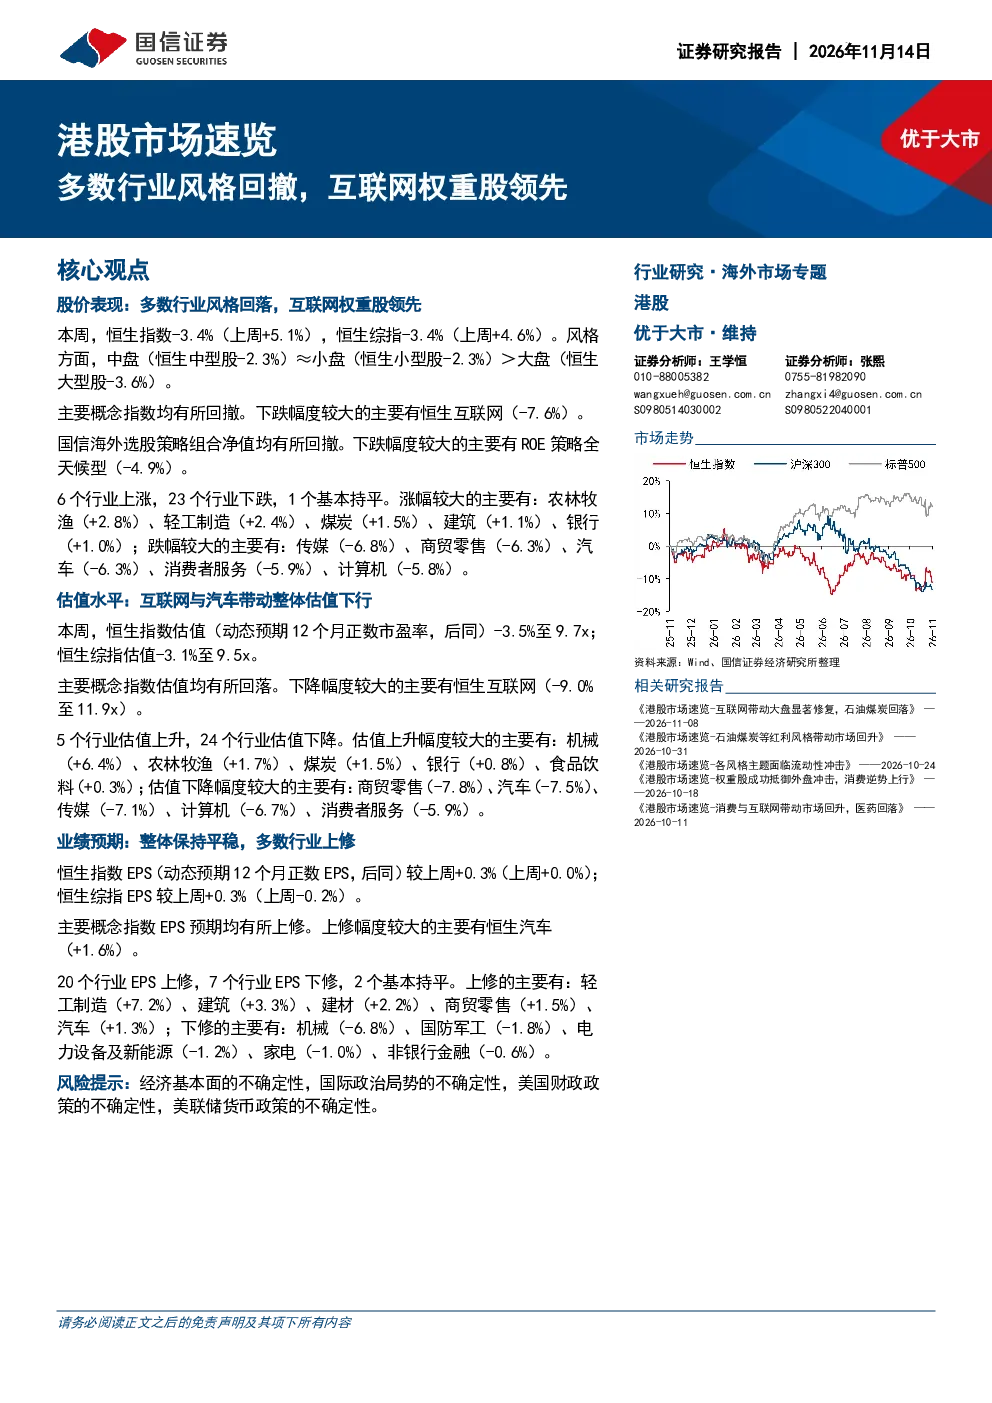
本周恒生指数和恒生综指均下跌,多数行业风格回落,互联网权重股表现领先。风格方面,中盘≈小盘>大盘。主要概念指数回撤,恒生互联网下跌幅度最大(-7.6%)。上涨行业包括农林牧渔(+2.8%)、轻工制造(+2.4%)、煤炭(+1.5%)、建筑(+1.1%)、银行(+1.0%)。下跌行业包括传媒(-6.8%)、商贸零售(-6.3%)、汽车(-6.3%)、消费者服务(-5.9%)、计算机(-5.8%)。
哪些行业在港股中表现较好?
本周港股中,农林牧渔、轻工制造、煤炭、建筑和银行行业表现较好,分别上涨2.8%、2.4%、1.5%、1.1%和1.0%。这些行业的上涨可能受到特定经济因素或行业政策的影响。值得注意的是,互联网权重股虽然整体市场下跌,但表现相对抗跌,恒生互联网指数下跌7.6%,但仍需关注其估值水平的变化。
研报主要分析了哪些方面?
本研报主要分析了港股市场的整体表现、行业风格变化、重点行业股价表现、估值水平以及业绩预期。报告指出,恒生指数和恒生综指均下跌,多数行业风格回落,互联网权重股表现相对领先。同时,报告还分析了农林牧渔、轻工制造等行业的股价表现和估值变化,以及各行业的业绩预期调整情况。此外,报告还提示了经济基本面、国际政治局势、美国财政政策和美联储货币政策等方面的不确定性风险。
当前港股市场处于什么状态?
当前港股市场整体处于下跌状态,恒生指数和恒生综指均下跌,多数行业风格回落。互联网权重股表现相对抗跌,但整体市场仍面临较大波动。从行业来看,农林牧渔、轻工制造等行业表现较好,而传媒、商贸零售等行业则表现较差。估值方面,恒生指数和恒生综指的估值有所回落,主要概念指数估值也相应下降。需要注意的是,市场仍存在不确定性风险,投资者需谨慎操作。
研报提示了哪些风险?
本研报提示了以下几个方面的风险:经济基本面的不确定性,国际政治局势的不确定性,美国财政政策的不确定性,以及美联储货币政策的不确定性。这些因素都可能对港股市场产生影响。此外,报告还指出,商贸零售、汽车、传媒等行业估值下降,机械、国防军工等行业业绩预期下修,这些行业可能面临一定的风险。投资者在关注市场机会的同时,也应充分评估相关风险。