猜你想问
港股本周表现如何?
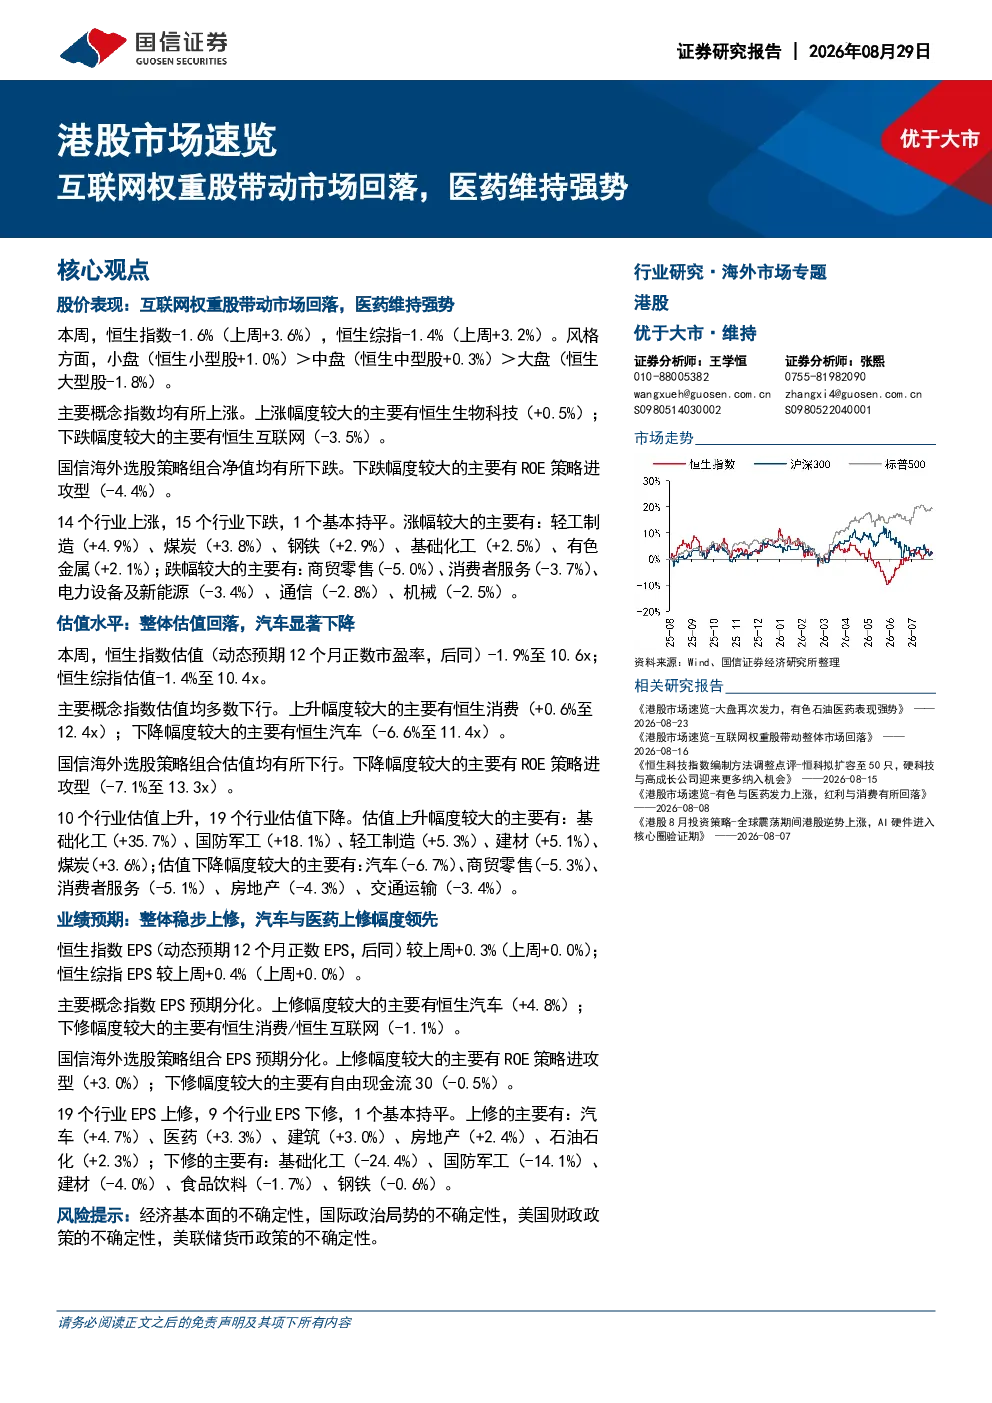
本周恒生指数和恒生综指分别下跌1.6%和1.4%,互联网权重股拖累市场,医药板块表现强势。风格方面,小盘股表现优于中盘和大盘股。主要概念指数中,恒生生物科技上涨0.5%,恒生互联网下跌3.5%。这表明市场整体承压,但医药领域仍具韧性。
医药板块近期走势怎样?
医药板块在本周表现强势,恒生生物科技指数上涨0.5%,显示出该领域较强的市场吸引力。整体业绩预期稳步上修,汽车和医药板块上修幅度领先,恒生指数EPS预期上升0.3%,恒生综指EPS预期上升0.4%。这反映了医药行业持续受益于政策支持和需求增长。
报告主要分析了哪些方向?
报告重点分析了港股市场整体估值水平、业绩预期及行业趋势。整体估值回落,汽车板块显著下降,恒生指数估值降至10.6x,恒生综指估值降至10.4x。同时,汽车和医药板块的业绩预期上修幅度领先,恒生汽车EPS预期上升4.8%。此外,行业方面,基础化工、国防军工估值上升明显,汽车、商贸零售估值下降显著。
当前港股市场处于什么状态?
当前港股市场呈现分化态势,互联网权重股拖累市场,但医药板块表现突出。恒生指数和恒生综指分别下跌1.6%和1.4%,显示市场整体承压。不过,小盘股表现优于中盘和大盘股,风格轮动迹象明显。整体估值水平回落,但部分行业如汽车、医药仍具估值优势。
投资港股需注意哪些风险?
投资港股需关注经济基本面的不确定性,国际政治局势的不确定性,美国财政政策的不确定性,以及美联储货币政策的不确定性。这些宏观因素可能对市场产生显著影响。此外,行业层面需警惕估值波动风险,如汽车板块估值虽下降但业绩预期仍需持续跟踪,医药板块虽表现强势但需关注政策变化。
你可能感兴趣
港股市场速览:互联网权重股带动市场回落,医药维持强势
医药生物国信证券2026-08-29
港股市场速览:互联网权重股带动整体市场回落
国信证券2026-08-16
港股市场速览:医药与互联网带动市场显著下行
医药生物国信证券2026-09-13
港股市场速览:上游行业与医药发力,互联网与消费回落
国信证券2026-07-26
港股市场速览:医药和电子带动市场稳健上行
电子设备国信证券2025-04-28
港股市场速览:科技医药领先上涨,汽车业绩上修强势
医药生物国信证券2026-04-19
港股市场速览:大盘再次发力,有色石油医药表现强势
国信证券2026-08-24
港股市场速览:医药强势上行,能源显著回调
医药生物国信证券2026-04-04
港股市场速览:本地生活业绩预期激增带动互联网逆势上涨
文化传媒国信证券2026-06-06
港股市场速览:银行表现强势,带动整体市场上行
金融国信证券2026-09-05