猜你想问
港股医药行业近期表现如何?
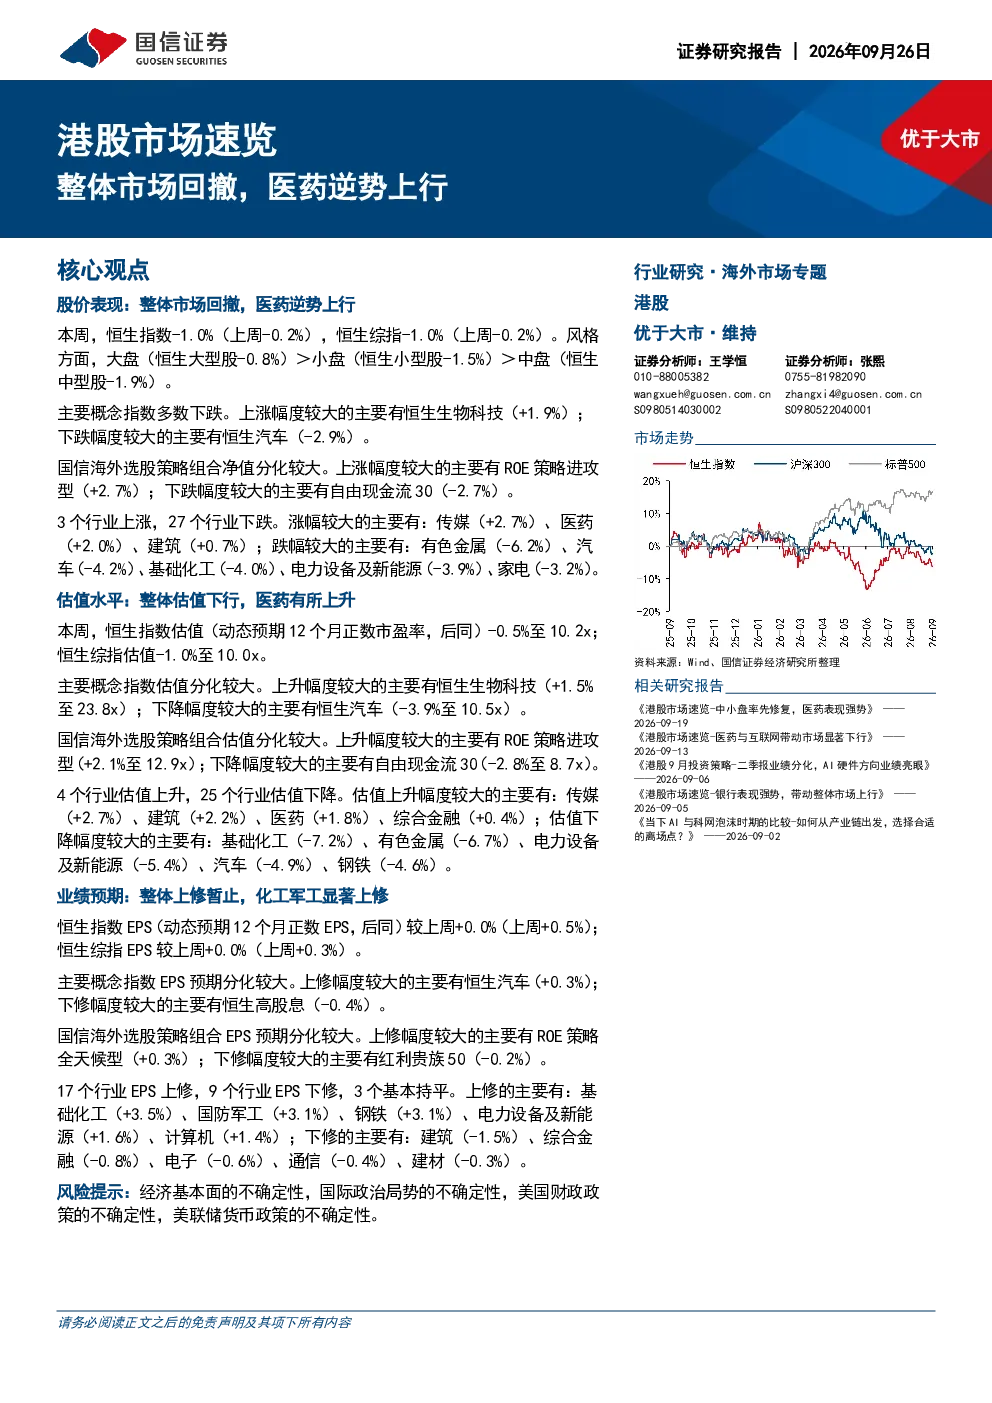
本周恒生指数和恒生综指均下跌,但医药行业逆势上行。主要概念指数中,恒生生物科技上涨1.9%。国信海外选股策略组合中,ROE策略进攻型上涨2.7%。行业方面,传媒、医药、建筑上涨,有色金属、汽车、基础化工等下跌。医药行业整体展现出较强的韧性,主要受政策支持和行业自身发展逻辑驱动。
医药行业估值水平有何变化?
整体估值下行,医药行业有所上升。恒生指数估值10.2x,恒生综指估值10.0x。主要概念指数中,恒生生物科技估值上升至23.8x。行业方面,传媒、建筑、医药、综合金融估值上升,基础化工、有色金属、电力设备及新能源等估值下降。医药行业估值修复主要得益于市场对行业长期价值的认可,但需关注估值分化问题。
医药行业未来业绩预期如何?
整体上修暂止,化工军工显著上修。恒生指数EPS预期持平,恒生综指EPS预期持平。行业方面,基础化工、国防军工、钢铁、电力设备及新能源、计算机EPS上修,建筑、综合金融、电子、通信、建材EPS下修。医药行业EPS预期保持稳定,部分细分领域如创新药和医疗器械有望受益于技术突破和放量增长。
当前港股市场整体状况如何?
本周恒生指数和恒生综指均下跌,主要概念指数中,恒生汽车下跌2.9%。国信海外选股策略组合中,ROE策略进攻型上涨2.7%,自由现金流30下跌2.7%。行业方面,传媒、医药、建筑上涨,有色金属、汽车、基础化工等下跌。市场整体承压,但结构性机会依然存在,特别是受益于政策红利的行业。
投资港股医药行业需注意哪些风险?
主要风险包括经济基本面的不确定性,国际政治局势的不确定性,美国财政政策的不确定性,美联储货币政策的不确定性。此外,医药行业还面临药品集采政策调整、研发失败等风险。投资者需关注行业政策变化和个股基本面,分散投资以降低单一风险。
你可能感兴趣
整体市场回撤,医药逆势上行:港股市场速览
医药生物国信证券2026-09-26
港股市场速览:医药消费回撤,石油机械逆势吸金
国信证券2025-06-22
港股市场速览:市场整体回撤,消费与工业较优
综合国信证券2026-02-07
港股市场速览:科技巨头带动整体市场持续回撤
金融国信证券2025-12-20
港股市场速览:市场整体回落,硬科技逆势上行
综合国信证券2026-05-30
港股市场速览:大盘持续上行,科技医药回调
医药生物国信证券2025-05-12
港股市场速览:医药强势上行,能源显著回调
医药生物国信证券2026-04-04
美股市场速览:整体小幅回撤,硬件与能源表现较优
信息技术国信证券2026-09-13
多风格行业回撤,业绩上修暂止:港股市场速览
电子设备国信证券2026-05-17
港股市场速览:市场高位回撤,风格与行业分化
金融国信证券2025-07-06