猜你想问
这份研报主要讲了什么内容?
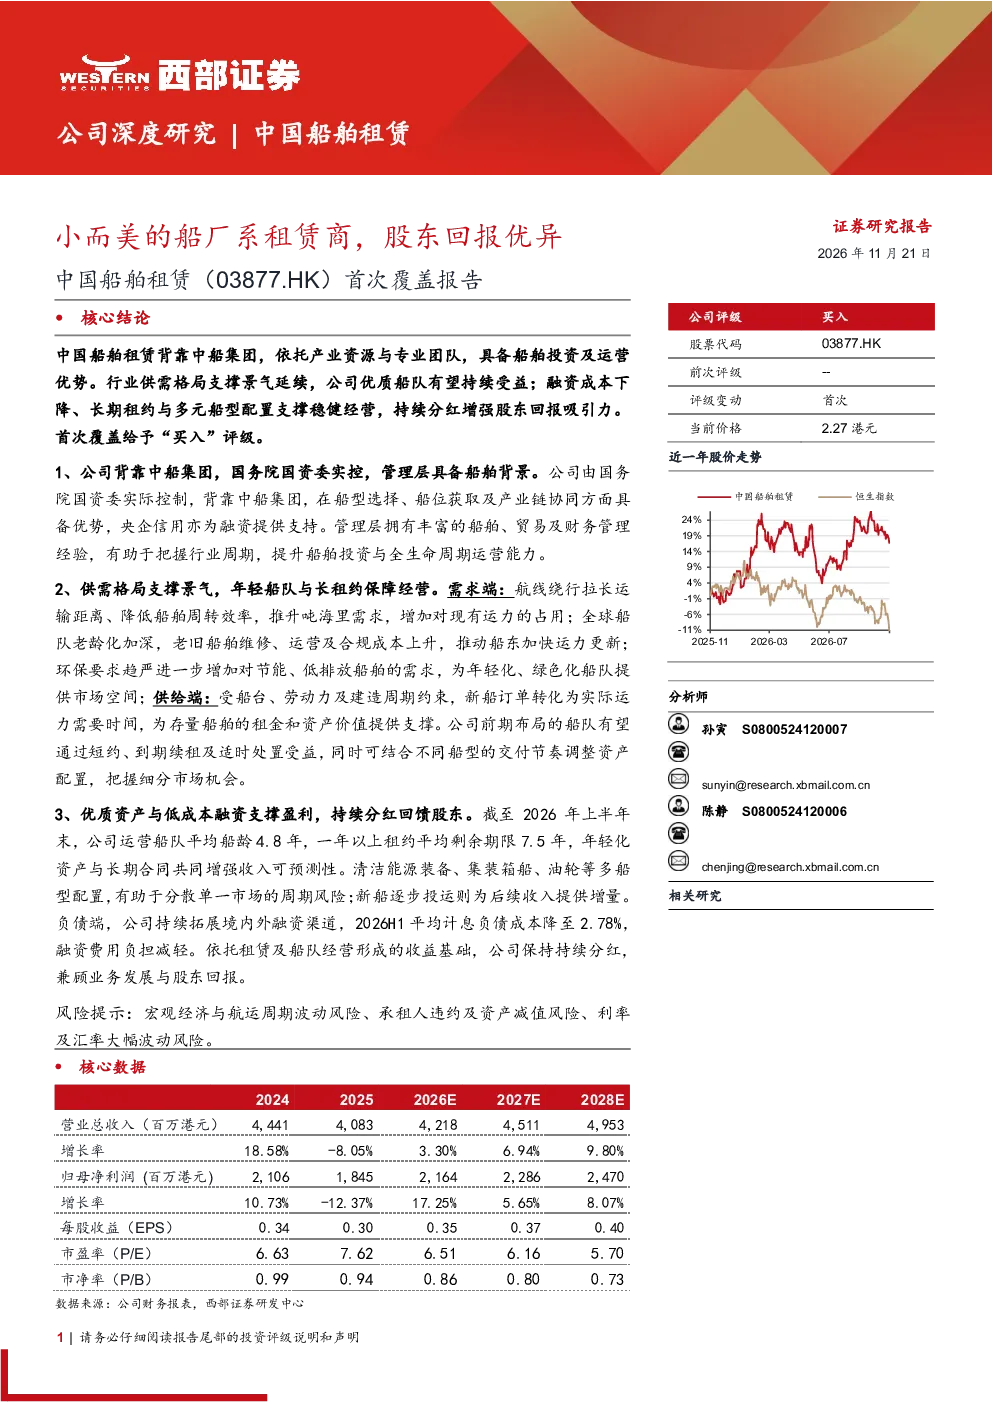
这份研报主要分析了中国船舶租赁的首次覆盖情况,指出公司背靠中船集团具备船舶投资及运营优势,依托产业资源与专业团队在船型选择、船位获取及产业链协同方面具备优势。报告强调行业供需格局支撑景气延续,公司优质船队有望持续受益;融资成本下降、长期租约与多元船型配置支撑稳健经营,持续分红增强股东回报吸引力。
船舶租赁行业的发展趋势如何?
船舶租赁行业的发展趋势受全球航运需求、造船成本及利率环境影响。当前行业供需格局相对稳定,大型航运企业通过长期租赁锁定运力成本,中小型船东则通过租赁提升船队规模。随着新能源船舶占比提升,相关租赁需求有望增长。政策层面支持绿色航运发展,为行业带来结构性机会。
报告中重点分析了哪些方面?
报告重点分析了公司船队规模、结构与质量,指出中国船舶租赁以106艘船队位列国内船厂系租赁公司第一,船队覆盖清洁能源、集装箱、特种船等多元板块,平均船龄仅4.8年,长租约占比高。此外,报告还评估了公司财务表现,2026H1营收和净利润均实现增长,融资成本下降,盈利预测也显示稳健增长态势。
当前船舶租赁市场的现状如何?
当前船舶租赁市场呈现供需相对平衡的态势,大型航运企业通过长期租赁锁定运力,而造船成本高企促使更多船东选择租赁而非直接购买。融资环境有所改善,但利率波动仍是主要风险。船队年轻化成为趋势,长租约有助于稳定租赁公司现金流。海上清洁能源船舶租赁需求增长较快,成为行业新的增长点。
研报提示了哪些风险?
研报提示的主要风险包括全球经济增长放缓可能影响航运需求,造船成本上升可能压缩租赁利润空间,利率波动可能增加融资成本压力。此外,船舶二手市场波动、政策变化及市场竞争加剧也可能对公司经营产生影响。公司需关注新船交付节奏与船队优化管理,以应对市场变化带来的挑战。
你可能感兴趣
浙商交运李丹丨中国船舶租赁深度船厂系船舶租赁商龙头股息率具备吸引力
未知机构2025-01-06
公司首次覆盖报告:小而美的硅微粉龙头,迈向电子材料的广阔天空
建筑建材开源证券2022-02-22
运营能力领先的船厂系租赁商,高分红属性凸显
国金证券2026-02-05
中国船舶租赁首次覆盖:受益油运景气上升,分红率或有望提升
国泰君安证券2024-02-28
首次覆盖报告:第三方汽车金融领军者,成长性强、股东回报可期
交运设备西部证券2025-07-05
中信股份(00267.HK)首次覆盖报告:金融+实业双轮驱动,股东回报持续提升
金融西部证券2026-08-27
中小盘首次覆盖报告:坚持走精品游戏路线,以高分红回报股东
信息技术国泰君安证券2019-06-14
首次覆盖报告:华丽崛起的工程机械租赁商龙头
机械设备国泰君安证券2016-07-04
西部非银中信股份首次覆盖报告 金融实业双轮驱动股东回报提升
未知机构2026-09-14
首次覆盖报告:升级驱动战略聚焦,稳增长股东回报优先
国泰君安证券2024-05-13