猜你想问
这份研报主要讲了什么内容?
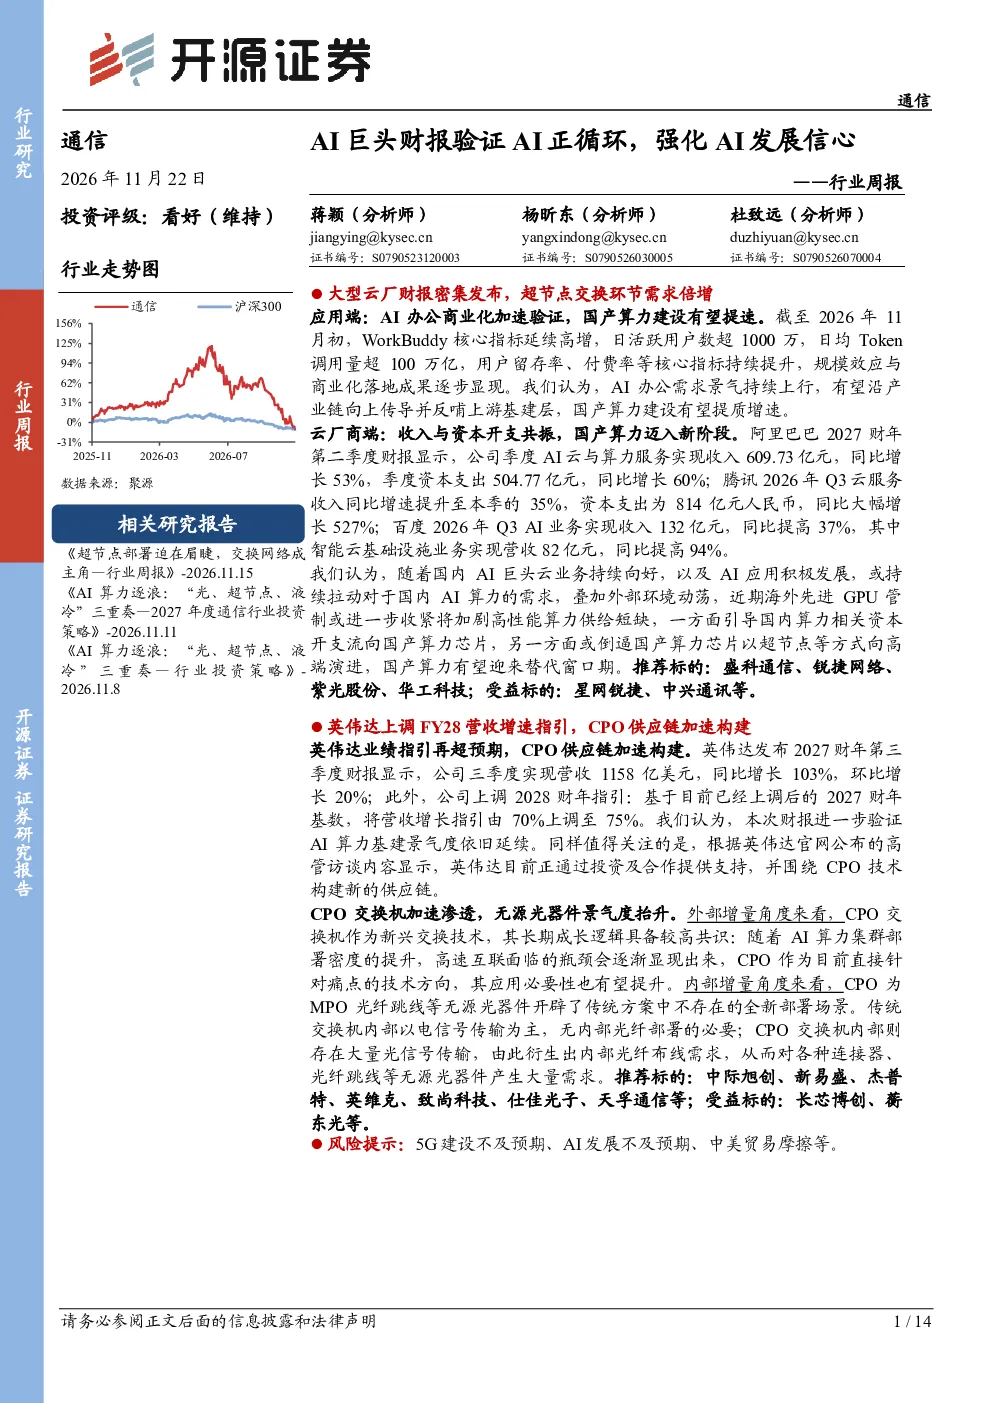
这份研报主要分析了AI巨头的最新财报数据,验证了AI正循环的效应,并探讨了AI技术发展对相关行业的强化作用。报告重点介绍了阿里巴巴、腾讯、百度等国内AI企业的财务表现,如收入增长、资本支出以及自研AI技术的进展。同时,也关注了英伟达等国际企业的营收增长和供应链构建情况,特别是CPO技术的市场前景。此外,报告还提供了光网络设备、计算设备、AIDC机房建设等领域的投资建议,并对5G发展、运营商算力业务、ARPU值等市场数据进行追踪分析。
AI行业未来发展趋势如何?
AI行业未来发展趋势向好,正循环效应逐步显现。从财报数据来看,AI巨头如阿里巴巴、腾讯、百度等在AI云服务、算力租赁、智能云基础设施等领域收入持续增长,资本支出大幅增加,显示出对AI技术发展的坚定投入。英伟达等国际企业也上调了营收增长指引,并积极构建CPO技术供应链,表明AI市场需求旺盛。CPO交换机和无源光器件市场预计将迎来爆发式增长,从2025年的约1亿美元跃升至2030年的390亿美元以上。这些趋势表明AI技术正加速渗透到各行各业,未来发展潜力巨大。
研报重点分析了哪些方向?
研报重点分析了AI巨头的财务表现和AI技术发展趋势。在财务方面,报告详细解读了阿里巴巴、腾讯、百度等企业在AI业务上的收入增长、资本支出以及技术进展,如阿里巴巴的自研AI超节点和真武V900芯片,腾讯的WorkBuddy核心指标,百度的智能云基础设施业务等。在技术趋势方面,报告重点关注了英伟达的营收增长和CPO技术供应链构建,以及CPO交换机和无源光器件的市场前景。此外,报告还提供了光网络设备、计算设备、AIDC机房建设等领域的投资建议,并对5G发展、运营商算力业务、ARPU值等市场数据进行追踪分析。
当前通信行业市场现状如何?
当前通信行业市场现状呈现AI技术加速渗透和5G建设持续推进的特点。从财报数据来看,AI巨头的财务表现强劲,对AI技术的投入持续增加,推动相关产业链快速发展。CPO技术作为新兴交换技术,市场前景广阔,预计将从2025年的约1亿美元跃升至2030年的390亿美元以上。5G发展方面,我国5G基站总数已达525.4万站,同比增长13.11%,但5G手机出货量同比下降32.7%,显示出终端渗透率仍需提升。运营商算力业务营收持续增长,中国移动、中国电信、中国联通上半年分别同比增长14.0%、7.8%、13%,表明算力市场需求旺盛。总体来看,通信行业正处于AI和5G技术驱动的快速发展阶段。
研报提到了哪些风险提示?
研报提到了几个主要风险提示。首先是5G建设不及预期,尽管5G基站数量持续增长,但5G手机出货量同比下降32.7%,表明终端渗透率提升面临挑战,可能影响5G网络价值的充分发挥。其次是AI发展不及预期,AI技术的实际应用落地和商业模式仍需进一步验证,如果AI发展速度放缓或应用效果不及预期,可能影响相关产业链的发展。此外,中美贸易摩擦也是需要关注的风险因素,贸易政策的变化可能对通信行业的企业经营和市场竞争格局产生不利影响。这些风险因素需要投资者密切关注。