猜你想问
白电26Q3报告主要说了什么?
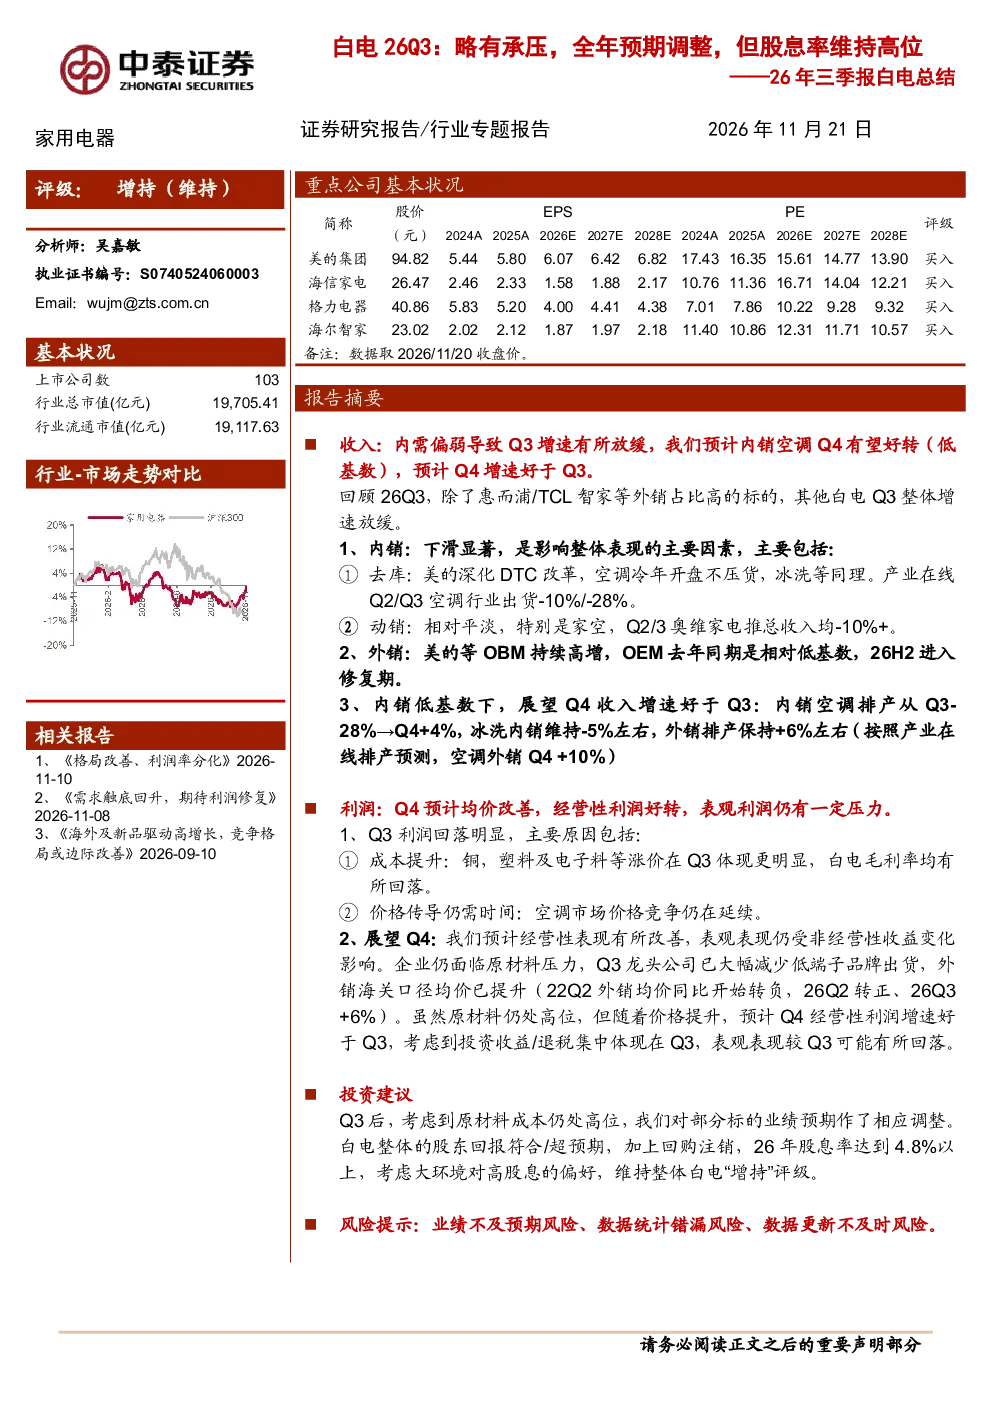
白电26Q3报告指出,受内需偏弱影响,白电行业整体增速放缓,尤其是内销空调下滑显著。主要原因是去库、动销不佳以及外销修复。报告还展望了Q4收入和利润情况,预计内销空调好转,经营性利润改善,但表观利润受投资收益集中体现影响可能回落。报告维持整体白电‘增持’评级,强调股东回报符合预期,股息率预计达4.8%以上。
白电行业未来发展趋势如何?
白电行业未来发展趋势显示,内销空调市场在低基数下Q4有望好转,但整体市场仍面临去库和动销压力。外销方面,美的等OBM持续高增,OEM进入修复期。成本端,铜、塑料及电子料价格上涨导致毛利率回落,但Q4原材料价格提升将带动经营性利润增速。行业整体维持‘增持’评级,但需关注原材料成本波动和市场竞争。
报告重点分析了哪些方面?
报告重点分析了白电行业Q3收入和利润情况,指出内销空调下滑显著、成本提升导致利润回落等核心问题。同时,报告展望了Q4收入和利润,预计内销空调排产提升,经营性利润改善,但表观利润可能受投资收益集中体现影响。此外,报告还强调了原材料成本对行业的影响,以及股东回报和股息率的表现。
当前白电市场现状如何判断?
当前白电市场现状表现为内需偏弱,行业增速放缓,尤其是内销空调下滑显著。主要原因是去库、动销不佳以及外销修复。成本端,铜、塑料及电子料价格上涨导致毛利率回落。市场预计Q4内销空调有望好转,但整体仍面临压力。报告维持整体白电‘增持’评级,但需关注市场竞争和原材料成本波动。
研报有哪些风险提示?
研报提示了白电行业面临的风险,包括业绩不及预期风险、数据统计错漏风险以及数据更新不及时风险。此外,原材料成本波动和市场竞争也是需要关注的风险因素。报告建议投资者关注行业动态,谨慎评估投资风险。
你可能感兴趣
1Q26阶段性承压,经营韧性仍存;股息率吸引,维持买入
交银国际2026-04-28
2026上半财年销售仍然承压,股息率吸引,维持中性评级
交银国际2025-10-24
3Q收入延续复苏态势、但利润率略有承压,维持中性评级
医药生物交银国际2024-10-28
申万交运 海外周期 中国外运 26Q3业绩符合预期 投资收益改善 股息率可观
未知机构2026-10-27
全年表现符合预期,费用前置四季度利润略有承压
中泰证券2026-01-14
全年业绩高增长符合预期,Q4略有承压
交通运输财通证券2018-04-16
Q2主品牌流水略有承压,全年预期不变
群益证券2025-07-17
24/25 全年业绩维持稳定和高质量的增长,股息率吸引
第一上海证券2025-07-09
沪铜维持高位区间运行 沪锡价格承压调整
瑞达期货2025-09-16
百威亚太 (1876 HK) 中国市场仍待修复,但股息率吸引;小幅下调目标价,维持买入
交银国际2026-02-13