猜你想问
映翰通Q3业绩为何承压?
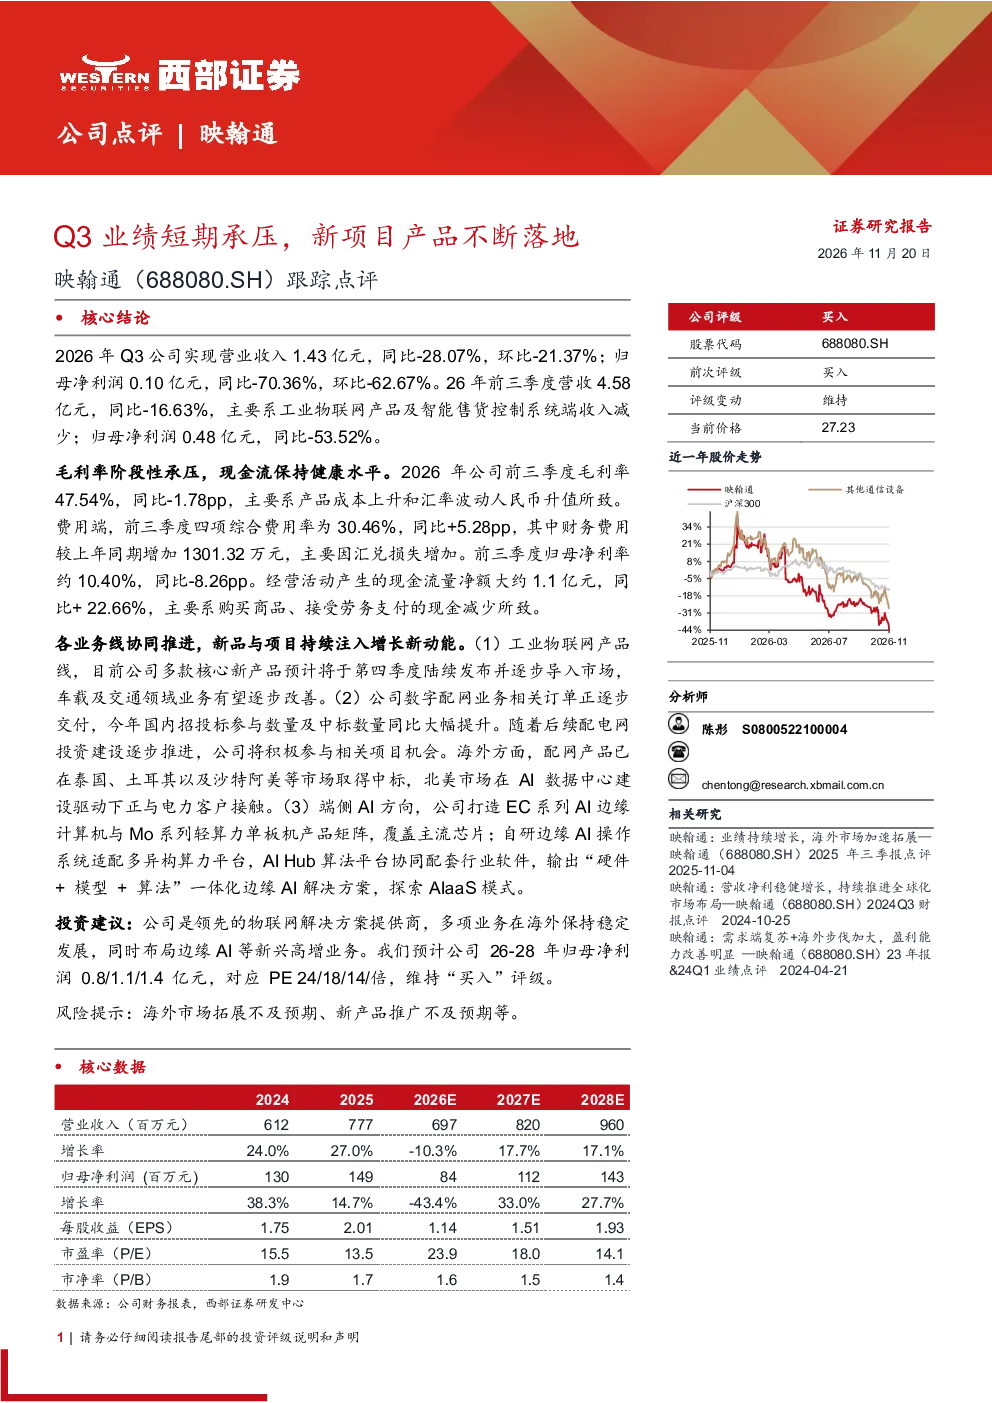
映翰通2026年Q3业绩短期承压,主要原因是产品成本上升和汇率波动导致人民币升值,同时市场竞争加剧。公司实现营业收入1.43亿元,同比-28.07%,环比-21.37%;归母净利润0.10亿元,同比-70.36%,环比-62.67%。尽管如此,公司新项目产品不断落地,为公司增长注入新动能,如工业物联网产品线多款核心新产品预计第四季度发布,数字配网业务订单逐步交付,海外市场持续拓展,端侧AI方向产品矩阵覆盖主流芯片,这些积极因素将长期推动公司发展。
映翰通在哪些业务线有进展?
映翰通在多个业务线取得进展。工业物联网产品线预计第四季度发布多款核心新产品,车载及交通领域业务有望改善;数字配网业务订单逐步交付,国内招投标参与及中标数量同比大幅提升,海外市场在泰国、土耳其及沙特阿美等市场取得中标,北美市场正与电力客户接触;端侧AI方向打造EC系列AI边缘计算机与Mo系列轻算力单板机产品矩阵,覆盖主流芯片,自研边缘AI操作系统适配多异构算力平台,输出“硬件+模型+算法”一体化边缘AI解决方案,探索AIaaS模式。这些进展将提升公司未来竞争力。
物联网行业发展趋势如何?
物联网行业正经历快速发展阶段,技术融合加速,边缘计算、AIoT等新兴技术不断涌现,应用场景持续拓展。工业物联网、数字配网等领域需求稳定增长,同时智能家居、智慧城市等消费级应用潜力巨大。企业竞争加剧,但头部企业凭借技术积累和生态布局优势,有望获得更多市场份额。物联网与5G、云计算、大数据等技术结合,将推动行业向更高阶发展,未来市场空间广阔。
映翰通当前市场表现如何?
映翰通作为领先的物联网解决方案提供商,在工业物联网、数字配网等领域具备较强竞争力。公司产品广泛应用于车载、交通、电力等行业,海外市场拓展稳定,如在泰国、土耳其、沙特阿美等市场取得重要突破。公司积极布局端侧AI等新兴业务,产品矩阵不断丰富,技术实力得到市场认可。尽管Q3业绩短期承压,但公司长期发展前景良好,多项业务保持稳定增长态势,未来发展潜力值得期待。
投资映翰通有哪些风险?
投资映翰通需关注以下风险:海外市场拓展可能面临政策、文化等挑战,若拓展不及预期,将影响公司业绩;新产品推广需要时间和资源投入,若市场接受度不高,可能影响公司收入增长;行业竞争激烈,技术迭代快,公司需持续创新以保持竞争优势;汇率波动可能影响公司财务表现,特别是财务费用中汇兑损失占比较高。投资者需密切关注公司业务进展和行业动态,理性评估投资风险。