猜你想问
10月快递行业数据有哪些关键点?
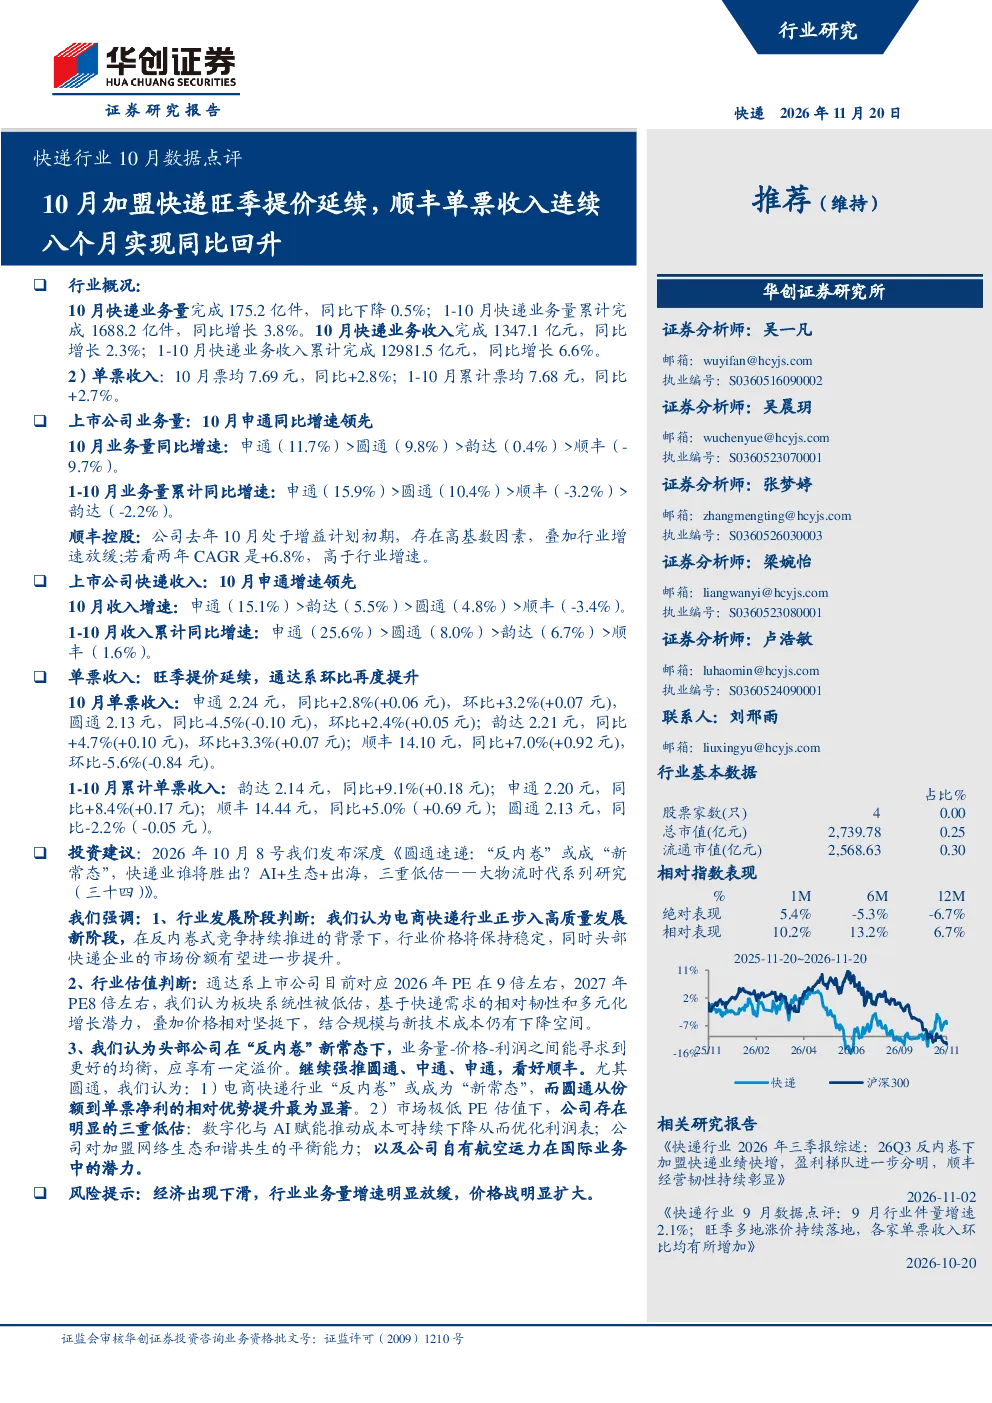
10月快递业务量完成175.2亿件,同比下降0.5%;收入完成1347.1亿元,同比增长2.3%。单票收入为7.69元,同比+2.8%。行业整体保持稳定增长,但增速有所放缓。
快递行业未来发展趋势如何?
行业正步入高质量发展新阶段,反内卷式竞争下价格保持稳定,头部企业市场份额有望提升。通达系上市公司估值处于合理区间,板块系统性被低估。头部企业通过优化业务量-价格-利润关系,寻求更好的均衡,应享有一定溢价。
报告重点分析了哪些快递公司?
报告重点分析了申通、圆通、韵达、顺丰四家快递公司。1-10月累计业务量增速:申通(15.9%)>圆通(10.4%)>韵达(-2.2%)>顺丰(-3.2%)。收入增速:申通(25.6%)>圆通(8.0%)>韵达(6.7%)>顺丰(1.6%)。顺丰单票收入持续增长,两年CAGR为+6.8%。
当前快递市场状况如何判断?
当前快递市场呈现头部企业份额提升、价格稳定、利润改善的趋势。行业竞争从价格战转向高质量发展,头部企业在市场份额、单票收入、网络效率等方面表现更优。通达系上市公司估值合理,具备投资价值。
研报提示哪些投资风险?
研报提示的主要风险包括经济下滑可能导致行业需求放缓、业务量增速放缓影响收入增长、价格战扩大可能压缩利润空间。此外,行业竞争加剧、政策变化等因素也可能对快递企业经营产生影响。
你可能感兴趣
6月行业单价环比提升,申通收入、件量增速保持领先,顺丰单票收入连续四个月实现同比回升:快递行业6月数据点评
交通运输华创证券2026-07-19
快递行业5月数据点评 5月件量增速恢复,申通增速领先,顺丰单票收入已连续三个月实现同比回升
交通运输华创证券2026-06-19
快递行业7月数据点评:上市公司连续2个月业务量增速跑赢行业,韵达领跑,申通圆通提速,顺丰单票收入同比提升
交通运输华创证券2018-08-19
快递行业2021年8月数据点评:各公司单票收入环比普升,顺丰业务量增速连续四个月领跑,圆通单票收入同比增长
交通运输华创证券2021-09-18
快递行业2021年6月数据点评:行业业务量同比增长30%,龙头公司单票收入普遍环比增长,顺丰业务量连续两个月增速最快
交通运输华创证券2021-07-19
快递行业10月数据点评:顺丰业务量增速48.5成为领跑者;行业业务量增速22.7%,单票收入同比提升
交通运输华创证券2019-11-18
快递行业10月数据点评:连月改善的申通增速居首,顺丰业务量增速放缓、但单票收入同比增长
交通运输华创证券2018-11-20
快递行业11月数据点评:各公司单票收入同比均实现增长,通达系公司单价环比显著提升,旺季价格逻辑坐实
交通运输华创证券2021-12-19
快递行业2021年7月数据点评:行业业务量同比增29%,顺丰业务量增速连续三个月领跑、单票收入环比两连升,韵达单票收入转正
交通运输华创证券2021-08-19
快递行业10月数据点评:行业业务量连续两个月增速超40%,顺丰收入增速最快,韵达连续2个月业务量领跑
交通运输华创证券2020-11-18