猜你想问
电网设备2026年三季报核心观点是什么?
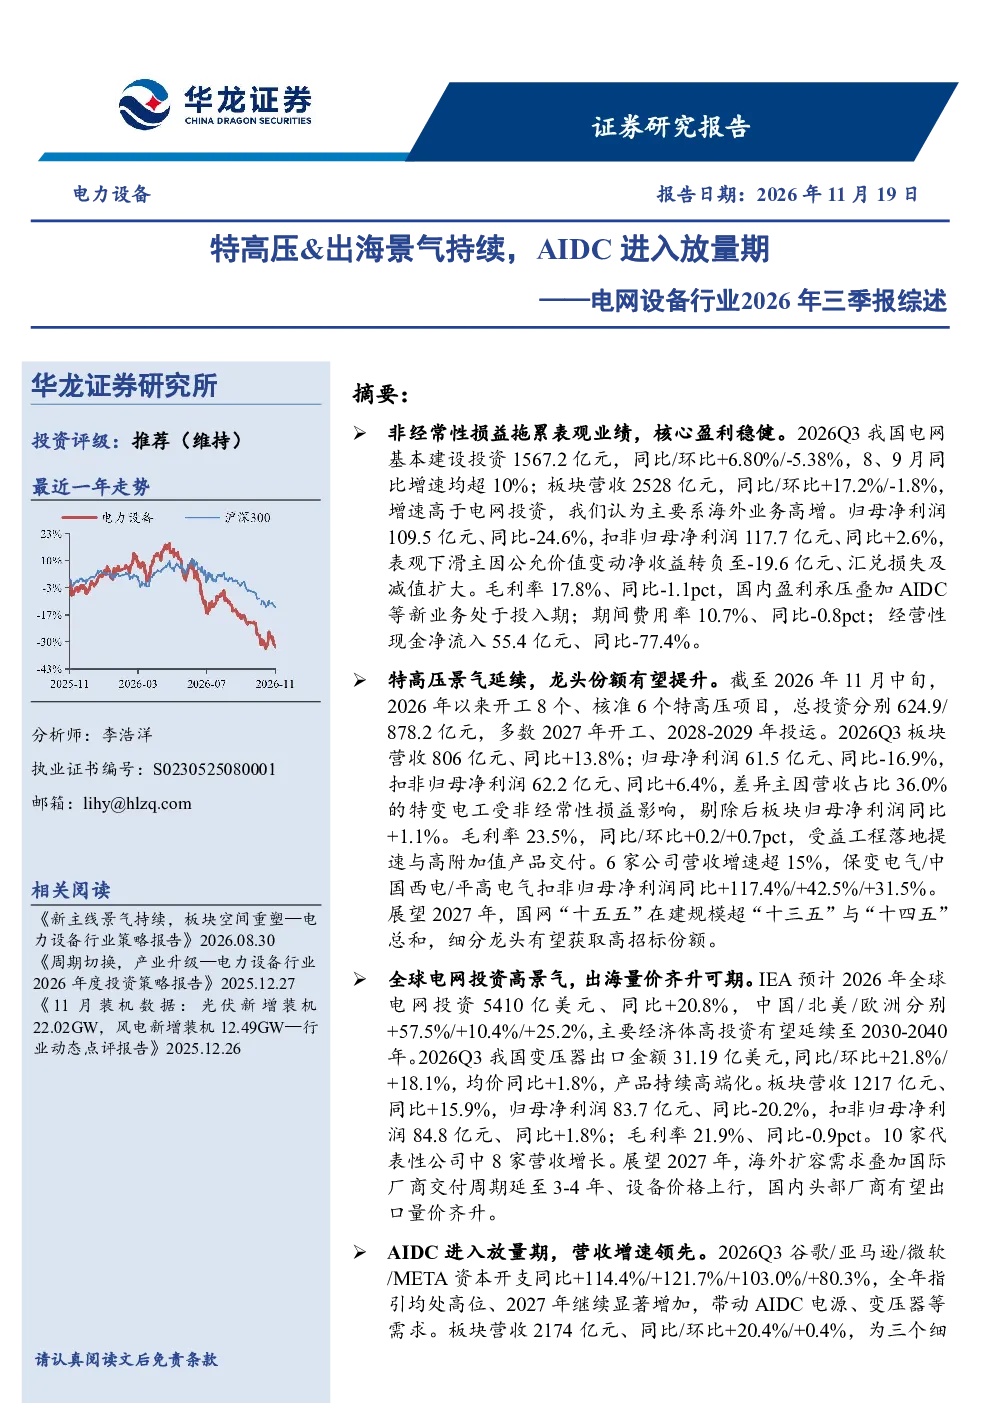
电网设备板块2026年Q3表观业绩受非经常性损益拖累,但核心盈利能力稳健。特高压景气延续,龙头份额有望提升。全球电网投资高景气,出海业务量价齐升可期。AIDC进入放量期,营收增速领先,但扣非归母净利润同比下滑。
电网设备行业2026年发展趋势如何?
2026年电网设备行业呈现特高压景气延续、全球电网投资高景气、AIDC进入放量期三大趋势。特高压板块营收806亿元,同比+13.8%,归母净利润61.5亿元,同比-16.9%,扣非归母净利润62.2亿元,同比+6.4%。出海板块营收1217亿元,同比+15.9%,归母净利润83.7亿元,同比-20.2%,扣非归母净利润84.8亿元,同比+1.8%。AIDC板块营收2174亿元,同比+20.4%,归母净利润126.2亿元,同比-22.6%,扣非归母净利润123.5亿元,同比-8.6%
电网设备行业2026年三季报重点分析了哪些方向?
电网设备行业2026年三季报重点分析了特高压、出海和AIDC三个方向。特高压方面,2026Q3营收806亿元,同比+13.8%,归母净利润61.5亿元,同比-16.9%,扣非归母净利润62.2亿元,同比+6.4%。出海方面,2026Q3营收1217亿元,同比+15.9%,归母净利润83.7亿元,同比-20.2%,扣非归母净利润84.8亿元,同比+1.8%。AIDC方面,2026Q3营收2174亿元,同比+20.4%,归母净利润126.2亿元,同比-22.6%,扣非归母净利润123.5亿元,同比-8.6%
电网设备市场2026年现状如何判断?
2026年电网设备市场现状显示,我国电网基本建设投资1567.2亿元,同比+6.80%,环比-5.38%。电网设备板块营收2528亿元,同比+17.2%,环比-1.8%。归母净利润109.5亿元,同比-24.6%,扣非归母净利润117.7亿元,同比+2.6%。全球电网投资预计5410亿美元,同比+20.8%,谷歌/亚马逊/微软/META资本开支同比+114.4%/+121.7%/+103.0%/+80.3%
电网设备行业2026年三季报有哪些风险提示?
电网设备行业2026年三季报提示的风险包括:宏观经济波动风险、电网建设投资及特高压项目核准、开工节奏不及预期、原材料价格波动风险、地缘政治风险、云厂商资本开支不及预期、HVDC/SST等新产品导入放量进度不及预期、第三方数据误差风险、重点关注公司业绩不及预期