猜你想问
北交所2026年三季报营收增长情况如何?
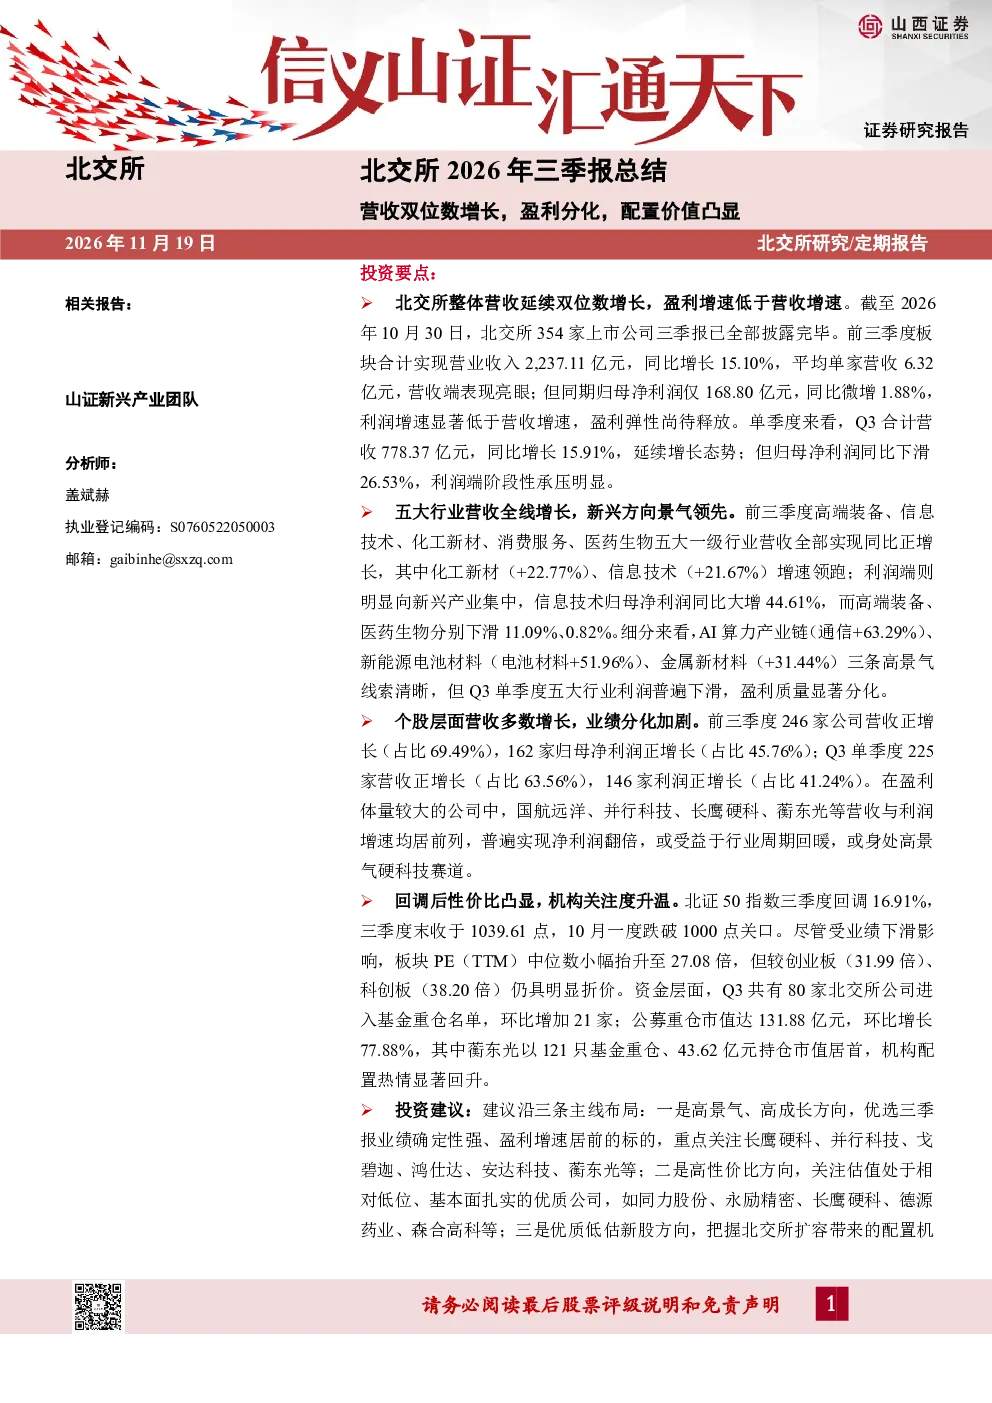
北交所354家上市公司三季报显示,板块前三季度合计实现营业收入2,237.11亿元,同比增长15.10%,平均单家营收6.32亿元。但归母净利润168.80亿元,同比仅微增1.88%,增速显著低于营收,显示盈利弹性尚待释放。Q3营收延续增长态势,但归母净利润同比下滑26.53%,利润端阶段性承压明显。
北交所2026年三季报哪些行业表现突出?
北交所五大一级行业营收全线增长,其中化工新材和信息技术增速领跑,分别达到22.77%和21.67%。新兴方向如AI算力产业链(通信+63.29%)、新能源电池材料(+51.96%)、金属新材料(+31.44%)展现高景气度。但Q3利润普遍下滑,盈利质量分化明显,可能与费用集中确认、毛利率承压及减值计提等因素有关。
北交所2026年三季报重点分析了哪些方向?
报告重点分析了营收与利润的分化趋势、行业表现差异、个股业绩分化情况以及估值与资金流向。指出业绩分化加剧,高增长公司普遍受益于行业周期回暖或身处高景气硬科技赛道。同时,北交所板块估值性价比凸显,机构关注度升温,公募重仓市值环比增长77.88%。
北交所2026年三季报对市场现状有何判断?
报告显示北交所板块营收保持双位数增长,但盈利增速放缓,存在利润端阶段性承压。行业间高景气度分化明显,新兴产业如化工新材、信息技术表现突出。估值方面,北证50指数回调,但个股PE中位数仍具折价优势,机构资金持续流入,市场情绪逐步回暖。
北交所2026年三季报提示了哪些风险?
报告提示宏观经济波动、政策落地不及预期、市场竞争加剧、流动性风险与市场波动等风险。盈利分化可能与费用集中确认、毛利率承压及减值计提有关,需关注相关风险。此外,新兴行业高景气背后可能存在技术迭代或需求波动风险,需谨慎评估。
你可能感兴趣
北交所2026年三季报综述:营收双位数增长,盈利分化,配置价值凸显
山西证券2026-11-19
北交所2026年三季报综述营收双位数增长,盈利分化,配置价值凸显
山西证券2026-11-19
营收改善重回增长,股息率配置价值突出——平安银行2026年三季报点评
国泰君安证券2026-10-25
2026年三季报点评Q3业绩提速,营收利润均实现双位数以上增长
华创证券2026-11-13
2026年三季报营收利润保持双位数增长,单季息差环比回升
中泰证券2026-10-30
2026年三季报点评营收业绩稳健双位数增长,单季息差环比上升
华创证券2026-10-30
安图生物(603658)2026年三季报点评:Q3业绩提速,营收利润均实现双位数以上增长
华创证券2026-11-13
2026年一季报点评:营收与盈利重回双位数增长,中收表现亮眼
金融东兴证券2026-04-28
2022年三季报点评:单季营收实现双位数正增长,盈利能力改善趋势明显
家用电器中邮证券2022-11-02
2020年三季报点评:营收增长良好,新业务凸显平台价值
信息技术东方财富2020-10-29